Αρχική Blog Σελίδα 11702

Σπίτι μου: 24 ερωτήσεις και απαντήσεις για το πρόγραμμα χορήγησης χαμηλότοκων στεγαστικών δανείων σε νέους

0

Έναν χρηστικό οδηγό με ερωτήσεις απαντήσεις εξέδωσε το υπουργείο Εργασίας και Κοινωνικών Υποθέσεων σχετικά με το πρόγραμμα «Σπίτι μου», που προβλέπει χαμηλότοκα δάνεια για αγορά πρώτης κατοικίας από νέους ηλικίας 25 έως 39 ετών.

  1. Ποιο είναι το όφελος για τους νέους που θα ενταχθούν στο πρόγραμμα για τα στεγαστικά δάνεια;

Το πρόγραμμα των επιδοτούμενων στεγαστικών δανείων εξασφαλίζει πέντε συγκεκριμένα πλεονεκτήματα για τους ωφελούμενους.

Πρώτον, χαμηλότερη δόση για την αποπληρωμή του δανείου, καθώς το 75% του ποσού χορηγείται άτοκα από τη ΔΥΠΑ και το τραπεζικό επιτόκιο εφαρμόζεται στο υπόλοιπο 25% του ποσού. Για τρίτεκνους και πολύτεκνους τα δάνεια χορηγούνται άτοκα, με 100% επιδότηση του επιτοκίου από τη ΔΥΠΑ. Έτσι, το επιτόκιο του δανείου διαμορφώνεται στο ένα τέταρτο του αντίστοιχου επιτοκίου, που χρεώνουν κανονικά οι τράπεζες (ή είναι μηδενικό για τρίτεκνους και πολύτεκνους).

Ενδεικτικά, για δάνειο ύψους 100.000 ευρώ με διάρκεια αποπληρωμής 30 χρόνια και επιτόκιο 5,8% η μηνιαία δόση διαμορφώνεται κανονικά στα 587,52 ευρώ ενώ με την επιδότηση μειώνεται στα 342,87 ευρώ (όφελος είναι 244,65 ευρώ το μήνα ή 2.935 ευρώ το χρόνο) και για τρίτεκνους – πολύτεκνους) η δόση περιορίζεται στα 277,78 ευρώ, (όφελος 309,74 ευρώ το μήνα ή 3.716,88 ευρώ το χρόνο). Αντίστοιχα για το ίδιο δάνειο με μικρότερη περίοδο αποπληρωμής (20 χρόνια) η μηνιαία δόση από 705,63 ευρώ περιορίζεται στα 480,39 ευρώ (όφελος 225,24 ευρώ ή 2.702 ευρώ το χρόνο και για τρίτεκνους – πολύτεκνους η δόση μειώνεται στα 416,67 ευρώ (όφελος 288,96 ευρώ ή 3.467,52 ευρώ το χρόνο).

Η επιδότηση του επιτοκίου αποτελεί επίσης ασπίδα, που περιορίζει τις επιπτώσεις από τις όποιες αυξήσεις επιτοκίων πραγματοποιηθούν ενδεχομένως διεθνώς το επόμενο διάστημα.

Δεύτερον, μικρότερη ιδιωτική συμμετοχή αφού τα δάνεια καλύπτουν έως και το 90% της εμπορικής αξίας του ακινήτου, έναντι 80% που είναι η συνήθης τραπεζική πρακτική.

Τρίτον, αποκτούν πρόσβαση σε τραπεζική χρηματοδότηση νέοι και ζευγάρια με χαμηλά εισοδήματα, από 10.000 ευρώ, που υπό διαφορετικές συνθήκες δύσκολα θα πληρούσαν τα τραπεζικά κριτήρια.

Τέταρτον, τα δάνεια απαλλάσσονται από την εισφορά 0,12% του νόμου 128/75.

Πέμπτον, το πρόγραμμα καλύπτει το πρόγραμμα καλύπτει τα έξοδα φακέλου για κάθε δυνητικό δανειολήπτη.

  1. Ποια άλλα προγράμματα στεγαστικής πολιτικής υλοποιεί το υπουργείο Εργασίας και Κοινωνικών Υποθέσεων;

Τις επόμενες ημέρες ξεκινά το πρόγραμμα «Κάλυψη» για τη μίσθωση ιδιωτικών κατοικιών και την διάθεσή σε ωφελούμενους νέους δικαιούχους του ελάχιστου εγγυημένου εισοδήματος με καταβολή του ενοικίου από το Δημόσιο. Ακολουθούν η κοινωνική αντιπαροχή που αποσκοπεί στην αξιοποίηση ακινήτων του Δημοσίου για εξασφάλιση ποιοτικής κατοικίας με χαμηλό ενοίκιο και η δράση «Ανακαινίζω – Νοικιάζω» μέσω της οποίας επιδοτείται η ανακαίνιση ιδιωτικών κατοικιών προκειμένου να διατεθούν στη συνέχεια για μίσθωση.

Τα προγράμματα αυτά σηματοδοτούν την επανεκκίνηση της στεγαστικής πολιτικής του κράτους με έμφαση στους νέους, τα νέα ζευγάρια και τις ευάλωτες ομάδες πολιτών. Η στρατηγική κοινωνικής στέγασης περιλαμβάνει δράσεις συνολικού ύψους 1,75 δισεκ. ευρώ από τα οποία εκτιμάται ότι θα ωφεληθούν περί τους 137.000 δικαιούχους που θα εξασφαλίσουν προσιτή κατοικία υψηλών ποιοτικών προδιαγραφών. Παράλληλα με τις δράσεις στεγαστικής πολιτικής αυξάνεται η απασχόληση και η οικονομική δραστηριότητα, ενώ αξιοποιείται δημόσια και ιδιωτική περιουσία με εθνικούς και κοινοτικούς πόρους και με γνώμονα τις βέλτιστες πρακτικές στις χώρες της ΕΕ.

  1. Ποια είναι τα βασικά χαρακτηριστικά των δανείων;

Πρόκειται για δάνεια αγοράς πρώτης κατοικίας, που καλύπτουν έως και το 90% της εμπορικής αξίας του ακινήτου με ανώτατο όριο τις 150.000 ευρώ, με διάρκεια έως και 30 έτη, χωρίς περίοδο χάριτος, με χαμηλό ή μηδενικό επιτόκιο. Τα αρχικά επιτόκια (από τα οποία αφαιρείται η επιδότηση που προβλέπει το πρόγραμμα) ανακοινώθηκαν από τις τράπεζες που συμμετέχουν στο πρόγραμμα και έχουν ως εξής:

Σταθερό επιτόκιο Κυμαινόμενο επιτόκιο Περιθώριο
Alpha Bank Euribor 3M 2,2%
Eurobank Euribor 3M 1%-4%
Εθνική Euribor 3M 2%-2,5%
Τράπεζα Πειραιώς Euribor 1M 2,5%
Παγκρήτια Euribor 3M 1,5%-2%
Συνεταιριστική Τράπεζα Ηπείρου Euribor 3M 2%-3,5%
Συνεταιριστική Τράπεζα Θεσσαλίας Euribor 1M 2%-4%
Συνεταιριστική Τράπεζα Καρδίτσας 5%
Συνεταιριστική Τράπεζα Χανίων Euribor 3M 1,5%-4,9%
 Attica Bank Euribor 3M 2,9%-4%


Το επιτόκιο αναφοράς (Euribor) κυμαίνεται αυτήν την περίοδο κοντά στο 3%.

  1. Ποιες κατηγορίες ακινήτων μπορούν να ενταχθούν στο πρόγραμμα;

Όπως προβλέπεται στο άρθρο 4 του ν. 5006/2022 (Α’ 239), το Πρόγραμμα υποστηρίζει τη δανειοδότηση για ακίνητα που

  1. i) θα χρησιμοποιηθούν ως κύρια κατοικία,
  2. ii) έχουν εμπορική αξία έως 200.000 ευρώ. (όπως αυτή αποτυπώνεται στο συμβόλαιο αγοράς),

iii) έχουν μέγεθος έως 150τ.μ.,

  1. iv) έχουν παλαιότητα τουλάχιστον δεκαπέντε έτη κατά τον χρόνο της αγοράς, όπως προκύπτει από την άδεια κατασκευής και
  2. v) βρίσκονται εντός οικιστικής περιοχής.


  1. Τα όρια που έχον τεθεί για την αξία των σπιτιών και το ύψος του δανείου είναι ρεαλιστικά; Υπάρχουν διαθέσιμα ακίνητα για να εφαρμοστεί το πρόγραμμα στην πράξη;

Στην μεγάλη πλειονότητα των περιοχών, τόσο στο κέντρο όσο και στα προάστεια αλλά και στην περιφέρεια υπάρχουν διαθέσιμα ακίνητα με αυτά τα χαρακτηριστικά. Αυτό πιστοποιείται και από πρόσφατη έρευνα – με αφορμή την ανακοίνωση του προγράμματος των στεγαστικών δανείων – που πραγματοποίησε δίκτυο μεσιτικών γραφείων. Σύμφωνα με την έρευνα αυτή τα διαθέσιμα προς πώληση σπίτια εμβαδού 75-150 τ.μ. και αξίας έως 200.000 ευρώ αποτελούν το 60% του συνόλου στο κέντρο, 74% στα δυτικά προάστια, 59% στον Πειραιά, 19% στα νότια, 5% στα βόρεια και 38% στα ανατολικά προάστια,

Επιπλέον, οι αντικειμενικές αξίες (οι οποίες αφορούν νεόδμητα ακίνητα ενώ το πρόγραμμα των στεγαστικών δανείων αφορά ακίνητα 15ετίας, οι αξίες των οποίων είναι προφανώς χαμηλότερες σε σχέση με τα νεόδμητα) ενδεικτικά στην Αγία Παρασκευή κυμαίνονται από 1500-2050 ευρώ ανά τετραγωνικό, στο Μαρούσι 1500-2300 ευρώ, στην Πεύκη 1300-2250 ευρώ, στο 4ο Δημοτικό Διαμέρισμα Θεσσαλονίκης (Τούμπα) 1250 – 1550 ευρώ. Έτσι, η αξία των 200.000 ευρώ αντιστοιχεί σε σπίτια εμβαδού 90-150 τ.μ. στις περιοχές αυτές.

Προφανώς οι αξίες ποικίλλουν ανά περιοχή, που σημαίνει ότι με τα ίδια χρήματα οι ενδιαφερόμενοι μπορούν να αγοράσουν μεγαλύτερο ή νεότερο σπίτι μετακινούμενοι σε διαφορετική περιοχή. Σε κάθε περίπτωση το πρόγραμμα των στεγαστικών δανείων καταρτίστηκε με κοινωνικά κριτήρια αλλά και λαμβάνοντας υπόψη την πραγματικότητα που διαμορφώνεται στην αγορά.

  1. Ποιοι είναι οι Δικαιούχοι του Προγράμματος;

Δικαιούχοι του Προγράμματος είναι άτομα ηλικίας κατά την ημερομηνία υποβολής της αίτησης για τη χορήγηση δανείου, από 25 έως 39 ετών, ή σύζυγοι ή πρόσωπα που συνδέονται με σύμφωνο συμβίωσης, εφόσον ο ένας εκ των δύο είναι ηλικίας, κατά την ημερομηνία υποβολής της αίτησης για τη χορήγηση δανείου, από 25-39 ετών, που δεν διαθέτουν άλλο ακίνητο κατάλληλο για κατοικία τους και, ικανοποιούν τα εισοδηματικά κριτήρια.

  1. Ποια είναι τα εισοδηματικά κριτήρια;

Το ετήσιο εισόδημα πρέπει να είναι τουλάχιστον 10.000 ευρώ ενώ το μέγιστο, εκείνο που ισχύει για την καταβολή του επιδόματος θέρμανσης. Για το 2023 τα όρια έχουν ως εξής:

  1. Τι σημαίνει ότι οι δικαιούχοι δεν πρέπει να διαθέτουν «ακίνητο κατάλληλο για κατοικία»;

Ο δικαιούχος ή σύζυγοι ή πρόσωπα που συνδέονται με σύμφωνο συμβίωσης είναι επιλέξιμοι μόνο στην περίπτωση που στα περιουσιακά στοιχεία τους δεν υπάρχει ακίνητο κατάλληλο για χρήση κατοικίας.

Τα κατάλληλα για κατοικία ακίνητα περιλαμβάνουν όσα, στην περίπτωση άγαμου και άτεκνου δικαιούχου, έχουν μέγεθος άνω των 50 τ.μ., ενώ για τους υπόλοιπους το μέγεθος αυξάνεται κατά 10 τ.μ. ανά μέλος της οικογένειας (συμπεριλαμβανομένων και κυοφορούμενων τέκνων κατά το χρόνο υποβολής της αίτησης). Επιπλέον, κατάλληλο θεωρείται ένα ακίνητο επί του οποίου ο ενδιαφερόμενος διαθέτει ποσοστό συνιδιοκτησίας ανώτερο του 50% και διαθέτει, είτε πλήρη κυριότητα, είτε επικαρπία. Περαιτέρω, το ακίνητο πρέπει να βρίσκεται στην ίδια Περιφερειακή Ενότητα με τον τόπο εργασίας ή άσκησης επαγγέλματος του αιτούντος. Στην περίπτωση που ο τόπος εργασίας ή άσκησης επαγγέλματος του αιτούντος βρίσκεται εντός της Περιφέρειας Αττικής, το ακίνητο θεωρείται κατάλληλο εάν βρίσκεται εντός της Περιφέρειας Αττικής. Εάν το ακίνητο βρίσκεται σε νησί, πλην της Κρήτης, τότε κρίνεται κατάλληλο εάν συμφωνεί και με τον τόπο εργασίας στο ίδιο νησί.

Σημειώνεται ότι αν οι αιτούντες, είτε μεμονωμένα οι σύζυγοι ή τα μέρη συμφώνου συμβίωσης, ανεξάρτητα εάν η αίτηση για τη χορήγηση του δανείου υποβάλλεται από κοινού ή από τον έναν εκ των δυο, είτε συνδυαστικά οι αιτούντες και οι σύζυγοι ή τα μέρη συμφώνου συμβίωσης, διαθέτουν περισσότερα τους ενός ακίνητα με χρήση κατοικίας, τεκμαίρεται ότι υπάρχει ακίνητο κατάλληλο για την κατοικία τους ανεξαρτήτως εάν πληρούνται ή όχι τα παραπάνω κριτήρια (εμβαδόν 50 τ.μ. κλπ.).

  1. Ποιος είναι ο προϋπολογισμός του προγράμματος και πόσοι μπορούν να ενταχθούν σε αυτό;

Ο συνολικός προϋπολογισμός 500 εκατ. ευρώ (με πρόβλεψη για διπλασιασμό σε περίπτωση εξάντλησης των πόρων) και προέρχονται από την Δημόσια Υπηρεσία Απασχόλησης (Δ.ΥΠ.Α.) που καταβάλλει 375 εκατ., για την χρηματοδότηση του 75% του κεφαλαίου των δανείων και τις εμπορικές τράπεζες που συνεισφέρουν 125εκ. ευρώ για τη χρηματοδότηση του υπόλοιπου 25%. Επιπρόσθετα, θα υπάρξει πρόσθετο ποσό από τη Δ.ΥΠ.Α. για την κάλυψη των επιδοτούμενων τόκων και διαχειριστικών αμοιβών. Με μέσο όρο δανείου ύψους 100.000 ευρώ, ο προϋπολογισμός καλύπτει 5.000 δάνεια που σημαίνει ότι οι ωφελούμενοι, με την εκτίμηση ότι σε κάθε σπίτι θα στεγαστούν κατά μέσο όρο 2 άτομα θα είναι 10.000.

  1. Τι προβλέπεται ειδικότερα για τα επιτόκια και σε ποιες περιπτώσεις τα δάνεια θα είναι άτοκα;

Για το 75% του δανείου, το επιτόκιο θα είναι μηδενικό. Για το υπόλοιπο 25% του κεφαλαίου, το μέρος δηλαδή που παρέχεται από την Τράπεζα, θα εφαρμόζεται το επιτόκιο που ανακοίνωσε κάθε πιστωτικό ίδρυμα. Η μονομερής αλλαγή της ανώτατης τιμής περιθωρίου επιτοκίου προς τα πάνω δεν είναι επιτρεπτή. Τα προσφερόμενα επιτόκια από τις συμμετέχουσες Τράπεζας αποτυπώνονται στον Πίνακα:

α/α Πιστωτικό Ίδρυμα Σταθερό Επιτόκιο Κυμαινόμενο Επιτόκιο
Επιτόκιο βάσης Εύρος (%)
1 Alpha Bank Euribor 3μήνου 2,20%
2 Attica Bank Euribor 3μήνου 2,9%-4%
3 Eurobank Euribor 3μήνου 1%-4%
4 Εθνική Euribor 3μήνου 2%-2,5%
5 Παγκρήτια Euribor 3μήνου 1,5%-2%
6 Συνεταιριστική Τράπεζα Ηπείρου Euribor 3μήνου 2%-3,5%
7 Συνεταιριστική Τράπεζα Θεσσαλίας Euribor μηνός 2%-4%
8 Συνεταιριστική Τράπεζα Καρδίτσας 5,00% – –
9 Συνεταιριστική Τράπεζα Χανίων Euribor 3μήνου 1,5%-4,9%
10 Τράπεζα Πειραιώς Euribor μηνός 2,50%


Τα δάνεια θα παρέχονται χωρίς την εφαρμογή της εισφοράς του Ν. 128/75, που ανέρχεται σήμερα σε 0,12%.

Το Επιτόκιο του δανείου θα επιδοτείται κατά 100% για όλη τη διάρκεια του δανείου για:

  • Νέα ζευγάρια που έχουν τρία ή παραπάνω παιδιά κατά την ημερομηνία υποβολής αίτησης χρηματοδότησης,
  • Νέους ή νέα ζευγάρια που, κατά τη διάρκεια αποπληρωμής του δανείου (έως 30 έτη), καταστούν τρίτεκνοι ή πολύτεκνοι. Η επιδότηση επιτοκίου θα ξεκινά μετά την υποβολή στην Τράπεζα των απαιτούμενων δικαιολογητικών σχετικά με τη συμπλήρωση των προϋποθέσεων ένταξης στη κατηγορία των τρίτεκνων ή πολύτεκνων οικογενειών και θα αφορά το υπόλοιπο διάστημα αποπληρωμής του δανείου.

Οι προϋποθέσεις για την επιδότηση επιτοκίου ελέγχονται βάση του αριθμού εξαρτωμένων τέκνων, όπως αυτά αποτυπώνονται στα συνυποβαλλόμενα δικαιολογητικά. Την στιγμή της αίτησης επιδότησης επιτοκίου (είτε είναι ταυτόχρονα με την αίτηση δανείου είτε μεταγενέστερη) ζητείται πιστοποιητικό οικογενειακής κατάστασης. Αναφορικά με την ηλικία των τέκνων εφαρμόζονται τα προβλεπόμενα στην Δήλωση Φορολογίας Εισοδήματος Φυσικών Προσώπων.

  1. Ποια είναι τα διαχειριστικά κόστη και ποιος τα καλύπτει;
  • Το κόστος διαχείρισης του δανειακού φακέλου, που περιλαμβάνει όλα τα πάγια και εφάπαξ έξοδα του δανειακού φακέλου των τραπεζών για τη διαχείριση και έλεγχο επιλεξιμότητας των ωφελούμενων, καταβάλλεται από το Πρόγραμμα κατά τον χρόνο εκταμίευσης του δανείου. Ο Τελικός Αποδέκτης δεν επιβαρύνεται επιπλέον για τα έξοδα φακέλου.
  • Τα έξοδα νομικού και τεχνικού ελέγχου για την αγορά του βαρύνουν τον δανειολήπτη και αποτυπώνονται στον πίνακα που ακολουθεί:
ΠΙΣΤΩΤΙΚΟ ΙΔΡΥΜΑ Κόστος Νομικού και Τεχνικού Ελέγχου (ευρώ)
Alpha Bank 420,00 €
Eurobank • Από 500€ Κόστος Τεχνικού & Νομικού Ελέγχου, το οποίο μεταβάλλεται υπό προϋποθέσεις (π.χ. προσαυξήσεις για περιοχές εκτός έδρας μηχανικού, νησιά, κλπ.).
• Έως 650€ σε περίπτωση διενέργειας ελέγχου σε παραπάνω από 1 ακίνητα. Για κάθε επιπλέον ακίνητο, για το οποίο θα πραγματοποιηθεί Τεχνικός-Νομικός έλεγχος το κόστος ανέρχεται σε 350€ ανά ακίνητο. Στο πλαίσιο του Προγράμματος η συνολική χρέωση, δε θα υπερβαίνει τα 650€.
ΕΘΝΙΚΗ Κόστος Νομικού και Τεχνικού Ελέγχου Κατ’ ελάχιστον €246. Σε ειδικές περιπτώσεις όπου πραγματοποιηθεί αλλαγή ακινήτου και χρειαστεί να πραγματοποιηθούν νέοι έλεγχοι ακινήτου, θα υπάρξει επιπλέον επιβάρυνση για την ολοκλήρωση του Νομικού και του Τεχνικού Ελέγχου.
Σημειώνουμε ότι στα ως άνω έξοδα δεν περιλαμβάνονται λοιπά έξοδα που σχετίζονται με την εγγραφή του βάρους επί του ακινήτου όπως, δαπάνη για την έκδοση της δικαστικής απόφασης εγγραφής προσημείωσης υποθήκης επί ακινήτου, τέλος για την εγγραφή της προσημείωσης υποθήκης, έξοδα για την υποβολή αίτησης έκδοσης πιστοποιητικών, την περίληψη της δικαστικής απόφασης και την έκδοση των πιστοποιητικών, έξοδα για τη δήλωση των δικαιωμάτων προσημείωσης, εφόσον λειτουργεί Κτηματολογικό Γραφείο, έξοδα άρσης προσημείωσης. Αυτά θα καταβάλλονται από τον πιστούχο.
ΠΑΓΚΡΗΤΙΑ Κόστος Νομικού και Τεχνικού Ελέγχου (ευρώ)
1. Κόστος Νομικού Ελέγχου: € 86,80*
* – Αφορά σε έξοδα ελέγχου τίτλων ακινήτου προκειμένου να χορηγηθεί η έγκριση του δανείου και δεν περιλαμβάνει έξοδα εγγραφής προσημείωσης και τυχόν άλλα έξοδα που αφορούν στην εμπράγματη εξασφάλιση τα οποία βαρύνουν εξολοκλήρου τον δανειολήπτη.
– Συμπεριλαμβάνεται ΦΠΑ, σήμερα 24%.
– Σε περίπτωση μετάβασης δικηγόρου σε υποθηκοφυλακείο εκτός της έδρας του ο δανειολήπτης επιβαρύνεται με τα έξοδα μετακίνησης (€ 0,25/χλμ) καθώς και με τυχόν άλλα πραγματικά έξοδα μετάβασης και διαμονής.
– Τα εν λόγω έξοδα αφορούν ανά ελεγχόμενο ακίνητο, εισπράττονται πριν από τη διενέργεια των αντίστοιχων ελέγχων και δεν επιστρέφονται εφόσον οι έλεγχοι πραγματοποιηθούν.
2. Κόστος Τεχνικού Ελέγχου: € 148,80**

** – Αφορά σε έξοδα εκτίμησης ακινήτου προκειμένου να χορηγηθεί η έγκριση του δανείου.
– Συμπεριλαμβάνεται ΦΠΑ, σήμερα 24%.
– Σε περίπτωση μετάβασης του εκτιμητή σε απόσταση πέραν των 30χλμ από την έδρα του ο δανειολήπτης επιβαρύνεται με τα έξοδα μετακίνησης (€ 0,25/χλμ) καθώς και με τυχόν άλλα πραγματικά έξοδα μετάβασης και διαμονής.
– Τα εν λόγω έξοδα αφορούν ανά ελεγχόμενο ακίνητο, εισπράττονται πριν από τη διενέργεια των αντίστοιχων ελέγχων και δεν επιστρέφονται εφόσον οι έλεγχοι πραγματοποιηθούν.
ΣΥΝΕΤΑΙΡΙΣΤΙΚΗ ΤΡΑΠΕΖΑ ΗΠΕΙΡΟΥ 400,00 €
ΣΥΝΕΤΑΙΡΙΣΤΙΚΗ ΤΡΑΠΕΖΑ ΘΕΣΣΑΛΙΑΣ 350,00 €
ΣΥΝΕΤΑΙΡΙΣΤΙΚΗ ΤΡΑΠΕΖΑ ΚΑΡΔΙΤΣΑΣ 300,00 €
ΣΥΝΕΤΑΙΡΙΣΤΙΚΗ ΤΡΑΠΕΖΑ ΧΑΝΙΩΝ 350€+ ΦΠΑ
ATTICA BANK Κόστος Νομικού και Τεχνικού Ελέγχου (ευρώ)
•Δαπάνη εκτίμησης Γης – Οριζόντιας ή Αυτοτελούς Κατοικίας : Πάγιο € 175
πλέον Φ.Π.Α.
Η δαπάνη εκτίμησης περιλαμβάνει έλεγχο πολεοδομικής νομιμότητας
ακινήτων εκτιμηθείσας αξίας έως € 600.000.
Για εκτιμώμενα ακίνητα οδικής απόστασης > 40χλμ από την έδρα του εντολέα
καταβάλλονται οδοιπορικά έξοδα με χρέωση € 0,25/χλμ.
Επίσης καταβάλλονται έξοδα εισιτηρίων, πορθμείων, διοδίων σύμφωνα με τα
παραστατικά που θα προσκομίζονται από τον εκτιμητή με μέγιστη αμοιβή
το ποσό των 80 € πλέον ΦΠΑ.. Σε περιπτώσεις διανυκτέρευσης του εκτιμητή
θα εκδίδεται τιμολόγιο και μέχρι του ποσού των € 70 (διανυκτέρευση και πρωϊνό)
με μέγιστη αμοιβή το ποσό των € 120 / ημέρα πλέον
ΦΠΑ και μία διανυκτέρευση.
•Δαπάνη Νομικού Ελέγχου :
80 συμπεριλαμβανομένου Φ.Π.Α.
Σε καμία περίπτωση το συνολικό ποσό των εξόδων νομικού και τεχνικού ελέγχου
ανά τελικό αποδέκτη δεν θα υπερβεί το ποσό των € 650.
Τα ανωτέρω έξοδα εισπράττονται ανά ακίνητο.
ΤΡΑΠΕΖΑ ΠΕΙΡΑΙΩΣ 500€, συμπεριλαμβανομένου ΦΠΑ. Η αμοιβή αφορά μέγιστο ποσό για ένα ακίνητο και δεν περιλαμβάνει τυχόν οδοιπορικά που ενδέχεται να επιβαρύνουν λόγω ακινήτου σε απομακρυσμένες περιοχές όπου δεν υφίσταται κατάστημα της τράπεζας

Η μονομερής αλλαγή των λοιπών εξόδων προς τα πάνω δεν είναι επιτρεπτή.

  • Λοιπά έξοδα που σχετίζονται με την εγγραφή του βάρους επί του ακινήτου όπως, δαπάνη για την έκδοση της δικαστικής απόφασης εγγραφής προσημείωσης υποθήκης επί ακινήτου, τέλος για την εγγραφή της προσημείωσης υποθήκης, έξοδα για την υποβολή αίτησης έκδοσης πιστοποιητικών, την περίληψη της δικαστικής απόφασης και την έκδοση των πιστοποιητικών, έξοδα για τη δήλωση των δικαιωμάτων προσημείωσης, εφόσον λειτουργεί Κτηματολογικό Γραφείο, έξοδα άρσης προσημείωσης, θα καταβάλλονται από τον δανειολήπτη.
  1. Υπάρχει δυνατότητα πρόωρης εξόφλησης;

Ο Δανειολήπτης μπορεί να εξοφλήσει μερικώς ή στο σύνολό του το δάνειο πριν την ημερομηνία λήξης του χωρίς οποιαδήποτε ποινή ή άλλη επιβάρυνση.

  1. Υπάρχει περιορισμός και ως προς την εκτίμηση που θα ολοκληρωθεί από την Τράπεζα; Για παράδειγμα: έστω ότι η εμπορική αξία του ακινήτου έχει εκτιμηθεί από τον συνεργαζόμενο μηχανικό της Τράπεζας στις €250.000, αλλά ο ενδιαφερόμενος έχει συμφωνήσει να αγοράσει το ακίνητο στις €200.000 (και άρα το συμβόλαιο αναγράφει €200.000). Αυτό συνεπάγεται απόρριψη της αίτησης από την Τράπεζα, ή λαμβάνεται υπόψη μόνο το ποσό που αναγράφεται στο συμβόλαιο;

Σύμφωνα με το ν. 5006/2022 και την ΚΥΑ, ορίζεται αξία μέχρι €200.000 σύμφωνα με το συμβόλαιο αγοράς. Δεν μπορεί να απορριφθεί ως μη επιλέξιμη κατοικία εφόσον το συμβόλαιο είναι μέχρι το ανωτέρω όριο.

  1. Ποια είναι τα κριτήρια για τον πωλητή του ακινήτου;

Ο πωλητής του ακινήτου απαγορεύεται να είναι συγγενής (του αγοραστή ή του έτερου μέλους ζευγαριού), εξ’ αίματος ή εξ’ αγχιστείας, Α’ ή Β βαθμού, ή πρόσωπο που συνδέεται με σύμφωνο συμβίωσης με τον αγοραστή, ενδεικτικά:

  • παππούδες/γιαγιάδες σε σχέση με εγγόνια,
  • αδέλφια σε σχέση μεταξύ τους.

Η πιστοποίηση του βαθμού συγγένειας πραγματοποιείται με πιστοποιητικό οικογενειακής κατάστασης του αιτούντος και της πατρικής και μητρικής του οικογένειας και του συζύγου ή μέρους του συμφώνου συμβίωσης, ή πιστοποιητικό εγγυτέρων συγγενών, όπως προβλέπεται στη σχετική ΚΥΑ (189/2023 B’ 1180, όπως τροποποιήθηκε με την ΚΥΑ 34221/2023 Β’ 2018).

  1. Τι σημαίνει το ηλικιακό όριο των 39 ετών; Εννοείται μέχρι και 1 ημέρα πριν κλείσει κάποιος τα 40 ή μέχρι να κλείσει τα 39; Δηλαδή αν είναι 39 και 1 μηνός θα μπορεί να συμμετέχει;

Οι ενδιαφερόμενοι που έχουν συμπληρώσει το 39ο έτος της ηλικίας τους, αλλά όχι το 40ο έχουν δικαίωμα συμμετοχής στο πρόγραμμα. Επομένως, στην περίπτωση που ο ενδιαφερόμενος είναι 39 ετών και ενός μηνός έχει δικαίωμα συμμετοχής.

  1. Σε περιπτώσεις συζύγων ή προσώπων που συνδέονται με σύμφωνο συμβίωσης η αίτηση πρέπει να γίνει από τον/την σύζυγο που είναι κάτω των 39, ανεξαρτήτως εισοδήματος; Αν το εισόδημα το έχει αυτός που δεν πληροί το ηλικιακό κριτήριο, στο όνομα ποιου θα γίνει η αίτηση;

Περίπτωση 1: Έγγαμος και η αγορά γίνεται και από τους δύο.

Περίπτωση 2: Έγγαμος και η αγορά γίνεται μόνο από αυτόν που είναι εντός του ηλικιακού κριτηρίου, αλλά είναι εκτός εισοδηματικών κριτηρίων.

Περίπτωση 3: Έγγαμος αλλά η αγορά γίνεται μόνο από αυτόν που δεν καλύπτει το ηλικιακό κριτήριο, αλλά καλύπτει το εισοδηματικό κριτήριο.

ΑΠΑΝΤΗΣΗ: Για όλες τις περιπτώσεις αξιολογείται το οικογενειακό εισόδημα, είτε κάνουν κοινή είτε χωριστή δήλωση φορολογίας εισοδήματος. Ο αιτών πρέπει να πληροί υποχρεωτικά το ηλικιακό όριο.

  1. Στα δικαιολογητικά αναφέρεται ότι απαιτούνται για την ένταξη στο πρόγραμμα υποβολή Δήλωσης Στοιχείων Ακινήτου (Ε9) και Πιστοποιητικό ΕΝΦΙΑ του τελευταίου έτους. Τι γίνεται όμως όταν δεν διαθέτει κανείς ακίνητο και δεν μπορεί να εκτυπώσει τέτοια πιστοποιητικά;

Εκτυπώνεται πιστοποιητικό (από το taxisnet) στο οποίο αναφέρεται ότι δεν γίνεται σχετική δήλωση και υποβάλλεται από τον αιτούντα μαζί με σχετική Υπεύθυνη Δήλωση του άρθρου 8 του ν.1599/1986.

  1. Το προς αγορά ακίνητο θα πρέπει να ελεγχθεί εάν καλύπτει τη στεγαστική ανάγκη του δικαιούχου;

Το προς αγορά ακίνητο θα είναι πρώτη κατοικία.  Τα κριτήρια που πρέπει να πληροί το ακίνητο ορίζονται στο άρθρο 4 του ν 5006/2022 και αναφέρονται ρητώς στην απάντηση της ερώτησης νο 4.

Τα κριτήρια καταλληλόλητας που σχετίζονται με την κάλυψη της στεγαστικής ανάγκης ισχύουν μόνο για τα υφιστάμενα ακίνητα ιδιοκτησίας του αιτούντα.

  1. Με ποιο τρόπο υποβάλουν αίτηση χρηματοδότησης οι ενδιαφερόμενοι για τη λήψη δανείου στο πλαίσιο του Προγράμματος;

Οι ενδιαφερόμενοι υποβάλουν αίτηση σε συνεργαζόμενη με το Πρόγραμμα τράπεζα της επιλογής τους, προκειμένου να κριθεί κατά αρχήν η επιλεξιμότητά τους. Στη συνέχεια, και στο πλαίσιο συγκεκριμένων χρονικών περιθωρίων, ακολουθείται η συνήθης διαδικασία αξιολόγησης και έγκρισης στεγαστικού δανείου.

  1. Υπάρχει χρονική δέσμευση από την τράπεζα να ενημερώσει τον αιτούντα για το αποτέλεσμα αξιολόγησης της αίτησης;

Οι τράπεζες ελέγχουν την πλήρωση των προϋποθέσεων επιλεξιμότητας καθώς και των δικαιολογητικών που έχουν ζητηθεί για κάθε αιτούντα και σε περίπτωση που αυτά πληρούνται, αξιολογούν την πιστοληπτική ικανότητα του αιτούντος με βάση τους σχετικούς εσωτερικούς τους κανονισμούς και αποφασίζουν για την προέγκριση ή όχι του δανείου εντός 60 ημερών από τη χρονική στιγμή που ο ενδιαφερόμενος υποβάλει την αίτηση.

  1. Για ποιο διάστημα ισχύει η οικονομική προέγκριση που έλαβε ο ενδιαφερόμενος και τι οφείλει να κάνει στη συνέχεια για την ολοκλήρωση του αιτήματος;

Η προέγκριση ισχύει για 60 ημέρες από τη γνωστοποίησή της στον αιτούντα. Εντός του διαστήματος αυτού ο αιτών οφείλει να γνωστοποιήσει στην τράπεζα το αιτούμενο ποσό δανείου, το ακίνητο που προτίθεται να αγοράσει και την τιμή στην οποία προτίθεται να το αγοράσει, και να προσκομίσει τα έγγραφα που απαιτούνται, ώστε η τράπεζα να ολοκληρώσει  τον απαραίτητο έλεγχο. Εφόσον η εν λόγω προθεσμία παρέλθει άπρακτη, η οικονομική προέγκριση παύει να ισχύει.

  1. Υπάρχουν χρονικοί περιορισμοί για την υπογραφή της δανειακής συμβάσης και την εκταμίευση του δανείου;

Ναι, η υπογραφή της σύμβασης του δανείου και η εκταμίευση του συνολικού ποσού θα πρέπει να έχουν γίνει από τον ενδιαφερόμενο εντός χρονικού διαστήματος έξι μηνών από την έγκριση της αίτησης από την ΕΑΤ. Σε περίπτωση που το ανωτέρω διάστημα παρέλθει άπρακτο, η ενταγμένη αίτηση απεντάσσεται από το Χαρτοφυλάκιο. Μόνο σε περιπτώσεις που υπάρξει επιβεβαιωμένη καθυστέρηση μετεγγραφής του ακινήτου δύναται ο ενδιαφερόμενος να αιτηθεί παράταση του χρόνου υπογραφής Σύμβασης Τελικού Αποδέκτη και Εκταμίευσης κατά δύο επιπλέον μήνες κατ’ ανώτατο, εφόσον η σχετική αίτηση για εγγραφή υποθήκης ή προσημείωσης έχει υποβληθεί εντός της προθεσμίας των έξι μηνών.

  1. Επιτρέπεται η υποβολή αίτησης σε περισσότερες από μία τράπεζες;

ΝΑΙ. Στην περίπτωση αυτή βέβαια ο αιτών επιβαρύνεται με το κόστος του κάθε διενεργούμενου Νομικού και Τεχνικού ελέγχου του ακινήτου. Ωστόσο η έγκριση και η αντίστοιχη δέσμευση ποσού θα γίνει επί μιας αιτήσεως.

  1. Ποια είναι τα δικαιολογητικά που πρέπει να συγκεντρώσουν οι ενδιαφερόμενοι;

Προκειμένου να διαπιστωθεί αν καλύπτονται τα κριτήρια υπαγωγής στο πρόγραμμα (ηλικία, εισόδημα, ιδιοκτησία άλλου κατάλληλου ακινήτου), οι ενδιαφερόμενοι θα πρέπει να υποβάλουν τα εξής στοιχεία:

Α.   ΔΙΚΑΙΟΥΧΟΣ

Α1. ΗΛΙΚΙΑ ΑΙΤΟΥΝΤΟΣ:

  1. Πιστοποιητικό γέννησης. Ή
  2. Αντίγραφο Αστυνομικής ταυτότητας.

Α2. ΟΙΚΟΓΕΝΕΙΑΚΗ ΚΑΤΑΣΤΑΣΗ:

  1. Πιστοποιητικό οικογενειακής κατάστασης που έχει εκδοθεί όχι νωρίτερα από ένα (1) μήνα πριν την υποβολή της αίτησης για χορήγηση δανείου.
  2. Υπεύθυνη δήλωση του άρθρου 8 του ν. 1599/1986 ότι ασκεί εν τοις πράγμασι και κατ’ αποκλειστικότητα τη γονική μέριμνα ενός ή περισσότερων ανήλικων τέκνων, (σε περιπτώσεις μονογονεϊκής οικογένειας).

3.Αντίγραφο δικαστικής απόφασης σε περίπτωση διαζυγίου ή ακυρώσεως γάμου ή λύσης του συμφώνου συμβίωσης η άλλες εξαιρετικές περιπτώσεις.

Β. ΕΙΣΟΔΗΜΑΤΙΚΑ  ΚΡΙΤΗΡΙΑ

1α.Δήλωση Φορολογίας Εισοδήματος Φυσικών Προσώπων (Ε1), του τελευταίου φορολογικού έτους αιτούντος.

1β.Δήλωση Φορολογίας Εισοδήματος Φυσικών Προσώπων (Ε1), του τελευταίου φορολογικού έτους συζύγου/ συμβίου αιτούντος.

Ή

2α. Εκκαθαριστικό Σημείωμα/Πράξη Διοικητικού Προσδιορισμού Φόρου Φυσικών Προσώπων του τελευταίου φορολογικού έτους αιτούντος.

2β.Εκκαθαριστικό Σημείωμα/Πράξη Διοικητικού Προσδιορισμού Φόρου Φυσικών Προσώπων του τελευταίου φορολογικού έτους συζύγου/ συμβίου αιτούντος.

Στην περίπτωση συζύγων ή μερών συμφώνου συμβίωσης, λαμβάνεται υπόψη το οικογενειακό τους εισόδημα, ανεξαρτήτως εάν υποβάλλουν χωριστές δηλώσεις ή εάν υποβάλλει αίτηση για χορήγηση δανείου  ο ένας εκ των δυο.

Γ. ΥΠΑΡΞΗ Ή ΜΗ ΚΑΤΑΛΛΗΛΟΥ ΑΚΙΝΗΤΟΥ  ΓΙΑ ΚΑΤΟΙΚΙΑ

1α. Δήλωση στοιχείων ακινήτου (Ε9) του τελευταίου έτους

1β. Ή Εκτύπωση από taxisnet ότι δεν υφίστανται δηλώσεις στοιχείων ακινήτου (Ε9)

1γ. . Πιστοποιητικό Ενιαίου Φόρου Ιδιοκτησίας Ακινήτων (ΕΝ.Φ.Ι.Α.) του τελευταίου έτους.

2α. Έντυπο Ε3-Κατάσταση οικονομικών στοιχείων από επιχειρηματική δραστηριότητα του αιτούντος

2β.Βεβαίωση του εργοδότη που αποδεικνύει τον τόπο επαγγελματικής απασχόλησης.

  1. σε περίπτωση κυοφορίας σχετική ιατρική βεβαίωση

Δ.  ΥΠΕΥΘΥΝΗ ΔΗΛΩΣΗ

Υπεύθυνη δήλωση του άρθρου 8 του ν. 1599/1986 (Α’ 75), με την οποία ο αιτών βεβαιώνει ότι τα στοιχεία που δηλώνονται στα κατατεθειμένα δικαιολογητικά είναι αληθή και πλήρη, τα δικαιολογητικά γνήσια και ότι έχει λάβει γνώση των όρων του Προγράμματος τους οποίους αποδέχεται πλήρως.


Aπό σήμερα σε ισχύ ο νέος κατώτατος μισθός των 780 ευρώ

0

Από σήμερα, 1η Απριλίου οι περίπου 600.000 μισθωτοί που αμείβονται με τα κατώτατα όρια θα λαμβάνουν 780 ευρώ μεικτά μηνιαίως. Το καθαρό ποσό θα ανέρχεται σε 665,70 € από 614,11 € και η καθαρή αύξηση σε 52 ευρώ ( + 8.4%). Μάλιστα στις περιπτώσεις που ο μισθωτός είναι έγγαμος και έχει προϋπηρεσία 9 έτη ο νέος μισθός του φθάνει τα 1.115 ευρώ.

Οι ετήσιες μεικτές αποδοχές για το μισθωτό (συμπεριλαμβάνονται δώρα Πάσχα, Χριστουγέννων και επίδομα αδείας) ανέρχονται σε 10.968,75 € ενώ οι καθαρές αποδοχές ανέρχονται σε 9.374,12 €.

Δώρο Πάσχα. Αυξημένο δώρο Πάσχα θα λάβουν 585.000 εργαζόμενοι που αμείβονται με τον κατώτατο μισθό. Η χρονική περίοδος που υπολογίζεται το δώρο αρχίζει από την 1 Ιανουαρίου μέχρι 30 Απριλίου κάθε έτους. Συνεπώς, αν η σχέση εργασίας διήρκεσε ολόκληρο το χρονικό διάστημα ο εργαζόμενος δικαιούται να λάβει μισό μηνιαίο μισθό αν αμείβεται με μισθό και 15 ημερομίσθια αν αμείβεται με ημερομίσθιο. Το δώρο Πάσχα υπολογίζεται βάσει των πράγματι καταβαλλόμενων τακτικών αποδοχών την 15η ημέρα πριν το Πάσχα, εφόσον αυτές είναι ίσες ή ανώτερες των νομίμων. Δηλαδή το δώρο θα υπολογιστεί με βάση το νέο μισθό που θα καταβάλλεται από την 1η Απριλίου. Σε περίπτωση που η εργασιακή σχέση έχει λυθεί πριν από την παραπάνω ημερομηνία το Δώρο Πάσχα υπολογίζεται με βάση τις αποδοχές που καταβάλλονταν την ημέρα που λύθηκε η εργασιακή σχέση.

Εν προκειμένω το 2022 το δώρο Πάσχα ανέρχεται σε 406.25 ευρώ, το επίδομα αδείας σε 390 ευρώ και το δώρο Χριστουγέννων σε 812.5 ευρώ.

Να σημειώσουμε ότι ο άγαμος ,χωρίς προϋπηρεσία βρισκόταν εντός τους αφορολόγητου ορίου με τον προηγούμενο κατώτατο μισθό ενώ τώρα ανεβαίνει κλιμάκιο και επιβαρύνεται για πρώτη φορά με φόρο 73.26 ευρώ ετησίως. Στα στα 36,5 ευρώ τον χρόνο ανέρχεται ο φόρος για το μισθωτό με ένα παιδί ενώ παραμένει εντός αφορολόγητου ορίου ο μισθωτός με δύο παιδιά.


Την ίδια ώρα , ο μισθωτός θα κοστίζει συνολικά στην επιχείρηση 953.86 ευρώ από 872 ευρώ (+ 81,8 ευρώ) ενώ σε 12μηνη βάση αν συνυπολογιστούν τα δώρα και τα επιδόματα θα κοστίζει 1.117,81 € μηνιαίως. Όπως επισημαίνει το Βιοτεχνικό Επιμελητήριο της Αθήνας, μια μικρομεσαία επιχείρηση, με 5 άτομα αμειβόμενα με τον κατώτατο μισθό, θα κληθεί να καταβάλει επιπλέον 5.726 ευρώ, σε ετήσια βάση. Σε συνδυασμό μάλιστα, με την αύξηση των ασφαλιστικών εισφορών κατά 9,6% από την 1η Ιανουαρίου, που συνεπάγεται επιβάρυνση από 244 έως 655 ευρώ το χρόνο, ανάλογα με την ασφαλιστική κατηγορία του ελεύθερου επαγγελματία, οι οικονομικές υποχρεώσεις των επιχειρήσεων αυξάνονται δυσανάλογα.

Τριετίες: Ο υπουργός εργασίας Κωστής Χατζηδάκης έχει τονίσει ότι οι σχετικές αποφάσεις για το «ξεπάγωμα» των τριετιών θα ληφθούν στο τέλος του 2023 – Ιανουάριο 2024 αν πέσει η ανεργία κάτω από 10% . Και ναι μεν η ΕΛΣΤΑΤ, τον περασμένο Ιανουάριο δείχνει την ανεργία να πέφτει στο 10,8%, όμως στον προϋπολογισμό του 2023, η εκτίμηση του οικονομικού επιτελείου είναι ότι η ανεργία το τρέχον έτος θα διαμορφωθεί στο 12,7%, δυσκολεύοντας την επαναφορά των τριετιών.

Έτσι οι μισθοί με τις παγωμένες τριετίες που ισχύουν σήμερα θα διαμορφωθούν ως εξής :

Προϋπηρεσία 0-3 έτη έως τον Φεβρουάριο του 2012: 780 ευρώ

Προϋπηρεσία 3-6 έτη έως τον Φεβρουάριο του 2012: 858 ευρώ και 1001 σε 12μηνη βάση

Προϋπηρεσία 6-9 έτη έως τον Φεβρουάριο του 2012: 936 ευρώ και 1092 σε 12μηνη βάση

Προϋπηρεσία 9 έτη και άνω έως τον Φεβρουάριο του 2012: 1.014 ευρώ και 1183 σε 12μηνη βάση

Για όσους παίρνουν επίδομα γάμου, το οποίο είναι 10%, οι νέοι ελάχιστοι μισθοί διαμορφώνονται ως εξής:

Προϋπηρεσία 0-3 έτη έως τον Φεβρουάριο του 2012: 858 ευρώ

Προϋπηρεσία 3-6 έτη έως τον Φεβρουάριο του 2012: 936 ευρώ

Προϋπηρεσία 6-9 έτη έως τον Φεβρουάριο του 2012: 1.014 ευρώ

Προϋπηρεσία 9 έτη και άνω έως τον Φεβρουάριο του 2012: 1.115 ευρώ

Υπενθυμίζουμε ότι το επίδομα γάμου δεν είναι θεσμοθετημένο αλλά «διασώζεται» μέσω της υπογραφής Εθνικής Γενικής Συλλογικής Σύμβασης Εργασίας μεταξύ ΓΣΕΕ και εργοδοτικών φορέων και καταβάλλεται στους μισθωτούς από την πλειοψηφία των επιχειρήσεων.

Η αύξηση του κατώτατου μισθού θα συμπαρασύρει και το επίδομα ανεργίας που λαμβάνουν περίπου 200.000 άνεργοι αλλά και μια σειρά επιδομάτων που καταβάλει η ΔΥΠΑ ( εποχικό βοήθημα , επίδομα επίσχεσης κλπ) . Σήμερα το επίδομα είναι 438 ευρώ και από την 1η Απριλίου 2023 θα φτάσει στα 479.17 ευρώ.

Ρύθμιση οφειλών στους Δήμους μέχρι 72 δόσεις – Οι όροι και οι προϋποθέσεις

0

Δυνατότητα ρύθμισης οφειλών πολιτών προς Δήμους σε έως και 72 δόσεις αλλά και αναβίωσης παλαιότερων ρυθμίσεων οφειλών σε έως και 100 δόσεις, παρέχουν διατάξεις στον προσφάτως ψηφισθέντα νόμο 5036/2023 του υπουργείου Οικονομικών, που συμπεριλήφθηκαν με πρωτοβουλία του υπουργείου Εσωτερικών.

Οι οφειλέτες που επιθυμούν να κάνουν χρήση των ευνοϊκών ρυθμίσεων οφείλουν να υποβάλουν αίτηση προς τον οικείο Δήμο έως τις 30 Ιουνίου 2023 µέσω του διαδικτυακού τόπου του Δήµου ή µέσω ηλεκτρονικού ταχυδροµείου ή µέσω ειδικής εφαρµογής του αρµοδίου Δήµου ή της Κεντρικής Ένωσης Δήµων Ελλάδος.

Ειδικότερα, το άρθρο 90 αναφέρει μεταξύ άλλων τα εξής:

Οφειλές προς δήμους που κατέστησαν ληξιπρόθεσμες μετά την 1η.11.2021 και έως την 1η.2.2023 μπορούν να ρυθμιστούν είτε σε 36 δόσεις με επιτόκιο που υπολογίζεται με βάση το τελευταίο δημοσιευμένο μέσο ετήσιο επιτόκιο δανείων σε ευρώ χωρίς καθορισμένη διάρκεια αλληλόχρεων λογαριασμών που χορηγούνται από όλα τα πιστωτικά ιδρύματα στην Ελλάδα σε μη χρηματοπιστωτικές επιχειρήσεις, όπως αυτό δημοσιεύεται από την Τράπεζα της Ελλάδος, πλέον είκοσι πέντε εκατοστών της εκατοστιαίας μονάδας (0,25%), ετησίως υπολογιζόμενο, είτε σε έως 72 δόσεις με επιτόκιο που υπολογίζεται με βάση το τελευταίο δημοσιευμένο μέσο ετήσιο επιτόκιο δανείων σε ευρώ χωρίς καθορισμένη διάρκεια αλληλόχρεων λογαριασμών που χορηγούνται από όλα τα πιστωτικά ιδρύματα στην Ελλάδα σε μη χρηματοπιστωτικές επιχειρήσεις, όπως αυτό δημοσιεύεται από την Τράπεζα της Ελλάδος, πλέον μιάμισης εκατοστιαίας μονάδας (1,5%), ετησίως υπολογιζόμενο, υπό τις εξής προϋποθέσεις:

α) Ο οφειλέτης να μην είχε ληξιπρόθεσμες οφειλές ή αρρύθμιστες ληξιπρόθεσμες οφειλές στις ταμειακές υπηρεσίες των δήμων την 1η.11.2021 και επιπλέον να έχει καταβάλει όλες τις μηνιαίες δόσεις των ρυθμίσεων των 100 δόσεων, έως την ημερομηνία υπαγωγής στη νέα ρύθμιση, εφόσον είχε υπαχθεί σε αυτές.

β) Ο οφειλέτης να έχει υποβάλλει όλες τις δηλώσεις εισοδήματος για την τελευταία πενταετία μέχρι την 31η.12.2022.

γ) Ο οφειλέτης κατά τον χρόνο υπαγωγής στη ρύθμιση να μην έχει καταδικαστεί αμετάκλητα για φοροδιαφυγή ή λαθρεμπορία.

Το ελάχιστο ποσό μηνιαίας καταβολής δόσης ανέρχεται σε 30 ευρώ.

Σε περίπτωση ένταξης στη νέα ρύθμιση ισχύουν όλα τα ευεργετήματα που παρέχει η νομοθεσία όπως η χορήγηση αποδεικτικού ενημερότητας και η αναστολή της συνέχισης της διαδικασίας αναγκαστικής εκτέλεσης επί των οφειλών που ρυθμίζονται.

Μπορούν να ενταχθούν στη νέα ρύθμιση των 36 ή 72 δόσεων και οφειλές που έχουν καταστεί ληξιπρόθεσμες μετά την 1η.11.2021 και είναι ενταγμένες σε εξυπηρετούμενες κατά την 1η.2.2023 πάγιες ρυθμίσεις, εφόσον οι ρυθμίσεις αυτές περιλαμβάνουν αποκλειστικά τέτοιες οφειλές.

Προκειμένου ο οφειλέτης να ενταχθεί στη νέα ρύθμιση, αν έχει λοιπές αρρύθμιστες ληξιπρόθεσμες οφειλές που δεν έχει εντάξει σε άλλη ενήμερη ρύθμιση δόσεων τμηματικής καταβολής, υποχρεούται εντός μηνός από την επικύρωση της ένταξης, να τις ρυθμίσει με την πάγια ρύθμιση των 24 ή 48 δόσεων κατά περίπτωση.

Εξαιρούνται από τη ρύθμιση όσες οφειλές δεν μπορούν να υπαχθούν σε νομοθετική ρύθμιση τμηματικής καταβολής ή η ρύθμισή τους απαγορεύεται από άλλους νόμους.

Προκειμένου να αναβιώσει η ρύθμιση των 100 δόσεων, αν ο οφειλέτης έχει λοιπές αρρύθμιστες ληξιπρόθεσμες οφειλές που δεν έχει εντάξει σε άλλη ενήμερη ρύθμιση δόσεων τμηματικής καταβολής, υποχρεούται εντός μηνός από την επικύρωση της αναβίωσης, να τις ρυθμίσει με την πάγια ρύθμιση των 24 ή 48 δόσεων κατά περίπτωση.

Αν ο οφειλέτης έχει απωλέσει την πάγια ρύθμιση στο παρελθόν, του δίδεται η δυνατότητα ένταξης στην πάγια ρύθμιση με τους όρους της δεύτερης ευκαιρίας, προς τον σκοπό αναβίωσης των ρυθμίσεων των 100 δόσεων και υπό τον όρο ότι ο οφειλέτης ρυθμίζει το σύνολο των οφειλών του.

Σπίτι μου: Όλα όσα πρέπει να γνωρίζετε – Πότε κάνει πρεμιέρα

0

Ξεκινά από τη Δευτέρα 3 Απριλίου 2023, η υποβολή αιτήσεων στις τράπεζες από νέους και νέα ζευγάρια για χορήγηση άτοκων ή χαμηλότοκων δανείων, με επιτόκιο που αντιστοιχεί στο ένα τέταρτο του κανονικού επιτοκίου της αγοράς, για απόκτηση πρώτης κατοικίας, μέσα από το πρόγραμμα «Σπίτι μου».

Όπως γνωστοποίησε ο υπουργός Εργασίας και Κοινωνικών Υποθέσεων, Κωστής Χατζηδάκης κατά τη συνέντευξη Τύπου, οι πολίτες μπορούν να υποβάλουν αίτηση για το πρόγραμμα από τη Δευτέρα. «Οι αιτήσεις θα αρχίσουν από τη Δευτέρα. Επομένως όσοι ενδιαφέρονται για το πρόγραμμα θα πρέπει να πάνε από Δευτέρα στις τράπεζες»  σημείωσε και ανέφερε τους δικαιούχους του προγράμματος.

«Ο προϋπολογισμός του προγράμματος είναι σε πρώτη φάση 500 εκατ. ευρώ. Και υπάρχει και σχετική πρόβλεψη μέχρι και διπλασιασμό του προϋπολογισμού. Το επιτόκιο θα είναι το 1/4 αυτού της αγοράς και θα είναι μηδενικό επιτόκιο για τους πολύτεκνους και τους τρίτεκνους» είπε ο κ. Χατζηδάκης.

Οι δικαιούχοι

Το πρόγραμμα αφορά σε νέους 25 μέχρι 39 ετών και νέα ζευγάρια που τουλάχιστον ο ένας από τους δυο να είναι από 25 ετών έως και 39 ετών και έδωσε ορισμένες διευκρινίσεις επί τούτου. Εάν σε ένα ζευγάρι ο ένας είναι 35 ετών και ο άλλος 41 ετών σε αυτή την περίπτωση επιτρέπεται η χορήγηση των δανείων αυτών, τόνισε ο κ. Χατζηδάκης και πρόσθεσε πως «το  κατώτερο ετήσιο εισόδημα  για να ενταχθεί κανείς στο πρόγραμμα είναι 10 χιλ. ευρώ και το ανώτατο είναι αντίστοιχο με το επίδομα θέρμανσης, όπως ισχύει κάθε φορά».

Δηλαδή δικαιούχοι του προγράμματος είναι άτομα ηλικίας, κατά την ημερομηνία υποβολής της αίτησης για τη χορήγηση δανείου, από 25 έως 39 ετών ή ζευγάρια (θα πρέπει ο ένας από τους δύο να πληροί το ηλικιακό κριτήριο), εφόσον:

– Έχουν ετήσιο εισόδημα τουλάχιστον 10.000 ευρώ έως το ποσό που αντιστοιχεί για τη λήψη επιδόματος θέρμανσης (16.000 ευρώ για άγαμο, 24.000 ευρώ για ζευγάρι συν 3.000 ευρώ για κάθε παιδί, 27.000 ευρώ για μονογονεϊκές οικογένειες συν 3.000 ευρώ για κάθε παιδί, πέραν του πρώτου

Τα περιουσιακά στοιχεία

Οι ενδιαφερόμενοι για να ενταχθούν στο πρόγραμμα θα πρέπει να έχουν συγκεκριμένα περιουσιακά στοιχεία. Ο δανειολήπτης δεν θα πρέπει να διαθέτει άλλο ακίνητο κατάλληλο για κατοικία. Δεν μπορεί να λάβει δάνειο όποιος διαθέτει ακίνητο με εμβαδό πάνω από 50 τ.μ. προσαυξανόμενο κατά 10 τ.μ. για κάθε μέλος της οικογένειας που συγκατοικεί  με το αιτούντα. Επίσης δεν μπορεί να λάβει δάνειο όποιος διαθέτει στο ακίνητο αυτό πλήρη κυριότητα ή επικαρπία με ποσοστό του άνω 50%. Το ακίνητο αυτό δεν πρέπει να είναι στην ίδια περιφερειακή ενότητα.  Δηλαδή  αν κάποιος έχει ακίνητο στη Θεσσαλονίκη και εργάζεται και ζει στην Αττική μπορεί να πάρει δάνειο. Το ακίνητο που διαθέτει ο αιτών δεν πρέπει να έχει χρήση πρώτης κατοικίας. Σε αυτές τις περιπτώσεις δεν μπορεί να πάρει δάνειο.

Τι σπίτι μπορεί να αγοράσει ένας νέος  με το χαμηλότοκο δάνειο

«Οι δικαιούχοι του προγράμματος θα μπορούν να αγοράσουν σπίτια που  έχουν αξία  έως 200 χιλ .ευρώ, έχουν μέγεθος έως 150 τμ  και παλαιότητα έως 15 έτη και βρίσκονται εντός οικιστικής περιοχή» τόνισε ο κ. Χατζηδάκης και ανέφερε ενδεικτικά που μπορούν οι ενδιαφερόμενοι να βρουν διαθέσιμα σπίτια στο πλαίσιο του προγράμματος.

«Υπάρχουν διαθέσιμα διαμερίσματα από 75 τ. μ. μέχρι 150 τ.μ. και αξίας έως 2ο0 χιλ. ευρώ. Επίσημες μελέτες δείχνουν ότι διαμερίσματα με αυτά τα χαρακτηριστικά που είναι προς πώληση αυτήν την ώρα είναι το 60% του συνόλου των διαμερισμάτων στο κέντρο της Αθήνας . Το 74% στα δυτικά προάστια που είναι προς πώληση έχουν αυτά τα χαρακτηριστικά, το 59% στον Πειραιά, το 19% στα νότια προάστια, το 5% στα βόρεια προάστια και το 38% στα ανατολικά προάστια. Ενδεικτικά  η αξία των 200 χιλ. ευρώ αντιστοιχεί σε σπίτια εμβαδού 90 τ.μ. έως και 150 τ.μ. σε περιοχές όπως είναι στο Μαρούσι, στην Πεύκη, στην Αγία Παρασκευή, στην Τούμπα Θεσσαλονίκης. Ναι πράγματι παραδεχόμαστε ότι με αυτό το πρόγραμμα  δεν μπορεί να αγοράσει κανείς διαμέρισμα στην Βουλιαγμένη, στην Εκάλη, στο  Πανόραμα Θεσσαλονίκης. Αλλά μπορεί να αγοράσει διαμέρισμα σε περιοχές όπως είναι η Αγία Παρασκευή , η Πεύκη , το Μαρούσι , η Τούμπα »  σημείωσε.

Ποιες τράπεζες συμμετέχουν

Στο πρόγραμμα συμμετέχουν «όλες συστημικές τράπεζες, Alpha Bank, Eurobank, Εθνική Τράπεζα και Τράπεζα Πειραιώς. Συμμετέχουν επίσης η Παγκρήτια Τράπεζα, η Συνεταιριστική Τράπεζα Ηπείρου , η Συνεταιριστική Τράπεζα Θεσσαλίας, η Συνεταιριστική τράπεζα Καρδίτσας, η Συνεταιριστική Τράπεζα Χανίων και η Attica Bank. Οι τράπεζες αυτές έχουν βάσει της συμφωνίας που έχει υπογραφεί τα περιθώρια τα οποία θα κινηθούν πλέον του euribor τριμήνου»  είπε.

Τα παραδείγματα 

Εν συνεχεία ο κ. Χατζηδάκης παρέθεσε δύο παραδείγματα σε σχέση με  το όφελος που θα έχει ένας μέσος νέος που θα θελήσει να επωφεληθεί από το πρόγραμμα.

Αναλυτικά:

Πρώτο Παράδειγμα: Δάνειο  ύψους 100 χιλ. ευρώ με αποπληρωμή 30 χρόνια 

«Εάν πάρει κάποιος εμπορικό δάνειο σήμερα ύψους 100 χιλ. ευρώ για 30 χρόνια η μηνιαία δόση του δανείου θα είναι 587 ευρώ . Με το πρόγραμμα Σπίτι μου η δόση από 587 ευρώ πέφτει στα 342 ευρώ. Και εάν πρόκειται για τρίτεκνους και πολύτεκνους η δόση από τα 587 ευρώ πέφτει στα 277 ευρώ. Με άλλα λόγια ένας νέος ή ένα νέο ζευγάρι με το πρόγραμμα Σπίτι μου έχει όφελος  τον μήνα περίπου 245 ευρώ και τον χρόνο 2.935 ευρώ .Εάν κάποιος είναι πολύτεκνος ή τρίτεκνος έχει τον μήνα όφελος 310 ευρώ και τον χρόνο 3.717 ευρώ » σημείωσε.

Δεύτερο Παράδειγμα: Δάνειο ύψους 100 χιλ. ευρώ με αποπληρωμή για 20 χρόνια

«Για 20 χρόνια με το κανονικό επιτόκιο της αγοράς η μηνιαία δόση είναι 705 ευρώ. Από αυτά πάμε στα 480 ευρώ με το πρόγραμμα Σπίτι μου και στα 416 ευρώ εάν κάποιος είναι τρίτεκνος ή πολύτεκνος. Αυτό σημαίνει ότι σε δάνειο 100 χιλ. ευρώ με διάρκεια αποπληρωμής 20 ετών το μηνιαίο όφελος είναι 225 ευρώ και ετήσιο όφελος  2.700 ευρώ για νέους και νέα ζευγάρια και για τρίτεκνους και πολύτεκνους το μηνιαίο όφελος είναι 289 ευρώ και το ετήσιο όφελος 3.468 ευρώ » συμπλήρωσε.

Δείτε αναλυτικά τους πίνακες για τα επιτόκια των δανείων  που χορηγούν οι τράπεζες εδώ

Ποια είναι η διαδικασία χορήγησης δανείου

Μεταξύ άλλων περιέγραψε τη διαδικασία για να λάβει κανείς δάνειο στο πλαίσιο αυτό του προγράμματος.

  • «Ο πολίτης ενδιαφερόμενος επιλέγει την τράπεζα που επιθυμεί  εξαρτάται από τον ίδιο  και μπορεί να υποβάλλει την αίτησή του από τη Δευτέρα, 3 Απριλίου
  • Εντός 60 ημερών με βάση τη συμφωνία  που έχουμε υπογράψει με τις τράπεζες, οι τράπεζες ελέγχουν την πλήρωση των απαιτούμενων κριτηρίων και χορηγούν την οικονομική προέγκριση.
  • Και αφού δοθεί η οικονομική προέγκριση που είναι μια πρώτη εξέταση για το αν πληροί κάποιος  κάποια βασικά κριτήρια.
  • Στην συνέχεια  ο αιτών γνωστοποιεί το ακίνητο και την τιμή του και προσκομίζει τα απαιτούμενα έγγραφα με βάση τη συνήθη τραπεζική διαδικασία.
  • Μετά τους αναγκαίους ελέγχους η αίτηση εντάσσεται στο πρόγραμμα και ξεκινά ο απαιτούμενος νομικός και τεχνικός έλεγχος του προς αγορά ακινήτου.
  • Αυτή η διαδικασία διαρκεί 60 μέρες και κατόπιν υπογράφεται η σύμβαση του δανείου  και εκταμιεύεται το δάνειο εντός έξι μηνών από την ημερομηνία ένταξης  της αίτησης στο πρόγραμμα » τόνισε

 Ποιοι είναι οι όροι  της δανειακής σύμβασης

«Θα πρέπει να πληρούνται συσωρευτικά οι εξής προϋποθέσεις:

  • Διάρκεια  αποπληρωμής δανείου μέχρι 30 χρόνια: Δεν είναι υποχρεωτικό να είναι 30 χρόνια μπορεί να είναι και 20 χρόνια  ή και λιγότερο, εξαρτάται από το τι θα συμφωνήσει ο δανειολήπτης με την τράπεζα.
  • Μιλάμε για απόκτηση ακινήτου με πλήρη κυριότητά.
  • Θα έχουμε κάλυψη από το δάνειο έως και του 90% της  εμπορικής αξίας του ακινήτου » είπε.

Μπορώ να προεξοφλήσω το δάνειο;

Επίσης ο κ Χατζηδάκης ανέφερε πως « ο δανειολήπτης δύναται να εξοφλήσει μερικώς ή στο σύνολο του το δάνειο πριν από την ημερομηνία λήξης χωρίς οποιαδήποτε ποινή ή άλλη επιβάρυνση.

  • Κατά τη διάρκεια του δανείου απαγορεύεται η μεταβίβαση του ακινήτου ή επιβάρυνση του πλην αυτής που απαιτείται για παροχή εξασφάλισης για το δάνειο.
  • Δεν χρειάζεται προσωπική εγγύηση τρίτου. Δεν είναι προαπαιτούμενο το δάνειο να έχει εγγυητή.
  • Ο δανειολήπτης δεν επιβαρύνεται για τα έξοδα φακέλου. Eπιβαρύνεται με τα λοιπά έξοδα για την  απόκτηση του ακινήτου, για παράδειγμα ο νομικός έλεγχος και η τεχνική εκτίμηση του ακινήτου και εκείνα που σχετίζονται με την εγγραφή προς σημείωση και υποθήκης ακινήτου. Με άλλα λόγια δεν επιβαρύνεται με το πρώτο μέρος της διαδικασίας, επιβαρύνεται με το δεύτερο μέρος της διαδικασίας  όταν θα έχει περάσει τον έλεγχο της τράπεζας, θα έχει πάρει το δάνειο και θα χρειαστεί ο τεχνικός και  νομικός  έλεγχος .

Ποια είναι τα απαραίτητα δικαιολογητικά 

Τέσσερα είναι τα δικαιολογητικά για το πρόγραμμα «Σπίτι μου», σύμφωνα με τον κ. Χατζηδάκη.

  • Το πιστοποιητικό γέννησης ή αντίγραφο  αστυνομικής  ταυτότητας
  • Το πιστοποιητικό οικογενειακής κατάστασης
  • Δήλωση φορολογίας εισοδήματος φυσικών προσώπων
  • Δήλωση Ε9 και πιστοποιητικό ΕΝΦΙΑ
  • Χρειάζεται μαζί μια υπεύθυνη δήλωση με την οποία ο αιτών βεβαιώνει ότι  τα στοιχεία που δηλώνει είναι αληθή. Στην περίπτωση ζευγαριών τα έγγραφα υποβάλλονται και από τους δύο  ανεξάρτητα από το εάν η αίτηση για τη χορήγηση του δανείου υποβάλλεται από τον έναν εκ των  δύο.
  • Και οι τράπεζες έχουν το δικαίωμα ανάλογα με την περίπτωση να ζητήσουν κάποια πρόσθετα δικαιολογητικά


Οι δηλώσεις

Ο υπουργός Εργασίας και Κοινωνικών Υποθέσεων, Κωστής Χατζηδάκης, δήλωσε: «Με τη νέα στεγαστική πολιτική, που ανακοίνωσε και ήδη υλοποιεί η κυβέρνηση, δίνουμε μία πρώτη απάντηση στο στεγαστικό πρόβλημα, που αντιμετωπίζουν ιδιαίτερα οι νέοι και τα νέα ζευγάρια. Οι αιτήσεις για επιδοτούμενα στεγαστικά δάνεια ξεκινούν την ερχόμενη εβδομάδα, ενώ ακολουθεί το πρόγραμμα “Κάλυψη” για τη στέγαση ευάλωτων νέων σε ιδιωτικές κατοικίες, με καταβολή του ενοικίου από το Δημόσιο, η κοινωνική αντιπαροχή, αλλά και τα προγράμματα ανακαίνισης ιδιωτικών κατοικιών. Στόχος μας είναι η εξασφάλιση προσιτής και ποιοτικής στέγης σε χιλιάδες νέους και ευάλωτα νοικοκυριά, με χρήση ευρωπαϊκών και εθνικών πόρων, με αξιοποίηση δημόσιας και ιδιωτικής περιουσίας και με “οδηγό” τις αντίστοιχες πρακτικές που εφαρμόζονται στην ΕΕ».

Από την πλευρά του, ο υπουργός Επικρατείας, ‘Ακης Σκέρτσος, τόνισε: «Από τη Δευτέρα, μπορούν οι πρώτοι ενδιαφερόμενοι να απευθυνθούν στις τράπεζες, για να αποκτήσουν το δικό τους σπίτι, κάτι που ήταν αυτονόητο για τις προηγούμενες γενιές, αλλά είναι πιο δύσκολο για τους νέους σήμερα. Το κόστος εξυπηρέτησης του δανείου, που θα πάρουν από την τράπεζα, χάρη στην κρατική επιδότηση, είναι χαμηλότερο από το ενοίκιο που θα πλήρωναν. Αυτή είναι η προστιθέμενη αξία του προγράμματος, που ξεκινά. Είναι γεγονός ότι η Ελλάδα υπήρξε για πολλά χρόνια μία αφιλόξενη χώρα για τους νέους, που δεν τους έδινε τις ευκαιρίες που έπρεπε. Γνωρίζουμε επίσης καλά ότι τα κόστη διαβίωσης που σχετίζονται με τη στέγαση είναι αυξημένα σε σχέση με τις άλλες χώρες της Ευρώπης. Στόχος της δικής μας πολιτικής είναι να μειώσουμε τα κόστη αυτά και να κάνουμε πολύ πιο εύκολη τη ζωή των πολιτών, ώστε να επιλέγουν να ζουν, να δημιουργούν και να βιοπορίζονται στην Ελλάδα, να αισθάνονται ξανά – και ειδικά οι νέοι – ότι η Πολιτεία είναι στο πλευρό τους».

Ο διοικητής της ΔΥΠΑ, Σπύρος Πρωτοψάλτης, ανέφερε: «Μετά από 10 χρόνια, η νέα στεγαστική πολιτική είναι πλέον γεγονός, με τη ΔΥΠΑ να στηρίζει την απόκτηση πρώτης κατοικίας, μέσω δανείων, με χαμηλό ή χωρίς καθόλου επιτόκιο. Επιτέλους, αξιοποιούνται διαθέσιμοι πόροι για την υλοποίηση πολιτικών που στοχεύουν στην πρόσβαση σε προσιτή στέγη, με έμφαση στους νέους. Η ΔΥΠΑ διευρύνει την κοινωνική πολιτική της και ενεργοποιεί τις νέες αρμοδιότητες και τα νέα εργαλεία που θεσμοθετήθηκαν, πριν από σχεδόν έναν χρόνο, με τον νόμο Δουλειές Ξανά. Συνεχίζουμε να στηρίζουμε και να ενισχύουμε τους νέους ανθρώπους, για να χτίσουν το μέλλον τους».

Διαβάστε ολόκληρο τον οδηγό για το πρόγραμμα “Σπίτι μου “εδώ

Εκτεταμένοι έλεγχοι σε εκκρεμείς φορολογικές υποθέσεις του 2017

0

Εκτεταμένους ελέγχους σε χιλιάδες φορολογικές υποθέσεις ξεκίνησε η Φορολογική Αρχή, πριν επέλθει η παραγραφή τους στο τέλος του έτους.

Ειδικά για τις συγκεντρωτικές καταστάσεις του 2017, οι αμελείς και όσοι τις υπέβαλαν εκπρόθεσμα θα λαμβάνουν ραβασάκια με πρόστιμα, που θα πρέπει να εξοφλήσουν εντός 30 ημερών.

Από το ψιλό κόσκινο της ΑΑΔΕ θα περάσουν και περιπτώσεις, που έχουν να κάνουν με εισπράξεις από τους φορολογούμενους, εντός του 2017, αναδρομικών ποσών από αποδοχές παλαιότερων ετών.

Στο μικροσκόπιο της φορολογικής διοίκησης θα μπουν, επίσης και οι υποθέσεις που στο τέλος της φετινής χρονιάς θα παραγραφούν λόγω παρέλευσης 10ετίας ή 15ετίας.

Σε περίπτωση αμφισβήτησης του προστίμου, ο φορολογούμενος μπορεί εντός 30 ημερών να κάνει προσφυγή για επανεξέταση της υπόθεσης.

Πηγή: ΕΡΤ

Eros Ramazzotti: Σε πελάγη ευτυχίας ο Ιταλός τραγουδιστής – Έγινε παππούς για πρώτη φορά

0

Παππούς είναι, εδώ και λίγες ώρες, ο Eros Ramazzotti.

Η 26χρονη κόρη του Ιταλού τραγουδιστή, Aurora Ramazzotti, έφερε στον κόσμο την Πέμπτη 30 Μάρτιου ένα αγοράκι, που αποτελεί καρπό του έρωτά της με τον Goffredo Cerza.

Το πρωί της Παρασκευής ο Eros Ramazzotti κοινοποίησε στον προσωπικό του λογαριασμό στο Instagram μια φωτογραφία του εγγονού και στη λεζάντα έγραψε: «Η ζωή είναι υπέροχη! Καλώς ήρθες Cesare, το μέλλον είναι στα χέρια σου».

Αξίζει να σημειωθεί πως ο Eros Ramazzotti, εκτός από την Aurora, έχει άλλο δύο παιδιά, την 11χρονη Raffaela Maria και τον 8χρονο Gabrio Τullio.

Δείτε την ανάρτηση του Eros Ramazzotti για τον ερχομό του εγγονού του.

ΑΑΔΕ: Καινοτομίες στις φορολογικές δηλώσεις – Αυτά είναι τα έντυπα Ε1, Ε2 και το νέο εκκαθαριστικό

0

Με σημαντικές καινοτομίες και απλοποιήσεις, οι πολίτες καλούνται από σήμερα να υποβάλουν τις φετινές δηλώσεις φόρου εισοδήματος φυσικών προσώπων. Η ΑΑΔΕ έδωσε στην δημοσιότητα τα νέα έντυπα Ε1 και Ε2 καθώς επίσης και το εκκαθαριστικό που θα λαμβάνουν οι φορολογούμενοι.

Αναλυτικότερα:

  • Για πρώτη φορά προσυμπληρώνονται, με δυνατότητα τροποποίησης, επιμέρους κωδικοί του Ε3, με βάση τα στοιχεία που έχουν διαβιβαστεί στην ψηφιακή πλατφόρμα myDATA.
  • Έχει ανασχεδιαστεί το εκκαθαριστικό και οι δηλώσεις Ε1 και Ε2, ώστε η συμπλήρωσή τους να είναι ευκολότερη.
  • Σε νέο πίνακα του Ε1 αναγράφονται διακριτά τα ποσά δαπανών με ηλεκτρονικά μέσα, που αφαιρούνται από το εισόδημα ή υπολογίζονται διπλά για τον σχηματισμό του απαιτούμενου ποσού δαπανών με ηλεκτρονικά μέσα πληρωμής.
  • Οι φορολογούμενοι με εξαρτώμενα τέκνα συμπληρώνουν το επίθετο του τέκνου, καθώς και τον Αριθμό Δελτίου Ταυτότητάς του, εφόσον αυτό έχει εκδοθεί, σε ειδικά πεδία.
  • Έχει απλοποιηθεί η διαδικασία υποβολής δήλωσης φορολογίας εισοδήματος για τους κατοίκους εξωτερικού.
  • Έχουν δημιουργηθεί νέοι κωδικοί για τη χορήγηση της απαλλαγής από τον φόρο εισοδήματος στην περίπτωση συνεργασίας φυσικών προσώπων, κατά κύριο επάγγελμα αγροτών.

Αυτά είναι τα νέα έντυπα Ε1, Ε2 και το καινούριο εκκαθαριστικό

Τα έντυπα Ε1 και Ε2 καθώς και το εκκαθαριστικό σημείωμα του φόρου εισοδήματος έχουν αλλάξει.

Δείτε ΕΔΩ το νέο Ε1

Δείτε ΕΔΩ το νέο Ε2

Δείτε ΕΔΩ το εκκαθαριστικό σημείωμα

Οι προσωρινά ανενεργοί κωδικοί

Σημειώνεται ότι οι κωδικοί που δημιουργήθηκαν για την εξαίρεση από την υποχρέωση καταβολής του τέλους επιτηδεύματος των επιχειρήσεων που το φορολογικό έτος 2022 αύξησαν κατά τουλάχιστον τρία δωδέκατα τον μέσο αριθμό εργαζομένων τους με σχέση εργασίας πλήρους απασχόλησης σε σχέση με το προηγούμενο φορολογικό έτος, θα παραμείνουν προσωρινά ανενεργοί και θα προσυμπληρωθούν από την ΑΑΔΕ, αμέσως μόλις διαβιβαστούν τα στοιχεία από το πληροφοριακό σύστημα ΕΡΓΑΝΗ του υπουργείου Εργασίας και Κοινωνικών Υποθέσεων. Η ΑΑΔΕ θα ενημερώσει άμεσα τους δικαιούχους με μήνυμα ηλεκτρονικού ταχυδρομείου μόλις είναι διαθέσιμα γι’ αυτούς τα σχετικά στοιχεία.

Οι επιστροφές φόρου

Επιπλέον, επιταχύνονται ακόμα περισσότερο οι συμψηφισμοί και οι επιστροφές φόρου, καθώς και οι πληρωμές των ποσών, ως εξής:

  • Επιστροφές φόρου εισοδήματος σε φορολογούμενους που δεν έχουν φορολογικές ή ασφαλιστικές οφειλές ή δέσμευση ενημερότητας, θα αποστέλλονται στην Τράπεζα της Ελλάδος για άμεση επιστροφή σε εβδομαδιαία βάση.
  • Επιστροφές φόρου εισοδήματος σε φορολογούμενους που δεν έχουν ασφαλιστικές οφειλές ή δέσμευση ενημερότητας και έχουν φορολογικές οφειλές, θα συμψηφίζονται κεντρικά το πρώτο και το τρίτο δεκαήμερο κάθε μήνα, αρχής γενομένης από το τέλος Απριλίου. Όσοι συμψηφισμοί δεν θα μπορούν να διενεργηθούν κεντρικά, θα διεκπεραιώνονται στο συντομότερο δυνατό χρόνο από τις ΔΟΥ.
  • Επιστροφές φόρου εισοδήματος που θα προκύψουν από δηλώσεις που θα υποβληθούν μετά την εκκαθάριση του ΕΝΦΙΑ 2023 και μέχρι την εξόφλησή του, θα συμψηφίζονται κεντρικά και με τον φόρο αυτόν, όπως και με οποιαδήποτε άλλη φορολογική οφειλή.
  • Οφειλές από το φόρο εισοδήματος θα συμψηφίζονται κατά προτεραιότητα με δικαιώματα επιστροφής από άλλους φόρους, που υπάρχουν ή θα γεννηθούν μέχρι τις 31.7.2023, ώστε σε περίπτωση εξόφλησης του φόρου εισοδήματος μέσω του συμψηφισμού, να χορηγείται η έκπτωση 3%.

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (ΔΤ και Φωτογραφίες)

0

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (ΔΤ και Φωτογραφίες)

Στην Κοβεντάρειο Δημοτική Βιβλιοθήκη, στις 27 και 28 Μαρτίου 2023, υπό τον συντονισμό του Αντιπεριφερειάρχη Ψηφιακής Μετάβασης, Πράσινου Μετασχηματισμού, Ηλεκτρονικής Διακυβέρνησης και Καινοτομίας Στέργιου Κιάνα, διεξήχθη το Συνέδριο που διοργάνωσε η Περιφέρεια Δυτικής Μακεδονίας, στο πλαίσιο υλοποίησης του έργου «Computer Power Goes Green» – «GO-GREEN».

Το έργο «GO-GREEN» εντάσσεται στο Επιχειρησιακό Πρόγραμμα «INTERREG V-B – BALKAN – MEDITERRANEAN 2014-2020», στον Άξονα Προτεραιότητας 2 «Περιβάλλον»  και είναι η πρώτη φορά που η ΠΔΜ συμμετέχει σε διακρατικό πρόγραμμα ως επικεφαλής εταίρος.

Στο έργο περιλαμβάνονται δράσεις προώθησης της πράσινης ψηφιακής μετάβασης, μέσω της δημιουργίας παρατηρητηρίου για την αξιολόγηση της ενεργειακής απόδοσης ψηφιακών υποδομών, εργαλείων αξιολόγησης, σχεδίων δράσης και πιλοτικών παρεμβάσεων. Συγκεκριμένα, με την ολοκλήρωση του έργου, θα έχουν δημιουργηθεί δύο Πράσινα Κέντρα Υπολογιστικής Ισχύος, ένα στο κτίριο των φοιτητικών εστιών του Πανεπιστημίου Δυτικής Μακεδονίας και ένα στο Νοσοκομείο Γρεβενών, μέσω των οποίων η εκλυόμενη θερμότητα από αυτά θα αξιοποιείται για  την παραγωγή ζεστού νερού χρήσης.

Στο πρόγραμμα συμμετέχουν πέντε χώρες:

Η Ελλάδα, με την ΠΔΜ ως επικεφαλής εταίρος και το ΤΕΕ, η Αλβανία, η Βόρεια Μακεδονία, η Βουλγαρία και η Κύπρος με συνολικό προϋπολογισμό περίπου 5 εκ. ευρώ, από τα οποία στην Περιφέρεια Δυτικής Μακεδονίας αντιστοιχούν σχεδόν 2 εκ. ευρώ.

Στο Συνέδριο έγινε επίσης εκτεταμένη αναφορά στα οφέλη της κυκλικής οικονομίας με τη συμμετοχή εκλεκτών ομιλητών, εκπροσώπων επιχειρήσεων και φορέων που εφαρμόζουν δράσεις κυκλικής οικονομίας στα απορρίμματα, στη γεωργία, στην κατασκευή δημόσιων και ιδιωτικών έργων κτλ.

Οι νέοι άνθρωποι, με την αθρόα προσέλευσή τους σφράγισαν την επιτυχία του Συνεδρίου και απέδειξαν ότι ο πράσινος μετασχηματισμός τους αφορά και τους ενδιαφέρει, ενώ ευχή όλων ήταν η Περιφέρεια Δυτικής Μακεδονίας να έχει στο μέλλον να επιδείξει ακόμα περισσότερα πράσινα έργα και να αποτελεί παράδειγμα καλών πρακτικών και για την υπόλοιπη Ελλάδα.

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (ΔΤ και Φωτογραφίες)


Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -22-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -21-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -20-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -19-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -18-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -17-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -16-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -15-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -14-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -13-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -12-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -11-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -10-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -9-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -8-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -7-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -6-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -5-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -4-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -3-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου) -2-

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου)

0

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου)

Στην Κοβεντάρειο Δημοτική Βιβλιοθήκη, στις 27 και 28 Μαρτίου 2023, υπό τον συντονισμό του Αντιπεριφερειάρχη Ψηφιακής Μετάβασης, Πράσινου Μετασχηματισμού, Ηλεκτρονικής Διακυβέρνησης και Καινοτομίας Στέργιου Κιάνα, διεξήχθη το Συνέδριο που διοργάνωσε η Περιφέρεια Δυτικής Μακεδονίας, στο πλαίσιο υλοποίησης του έργου «Computer Power Goes Green» – «GO-GREEN».

Το έργο «GO-GREEN» εντάσσεται στο Επιχειρησιακό Πρόγραμμα «INTERREG V-B – BALKAN – MEDITERRANEAN 2014-2020», στον Άξονα Προτεραιότητας 2 «Περιβάλλον»  και είναι η πρώτη φορά που η ΠΔΜ συμμετέχει σε διακρατικό πρόγραμμα ως επικεφαλής εταίρος.

Στο έργο περιλαμβάνονται δράσεις προώθησης της πράσινης ψηφιακής μετάβασης, μέσω της δημιουργίας παρατηρητηρίου για την αξιολόγηση της ενεργειακής απόδοσης ψηφιακών υποδομών, εργαλείων αξιολόγησης, σχεδίων δράσης και πιλοτικών παρεμβάσεων. Συγκεκριμένα, με την ολοκλήρωση του έργου, θα έχουν δημιουργηθεί δύο Πράσινα Κέντρα Υπολογιστικής Ισχύος, ένα στο κτίριο των φοιτητικών εστιών του Πανεπιστημίου Δυτικής Μακεδονίας και ένα στο Νοσοκομείο Γρεβενών, μέσω των οποίων η εκλυόμενη θερμότητα από αυτά θα αξιοποιείται για  την παραγωγή ζεστού νερού χρήσης.

Στο πρόγραμμα συμμετέχουν πέντε χώρες:

Η Ελλάδα, με την ΠΔΜ ως επικεφαλής εταίρος και το ΤΕΕ, η Αλβανία, η Βόρεια Μακεδονία, η Βουλγαρία και η Κύπρος με συνολικό προϋπολογισμό περίπου 5 εκ. ευρώ, από τα οποία στην Περιφέρεια Δυτικής Μακεδονίας αντιστοιχούν σχεδόν 2 εκ. ευρώ.

Στο Συνέδριο έγινε επίσης εκτεταμένη αναφορά στα οφέλη της κυκλικής οικονομίας με τη συμμετοχή εκλεκτών ομιλητών, εκπροσώπων επιχειρήσεων και φορέων που εφαρμόζουν δράσεις κυκλικής οικονομίας στα απορρίμματα, στη γεωργία, στην κατασκευή δημόσιων και ιδιωτικών έργων κτλ.

Οι νέοι άνθρωποι, με την αθρόα προσέλευσή τους σφράγισαν την επιτυχία του Συνεδρίου και απέδειξαν ότι ο πράσινος μετασχηματισμός τους αφορά και τους ενδιαφέρει, ενώ ευχή όλων ήταν η Περιφέρεια Δυτικής Μακεδονίας να έχει στο μέλλον να επιδείξει ακόμα περισσότερα πράσινα έργα και να αποτελεί παράδειγμα καλών πρακτικών και για την υπόλοιπη Ελλάδα.

Συνέδριο με θέμα «Κυκλική Οικονομία, Μονόδρομος στην ανάπτυξη της Δυτικής Μακεδονίας» (Δελτίο Τύπου)

H NASA επέλεξε τη Nokia για δίκτυο κινητής τηλεφωνίας στη Σελήνη

0

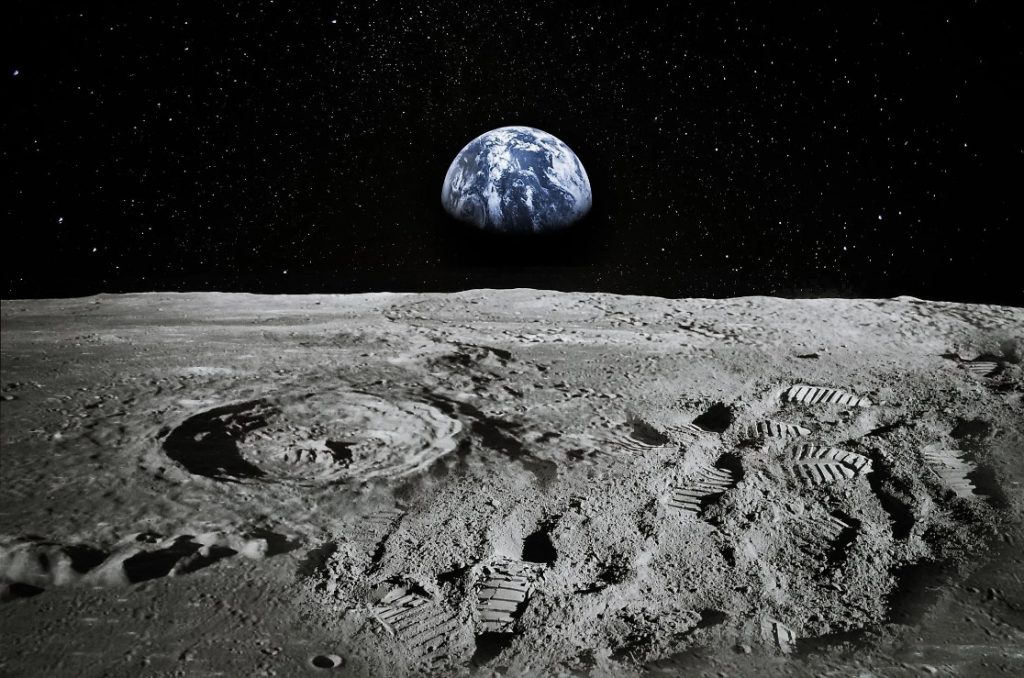
Η Nokia σχεδιάζει να στήσει δίκτυο κινητής τηλεφωνίας 4G στη Σελήνη, εντός του 2023, με την ελπίδα ότι έτσι θα ενισχυθούν οι προσπάθειες εξερεύνησης του δορυφόρου της Γης και τελικά να ανοίξει ο δρόμος για την εγκατάσταση ανθρώπινης παρουσίας.

Το δίκτυο θα χρησιμοποιηθεί στην αποστολή Artemis III της NASA, η οποία στοχεύει να στείλει τους πρώτους αστροναύτες που θα περπατήσουν στην επιφάνεια της Σελήνης από το 1972.

Ο φινλανδικός όμιλος τηλεπικοινωνιών σχεδιάζει να χρησιμοποιήσει πύραυλο της SpaceX για την αποστολή του σχετικού εξοπλισμού στη Σελήνη, σύμφωνα με τις δηλώσεις του Luis Maestro Ruiz De Temino, επικεφαλής μηχανικού της Nokia, κατά τη διάρκεια της έκθεσης Mobile World Congress στη Βαρκελώνη.

Τo σεληνιακό δίκτυο κινητής τηλεφωνίας θα αποτελείται από έναν σταθμό βάσης εξοπλισμένο με κεραία που θα είναι τοποθετημένος σε ένα σεληνιακό όχημα Nova-C που σχεδιάστηκε από την αμερικανική διαστημική εταιρεία Intuitive Machines, καθώς και από ένα συνοδευτικό ρόβερ που θα λειτουργεί με ηλιακή ενέργεια.

Ουσιαστικά, το δίκτυο θα εγκαταστήσει μία σύνδεση LTE μεταξύ του σταθμού στο Nova-C και του ρόβερ. Το σύνολο της υποδομής θα προσεληνωθεί στον κρατήρα Shackleton, που βρίσκεται κοντά στον νότιο πόλο του φεγγαριού.

Σύμφωνα με τη Nokia η τεχνολογία του εγχειρήματος έχει σχεδιαστεί για να αντέχει στις ακραίες συνθήκες του διαστήματος.

Στόχος είναι να αποδειχθεί ότι τα επίγεια δίκτυα μπορούν να καλύψουν τις ανάγκες επικοινωνίας για μελλοντικές διαστημικές αποστολές, είπε η Nokia, προσθέτοντας ότι το δίκτυό της θα επιτρέψει στους αστροναύτες να επικοινωνούν μεταξύ τους και με τον έλεγχο της αποστολής, καθώς και να ελέγχουν το ρόβερ εξ αποστάσεως και να μεταδίδουν βίντεο σε πραγματικό χρόνο και δεδομένα τηλεμετρίας πίσω στη Γη.

Σεληνιακός πάγος

Ένα από τα πράγματα που η Nokia ελπίζει να πετύχει με το σεληνιακό της δίκτυο είναι η εύρεση πάγου στο φεγγάρι. Μεγάλο μέρος της επιφάνειας του φεγγαριού είναι τώρα στεγνό, αλλά πρόσφατες μη επανδρωμένες αποστολές στο φεγγάρι έχουν αποκαλύψει ενδείξεις πάγου παγιδευμένου σε προστατευμένους κρατήρες γύρω από τους πόλους.

Αυτό το νερό θα μπορούσε να υποστεί επεξεργασία και να χρησιμοποιηθεί για πόση, να διασπαστεί σε υδρογόνο και οξυγόνο για χρήση ως καύσιμο πυραύλων ή να διαχωριστεί για να παρέχει αναπνεύσιμο οξυγόνο στους αστροναύτες.