Αρχική Blog Σελίδα 11439

Κυριάκος Μητσοτάκης: Προανήγγειλε πρόστιμα και μέτρα κατά της αισχροκέρδειας

0

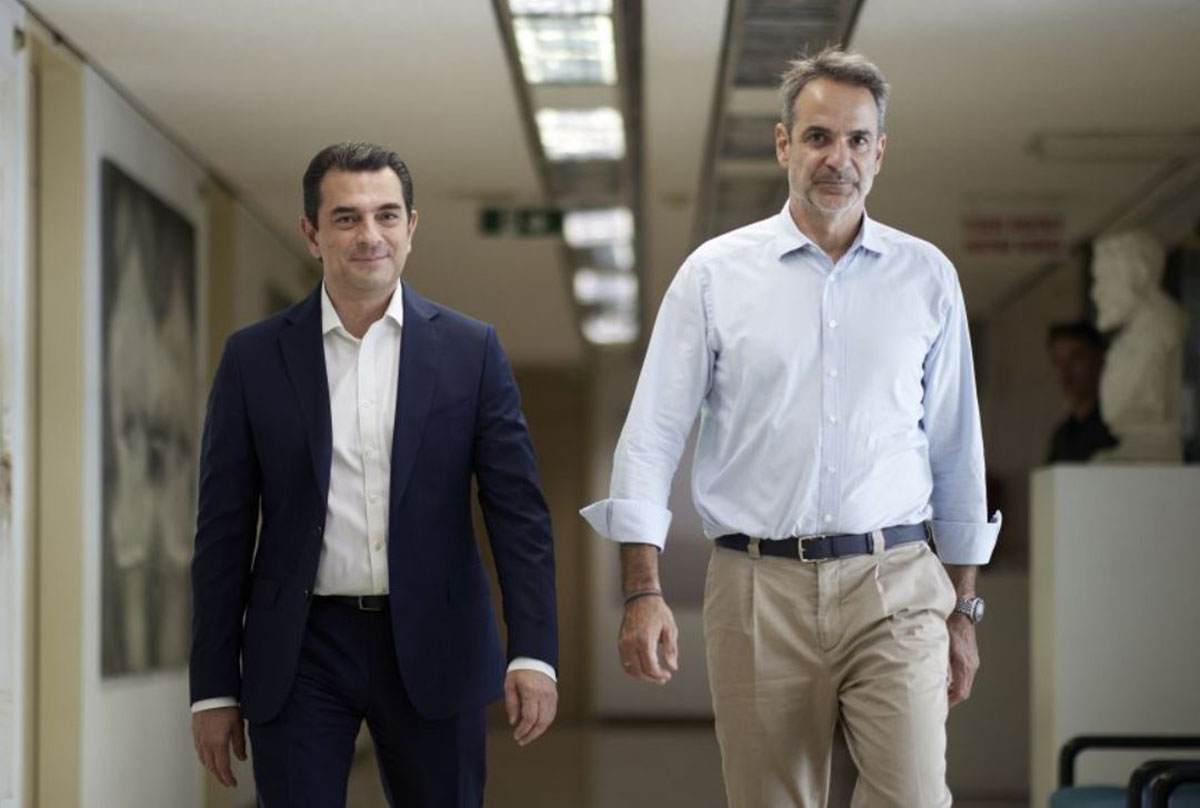
Έρχονται σαρωτικοί έλεγχοι κατά της ακρίβειας και πρόστιμα για παραπλανητικές εκπτώσεις, όπως προκύπτει από τις δηλώσεις που έκανε σήμερα ο Πρωθυπουργός  Κυριάκος Μητσοτάκης  στο πλαίσιο της επίσκεψής του στο υπουργείο Ανάπτυξης.

«Η ανάπτυξη είναι προϋπόθεση συλλογικής ευημερίας αλλά και κοινωνικής συνοχής. Κατά συνέπεια οι πολιτικές οι οποίες δρομολογούνται από το Υπουργείο έχουν ξεχωριστή σημασία στον συνολικό μας σχεδιασμό. Θέλω να σταθώ ιδιαίτερα στην αντιμετώπιση της ακρίβειας, ειδικά της ακρίβειας στα τρόφιμα, η οποία φαίνεται να είναι εξαιρετικά επίμονη. Όπως γνωρίζουν οι συμπολίτες μας, έχουμε ξεδιπλώσει εδώ και καιρό ένα συνολικό σχέδιο για να περιορίσουμε όσο το δυνατόν τις επιπτώσεις από την εισαγόμενη ακρίβεια και πολλές από τις πρωτοβουλίες οι οποίες αναπτύσσονται, εντάσσονται στην αρμοδιότητα του Υπουργείου Ανάπτυξης. Αναφέρομαι συγκεκριμένα στους ελέγχους οι οποίοι γίνονται στην αγορά για τα καθορισμένα περιθώρια κέρδους τα οποία έχουμε νομοθετήσει, αλλά και ελέγχους που αφορούν συνολικά την προστασία του καταναλωτή από πρακτικές οι οποίες δεν μπορούν να γίνουν ανεκτές και δεν θα γίνουν ανεκτές. Αναφέρομαι, για παράδειγμα, σε πρακτικές οι οποίες κάνουν κατάχρηση της πρακτικής των εκπτώσεων, παραπλανώντας ουσιαστικά τους καταναλωτές. Θα υπάρχουν πολύ σύντομα ανακοινώσεις από το Υπουργείο και επιβολές των σχετικών προστίμων, ώστε όλοι να γνωρίζουν ότι το Υπουργείο Ανάπτυξης έχει πια τους μηχανισμούς αλλά και εκείνα τα εργαλεία για να μπορεί να έχει μια πολύ καλύτερη εικόνα του τι γίνεται πραγματικά στην αγορά» τόνισε ο κ. Μητσοτάκης.

Για τις επενδύσεις

«Από εκεί και πέρα, προφανώς και η ανάπτυξη την οποία οραματιζόμαστε στηρίζεται σε μεγάλο βαθμό στις επενδύσεις, δημόσιες και ιδιωτικές, και πολλές από τις πρωτοβουλίες οι οποίες δρομολογούνται από το υπουργείο Ανάπτυξης ακριβώς εκεί κατατείνουν» συμπλήρωσε και  υπογράμμισε: «Θέλουμε να στηρίξουμε την ελληνική μεταποίηση, να στηρίξουμε την ελληνική βιομηχανία, η οποία έχει κάνει σημαντικά βήματα προόδου τα τελευταία χρόνια. Και γι’ αυτό υπάρχουν πολλά διαφορετικά χρηματοδοτικά εργαλεία. Θέλουμε, όπως είπες Υπουργέ, να μετατρέψουμε την Ελλάδα σε έναν διαμετακομιστικό κόμβο και να αξιοποιήσουμε με αυτόν τον τρόπο τη γεωγραφική μας θέση αλλά και τις σημαντικές υποδομές τις οποίες έχουμε στη διάθεσή μας.

Θέλουμε να στηρίξουμε την καινοτομία, τη νεοφυή επιχειρηματικότητα, όπου έχουν γίνει θαύματα, θα έλεγα, τα τελευταία χρόνια, με ένα νέο οικοσύστημα το οποίο έχει δείξει μια μεγάλη δυναμική. Αλλά να είμαστε και πιο αποτελεσματικοί στο πώς συνδέουμε τα δημόσια κονδύλια τα οποία διοχετεύουμε στην έρευνα με την πραγματική παραγωγή στην πατρίδα μας».

Κυριάκος Μητσοτάκης

Και στη συνέχεια συμπλήρωσε: «Πολλές, λοιπόν, οι δράσεις, κ. Υπουργέ, κα Υφυπουργέ, κ. Υφυπουργέ, κα και κύριοι Γενικοί, που θα πρέπει να δρομολογήσουμε τα επόμενα χρόνια. Το Υπουργείο Ανάπτυξης είναι ο σύμμαχος της υγιούς επιχειρηματικότητας στη χώρα μας. Και χαιρόμαστε γιατί συνολικά -αν βλέπει κανείς τη μεγάλη εικόνα- βιώνουμε σήμερα μία επενδυτική άνοιξη στην πατρίδα μας που αφορά πολλούς διαφορετικούς τομείς, η οποία είναι και απότοκο του γεγονότος ότι η Ελλάδα μπαίνει πια σε έναν ενάρετο αναπτυξιακό κύκλο. Ακριβώς αυτή την ανάπτυξη θέλουμε να στηρίξουμε με στοχευμένες πολιτικές, οι οποίες όμως -το τονίζω- θα έχουν μετρήσιμο αποτέλεσμα.

Και το μετρήσιμο αποτέλεσμα που μας ενδιαφέρει τελικά είναι η βελτίωση των μισθών και η αύξηση των θέσεων απασχόλησης, η μείωση της ανεργίας. Αυτοί είναι οι τελικοί δείκτες οι οποίοι θα κρίνουν και συνολικά την επιτυχία της πολιτικής μας. Καλή δύναμη εύχομαι».


Γενέθλια για την Δέσποινα Βανδή – Η τρυφερή φωτογραφία και οι ευχές της κόρης της

0

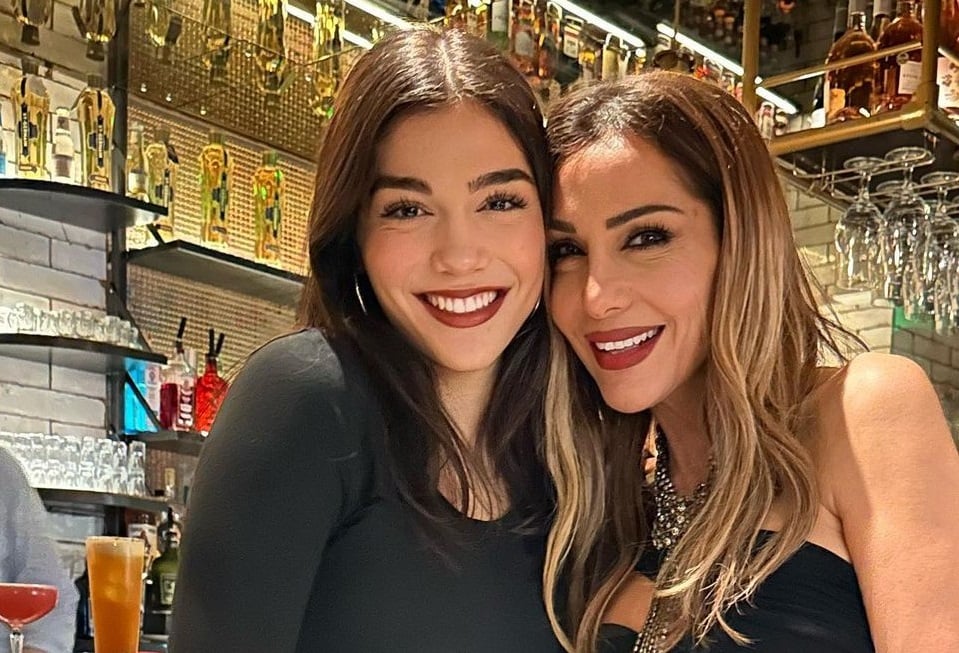
Γενέθλια έχει σήμερα, Σάββατο 22 Ιουλίου, η Δέσποινα Βανδή, η οποία κλείνει τα 54. Η γνωστή τραγουδίστρια θα τα γιορτάσει στο αγαπημένο της νησί, την Κρήτη, μαζί με τον Βασίλη Μπισμπίκη και τα δύο της παιδιά.

Η κόρη της Δέσποινας Βανδή, Μελίνα Νικολαΐδη, ευχήθηκε στην «καλύτερη μαμά» του κόσμου μέσα από το προφίλ της στο Instagram.

«Χρόνια πολλά στην καλύτερη μαμά, στον καλύτερο άνθρωπο που θα μπορούσε να μας δώσει το σύμπαν! Είμαστε ευγνώμονες! Σου αξίζουν το φεγγάρι και τα αστέρια» έγραψε η 19χρονη Μελίνα ανεβάζοντας μια τρυφερή κοινή τους φωτογραφία.

«Τελευταία ευκαιρία» για ρύθμιση χρεών σε πολλές δόσεις – Η διαδικασία για τις αιτήσεις

0

Οριστικό τέλος έβαλε το Υπουργείο Οικονομικών στα σενάρια για νέες ρυθμίσεις εξόφλησης των χρεών, αλλά και σε ενδεχόμενη παράταση στην υποβολή αιτήσεων για τις τρέχουσες 36 έως 120 δόσεις.

Έτσι, οι ενδιαφερόμενοι θα πρέπει να γνωρίζουν ότι έχουν μία τελευταία ευκαιρία για να ενταχθούν σε αυτές, καθώς σε διαφορετική περίπτωση θα ενεργοποιηθούν τα μέτρα αναγκαστικής εκτέλεσης. Με άλλα λόγια, όσοι δεν ρυθμίσουν τα χρέη τους θα βρεθούν στην μέγγενη πλειστηριασμών και κατασχέσεων.

Γράφει ο Βαγγέλης Δουράκης 

Η διαδικασία για να ενταχθεί κάποιος στις τρέχουσες ρυθμίσεις είναι απλή: Ο ενδιαφερόμενος μπαίνει στην ειδική πλατφόρμα που έχει «ανοίξει» στην αρχική σελίδα της Ανεξάρτητης Αρχής Δημοσίων Εσόδων, www.aade.gr και όχι στην ενότητα myAADE. Στην κεντρική σελίδα λοιπόν υπάρξει η εξής ένδειξη: 120, 72 και 36 δόσεις: Αιτήσεις επανένταξης και νέας ρύθμισης

Πώς γίνεται η διαδικασία για τις 120 δόσεις

Ο ενδιαφερόμενος επιλέγει είτε επανένταξη σε ρυθμίσεις που έχασε, είτε την ένταξη στη νέα ρύθμιση και αφού κάνει την επιλογή του το σύστημα του ζητά τους κωδικούς taxis. Με την εισαγωγή των κωδικών η αίτηση είναι έτοιμη να υποβληθεί αφού γίνουν οι απαραίτητες επιβεβαιώσεις στοιχείων.

Μέσω λοιπόν της συγκεκριμένης οδού και μόνον μπορεί ένας φορολογούμενος είτε να «αναβιώσει» ρυθμίσεις 72 ή 120 δόσεων που έχασε κατά το παρελθόν ή να ενταχθεί στη νέα ρύθμιση των 36-72 δόσεων.

Ως τώρα πάντως το ενδιαφέρον για την αναβίωση των ρυθμίσεων των 36- 72 και 120 δόσεων μοιάζει περιορισμένο: Σε αυτές δυνητικά μπορούν να επανενταχθούν 200.000 οφειλέτες, τα τελευταία στοιχεία της  ΑΑΔΕ έδειξαν όμως ότι μόλις 13.773 φορολογούμενοι έχουν υποβάλλει αίτηση με την σχετική προθεσμία να λήγει στις 31 Ιουλίου 2023.

Πότε υποβάλλεται η αίτηση … χειρόγραφα και με ποιον τρόπο

Με την Ε.2027/2023 εγκύκλιο της ΑΑΔΕ παρέχονται διευκρινίσεις σχετικά με ειδικότερα θέματα για την επανένταξη οφειλετών στις ρυθμίσεις των διατάξεων των άρθρων 98-109 του ν.4611/2019 (Α΄73) και του άρθρου 289 του ν. 4738/2020 (Α΄207) σύμφωνα με το άρθρο 3 του ν. 5036/2023 (Α΄77) και παρέχονται οδηγίες για την ενιαία εφαρμογή αυτών.

Αναλυτικότερα :

  1. Οι οφειλέτες οι οποίοι απώλεσαν έως την 1η Φεβρουαρίου 2023 ρύθμιση τμηματικής καταβολής των άρθρων 98-109 του Ν.4611/2019 (Α΄73) και του άρθρου 289 του Ν.4738/2020 (Α΄207) δύνανται να επανενταχθούν στο ίδιο καθεστώς ρύθμισης με τους ίδιους όρους και προϋποθέσεις για την υπολειπόμενη οφειλή και για τον εναπομείναντα αριθμό δόσεων της ρύθμισης με την επιφύλαξη του ελαχίστου ποσού μηνιαίας δόσης, κατόπιν υποβολής αίτησης επανένταξής τους σε αυτή.
  2. Καταληκτική ημερομηνία υποβολής της αίτησης επανένταξης είναι η 31η Ιουλίου 2023.

Η αίτηση επανένταξης του οφειλέτη υποβάλλεται ηλεκτρονικά, μέσω της ψηφιακής πύλης myAADE, Δημοφιλείς Εφαρμογές, «Επανένταξη Ρύθμισης 120 & 36/72 δόσεων».

  1. Στην ηλεκτρονική εφαρμογή της Α.Α.Δ.Ε. εμφανίζονται οι ρυθμίσεις της παρ. 1 που σύμφωνα με τα στοιχεία που τηρούνται στην Α.Α.Δ.Ε. απωλέσθηκαν έως την 1η Φεβρουαρίου 2023. Από αυτές, ο οφειλέτης δύναται να επιλέξει τις ρυθμίσεις, για τις οποίες επιθυμεί να υποβάλει αίτηση επανένταξης.

Σε περίπτωση που υφίσταται αδυναμία διαδικτυακής υποστήριξης, η αίτηση υποβάλλεται στην Υπηρεσία της οποίας ο Προϊστάμενος είναι αρμόδιος για την επιδίωξη της είσπραξης της οφειλής. Στην περίπτωση υποβολής της αίτησης μέσω της εφαρμογής «τα Αιτήματά μου», ο οφειλέτης δύναται να υποβάλει την αίτησή του, συμπληρώνοντας και εκδίδοντας την υπεύθυνη δήλωση που είναι διαθέσιμη στην Ενιαία Ψηφιακή Πύλη Gov.gr, με το κάτωθι κείμενο: «Με την ιδιότητά μου ως φυσικό πρόσωπο/νόμιμος εκπρόσωπος /κληρονόμος /…………… παρακαλώ όπως ρυθμίσετε τις βεβαιωμένες οφειλές μου ή του νομικού προσώπου με Α.Φ.Μ. …………. ή του κληρονομούμενου με Α.Φ.Μ …………. ή του …………. Με Α.Φ.Μ. …………στη Δ.Ο.Υ./Ελεγκτικό Κέντρο, σύμφωνα με τις διατάξεις του άρθρου 3 του Ν.5036/2023, ύψους …………….. (κεφάλαιο και προσαυξήσεις/τόκοι /τέλη) σε …… μηνιαίες δόσεις, με την επιφύλαξη του ελάχιστου ποσού δόσης. Δηλώνω ότι: α) έχω απολέσει τη ρύθμιση των άρθρων 98-109 του Ν. 4611/2019 (Α΄ 73) ή/και του άρθρου 289 του Ν.4738/2020 (Α΄ 207) έως την 1η Φεβρουαρίου 2023,

β) έχω υποβάλει όλες τις δηλώσεις φορολογίας εισοδήματος και του φόρου προστιθέμενης αξίας (ΦΠΑ), όπως προβλέπεται στη περίπτωση β του άρθρου 103 του Ν. 4611/2019 (εφόσον υποβάλλεται αίτηση επανένταξης στη ρύθμιση των άρθρων 98-109 του Ν. 4611/2019),

γ) έχω λάβει γνώση ότι εντός μηνός από την επανένταξη στη ρύθμιση του άρθ. 3 του Ν. 5036/2023, πρέπει να εξοφλήσω ή τακτοποιήσω κατά νόμιμο τρόπο τις τυχόν οφειλές που είχαν καταστεί ληξιπρόθεσμες κατά την ημερομηνία της επανένταξης, ώστε να μην απολεσθεί η ρύθμιση στην οποία επανεντάσσονται οι οφειλές.»

  1. Ο αιτών την επανένταξη δηλώνει στην αίτηση, η οποία επέχει και θέση υπεύθυνης δήλωσης του αρ. 8 Ν. 1599/1986 ότι:

α) έχει υποβάλει τις προβλεπόμενες δηλώσεις Φορολογίας Εισοδήματος και του Φόρου Προστιθέμενης Αξίας (ΦΠΑ), σύμφωνα με τις κείμενες διατάξεις (εφόσον υποβάλλει αίτηση επανένταξης στη ρύθμιση των άρθρων 98-109 του Ν. 4611/2019), και β) έχει λάβει γνώση ότι εντός μηνός από την επανένταξη στη ρύθμιση του άρθ. 3 του Ν.5036/2023, πρέπει να εξοφλήσει ή τακτοποιήσει κατά νόμιμο τρόπο τις τυχόν οφειλές που είχαν καταστεί ληξιπρόθεσμες κατά την ημερομηνία της επανένταξης, ώστε να μην απολεσθεί η ρύθμιση στην οποία επανεντάσσονται οι οφειλές.

  1. Η επανένταξη στη ρύθμιση συντελείται με την καταβολή εντός τριών (3) εργάσιμων ημερών από την ημερομηνία της αίτησης και όχι αργότερα από την 31 Ιουλίου 2023, ποσού που αντιστοιχεί στο άθροισμα του ποσού της παλαιότερης και της τρέχουσας δόσης της ρύθμισης που αναβιώνει.

Τυχόν καταβολές από τον οφειλέτη που έχουν διενεργηθεί για τις οφειλές που είχαν υπαχθεί σε απολεσθείσα ρύθμιση κατά τις ανωτέρω διατάξεις οι οποίες δεν έχουν πιστωθεί κατά την ημερομηνία της επανένταξης, αποσβένουν τις ανεξόφλητες δόσεις της απολεσθείσας ρύθμισης κατά σειρά παλαιότητας αυτών. Ο αριθμός των δόσεων της ρύθμισης που αναβιώνει ισούται με το πλήθος των ανεξόφλητων δόσεων της απολεσθείσας ρύθμισης, με την επιφύλαξη του ελαχίστου ποσού μηνιαίας δόσης.

Το ύψος εκάστης των ανεξόφλητων, μετά την επανένταξη και τη διενέργεια των ανωτέρω αποσβέσεων, δόσεων της απολεσθείσας ρύθμισης με ημερομηνία λήξης πριν από την ημερομηνία υποβολής της αίτησης επανένταξης, διαμορφώνεται κατόπιν επιβάρυνσης της δόσης με τον τόκο εκπρόθεσμης καταβολής της παρ. 1 του άρθρου 53 του Κ.Φ.Δ. και της παρ. 1 του άρθρου 6 του Κ.Ε.Δ.Ε., ο οποίος υπολογίζεται από την ημερομηνία κατά την οποία κατέστη ληξιπρόθεσμη έως την ημερομηνία υποβολής της αίτησης επανένταξης. Οι δόσεις του προηγούμενου εδαφίου καταβάλλονται, με σειρά παλαιότητας, μετά τις τυχόν υπολειπόμενες δόσεις της απολεσθείσας ρύθμισης με ημερομηνία λήξης μετά την ημερομηνία υποβολής της αίτησης επανένταξης. Στην περίπτωση που το ρυθμιζόμενο ποσό της ρύθμισης που αναβιώνει είναι χαμηλότερο των ενενήντα (90,00) ευρώ ή των εκατόν πενήντα (150,00) ευρώ κατά περίπτωση, λόγω του περιορισμού του ποσού της επανένταξης και του ελαχίστου ποσού μηνιαίας δόσης, το ποσό αυτό είναι απαιτητό στο σύνολο του και η καταβολή του πρέπει να γίνει εντός τριών (3) εργάσιμων ημερών από την ημερομηνία της αίτησης.

  1. Η καταληκτική ημερομηνία της ρύθμισης που αναβιώνει επεκτείνεται κατά το πλήθος των δόσεων που ήταν ανεξόφλητες την ημέρα της αναβίωσης.
  2. Εάν ο οφειλέτης, κατά την ημερομηνία της επανένταξης σε ρύθμιση κατά τις ανωτέρω διατάξεις, έχει λοιπές ληξιπρόθεσμες οφειλές μη τακτοποιημένες κατά νόμιμο τρόπο, οφείλει εντός ενός (1) μηνός από την ημερομηνία επανένταξης, να τις εξοφλήσει ή να τις τακτοποιήσει με νόμιμο τρόπο, ήτοι με αναστολή πληρωμής ή με άλλη ρύθμιση τμηματικής καταβολής βάσει νόμου, δικαστικής απόφασης ή απόφασης διοικητικού οργάνου. Εάν ο οφειλέτης είχε υπαγάγει τις ανωτέρω οφειλές σε πάγια ρύθμιση της υποπαρ. Α2 της παρ. Α του άρθρου πρώτου του Ν.4152/2013 για δεύτερη φορά κατά τις διατάξεις της υποπερ. γ΄ της περ. 1 της ίδιας υποπαραγράφου, η οποία έχει απολεσθεί κατά την ημερομηνία επανένταξης, έχει τη δυνατότητα, κατ΄ εξαίρεση, να υπαγάγει εκ νέου τις οφειλές αυτές στην πάγια ρύθμιση σύμφωνα με τις διατάξεις της υποπερ. γ΄ της περ. 1 της υποπαρ. Α2 της παρ. Α του άρθρου πρώτου του ν.4152/2013.
  3. Σε περίπτωση που ο οφειλέτης είχε υπαγάγει τις ίδιες οφειλές του διαδοχικά τόσο σε ρύθμιση κατά τις διατάξεις των άρθρων 98-109 του Ν.4611/2019 όσο και σε ρύθμιση του άρθρου 289 του N.4738/2020 τις οποίες απώλεσε έως την 1η Φεβρουαρίου 2023, δύναται να αιτηθεί την επανένταξη μόνο στην τελευταία εξ αυτών.

Σε περίπτωση που κατά την ημερομηνία επανένταξης υφίστανται ληξιπρόθεσμες οφειλές που είχαν ενταχθεί στην πρώτη κατά σειρά απολεσθείσα ρύθμιση του πρώτου εδαφίου, όχι όμως και στην τελευταία απολεσθείσα ρύθμιση, στην οποία γίνεται επανένταξη, οι οφειλές αυτές πρέπει να εξοφληθούν ή να τακτοποιηθούν κατά νόμιμο τρόπο, σύμφωνα με τα οριζόμενα στην παρ. 7.

  1. Σε περίπτωση που οφειλές που είχαν ενταχθεί στην απολεσθείσα ρύθμιση της παρ. 1 έχουν ενταχθεί σε πάγια ρύθμιση της υποπαρ. Α2 της παρ. Α του άρθρου πρώτου του Ν.4152/2013, η οποία βρίσκεται σε ισχύ, οι οφειλές αυτές δύνανται να επανενταχθούν στην απολεσθείσα ρύθμιση μετά από επιλογή του οφειλέτη. Εάν στην ανωτέρω πάγια ρύθμιση υπάγονται και οφειλές που δεν είχαν ενταχθεί στην απολεσθείσα ρύθμιση της παρ. 1, η πάγια ρύθμιση εξακολουθεί να ισχύει ως προς αυτές, με τη δημιουργία συνέχειας ρύθμισης η οποία θα έχει νέα Ταυτότητα Ρυθμισμένης Οφειλής (Τ.Ρ.Ο.)
  2. Εάν, μετά την παρέλευση ενός (1) μηνός από την ημερομηνία επανένταξης στη ρύθμιση, ο οφειλέτης δεν έχει τακτοποιήσει κατά νόμιμο τρόπο ή εξοφλήσει τις οφειλές του που είχαν καταστεί ληξιπρόθεσμες κατά την ημερομηνία της επανένταξης, η ρύθμιση στην οποία επανεντάχθηκε, απόλλυται. Κατά τα λοιπά ισχύουν οι λόγοι απώλειας που ορίζονται στις διατάξεις που διέπουν τη ρύθμιση τμηματικής καταβολής στην οποία έγινε επανένταξη, σύμφωνα με τις παρ. 11 και 12.
  3. Υπενθυμίζεται ότι οι λόγοι απώλειας της ρύθμισης του άρθρου 289 του Ν. 4738/2020 ορίζονται στη παράγραφο 7 του ίδιου άρθρου και της ρύθμισης των άρθρων 98 – 109 του Ν. 4611/2019 στο άρθρο 103 του ίδιου νόμου.

12.1. Ειδικότερα, η ρύθμιση του άρθρου 289 του ν. 4738/2020 απόλλυται εάν ο οφειλέτης δεν καταβάλει δύο (2) συνεχόμενες μηνιαίες δόσεις της ρύθμισης ή καθυστερήσει την καταβολή των δύο (2) τελευταίων δόσεων της ρύθμισης για το αντίστοιχο χρονικό διάστημα.

12.2. Περαιτέρω, η ρύθμιση του Ν. 4611/2019 απόλλυται:

  1. αν ο οφειλέτης δεν καταβάλει δύο (2) συνεχόμενες μηνιαίες δόσεις της ρύθμισης ή καθυστερήσει την καταβολή των δύο (2) τελευταίων δόσεων της ρύθμισης για το αντίστοιχο χρονικό διάστημα,
  2. αν ο οφειλέτης δεν υποβάλλει τις προβλεπόμενες δηλώσεις φορολογίας εισοδήματος και του φόρου προστιθέμενης αξίας, καθ΄ όλο το διάστημα της ρύθμισης των οφειλών του και μέχρι την εξόφλησή της, εντός τριών (3) μηνών το αργότερο από την παρέλευση της προθεσμίας υποβολής τους,

iii. αν ο οφειλέτης δεν εξοφλεί ή τακτοποιήσει κατά νόμιμο τρόπο τις νέες οφειλές του μετά την ημερομηνία υπαγωγής στη ρύθμιση εντός διμήνου από τη λήξη προθεσμίας καταβολής τους,

  1. αν ο οφειλέτης υποπέσει σε παραβάσεις σύμφωνα με την παρ. δ΄ του άρθρου 103 του ν.4611/2019.
  2. Ο έλεγχος αναφορικά με τις δηλώσεις φορολογίας εισοδήματος και φόρου προστιθέμενης αξίας (ΦΠΑ), οι οποίες πρέπει να έχουν υποβληθεί το αργότερο εντός τριών (3) μηνών από τη λήξη της προθεσμίας υποβολής εκάστης σύμφωνα με τα οριζόμενα στη περίπτωση β΄ του άρθρου 103 του ν.4611/2019 (λαμβανομένων υπόψη και τυχόν παρατάσεων που έχουν δοθεί), διενεργείται σε μεταγενέστερο χρόνο από την Υπηρεσία της οποίας ο Προϊστάμενος είναι αρμόδιος για την επιδίωξη της είσπραξης της οφειλής, κατά περίπτωση.

Εφόσον διαπιστωθεί κατά τον έλεγχο αυτό, ότι οι δηλώσεις αυτές δεν έχουν υποβληθεί εντός της προθεσμίας που τάσσουν οι σχετικές διατάξεις του ν. 4611/2019, επέρχεται απώλεια της ανωτέρω ρύθμισης και ο Προϊστάμενος της αρμόδιας για την επιδίωξη της είσπραξης της οφειλής Υπηρεσίας ενεργεί σύμφωνα με τα προβλεπόμενα στην κείμενη νομοθεσία.

  1. Διατάξεις και όροι που διέπουν τη ρύθμιση στην οποία γίνεται επανένταξη, σχετικά με τα ευεργετήματα της ρύθμισης, τα δικαιώματα του Δημοσίου και την αναστολή παραγραφής εξακολουθούν να ισχύουν (σχετικά τα άρθρα 104,105 και 107 του ν.4611/2019 και οι παρ. 9, 10 και 11 του άρθρου 289 του ν.4738/2020).
  2. Επισημαίνεται ότι, δεδομένου ότι οι ρυθμίσεις αυτές κατά την στιγμή της καταβολής της δόσης δεν είναι ενεργές, δεν είναι δυνατή η εξόφληση μέσω κάρτας στο myAADE, αλλά μπορεί να εξοφληθεί με την χρήση της νέας Ταυτότητας Ρυθμισμένης Οφειλής (Τ.Ρ.Ο.) μέσω web banking. Μέχρι την εκπνοή της προθεσμίας υποβολής των αιτήσεων επανένταξης που έχουν υποβληθεί ηλεκτρονικά, η Γενική Διεύθυνση Ηλεκτρονικής Διακυβέρνησης της ΑΑΔΕ ελέγχει περιοδικά την πραγματοποίηση των καταβολών αυτών, προκειμένου να ολοκληρώσει την διαδικασία επανένταξης των οφειλετών στις ρυθμίσεις των άρθρων 289 του Ν. 4738/2020 και 98-109 του ν. 4611/2019. Για τις αιτήσεις που έχουν υποβληθεί στις Δ.Ο.Υ./Κ.Ε.ΜΕ.ΕΠ./Κ.Ε.ΦΟ.ΜΕ.Π./ΚΕ.Β.ΕΙΣ./Ε.Μ.ΕΙΣ., κατόπιν ολοκλήρωσης της διαδικασίας ελέγχου από αυτές των προϋποθέσεων υπαγωγής στη ρύθμιση, συντάσσεται λίστα που περιλαμβάνει τους Α.Φ.Μ. των προσώπων αυτών, τη Δ.Ο.Υ./αρμόδια Υπηρεσία Ρύθμισης προς αναβίωση, το Έτος Ρύθμισης προς αναβίωση και τον Α/Α της Ρύθμισης προς αναβίωση και στη συνέχεια αποστέλλεται στην ΓΔΗΛΕΔ, προκειμένου να ολοκληρώσει την διαδικασία επανένταξης των οφειλετών στις προαναφερθείσες ρυθμίσεις.
ΔΥΠΑ: Πέντε δικαιολογητικά για επίδομα 479€ το μήνα

0

Με πέντε δικαιολογητικά, μπορείτε να κατοχυρώσετε επίδομα 479€ τον μήνα. Πρόκειται για την τακτική επιδότηση ανεργίας.

Η τακτική επιδότηση ανεργίας διαρκεί από 5 μήνες έως ένα χρόνο. Το πόσο θα διαρκέσει εξαρτάται από δύο παράγοντες:

ΔΕΙΤΕ: “Νέο voucher για τουρισμό έως 150 ευρώ”

1) Ανάλογα με τις ημέρες εργασίας που πραγματοποίησαν οι δικαιούχοι σε συγκεκριμένα (κρίσιμα) χρονικά διαστήματα πριν από τη λύση ή τη λήξη της εργασιακής τους σχέσης.

2) Ανάλογα με τον αριθμό ημερησίων επιδομάτων που έλαβαν κατά την τελευταία τετραετία.

ΔΥΠΑ: Τα δικαιολογητικά που πρέπει να υποβάλλεται

Σύμφωνα με επίσημη πληροφόρηση, (gov.gr), οι δικαιούχοι οφείλουν να διαθέτουν τα ακόλουθα:

  1. Αριθμός Καταθετικού Λογαριασμού (ΙΒΑΝ), στον οποίο ο ασφαλισμένος είναι πρώτος δικαιούχος.
  2. Καταγγελία Σύμβασης Εργασίας (Έντυπο Ε6) υπογεγραμμένη από τον άνεργο [αυτεπάγγελτη κατάθεση ψηφιακά].
  3. Βεβαίωση Λήξης Σύμβασης Ορισμένου Χρόνου (Έντυπο Ε7) [αυτεπάγγελτη κατάθεση ψηφιακά].
  4. Στοιχεία μισθωτής εργασίας (ημέρες ασφάλισης) και μη μισθωτής απασχόλησης (επιχειρηματική δραστηριότητα).
  5. Έμμεση ασφαλιστική ικανότητα προστατευομένων μελών της οικογενείας, εφόσον υπάρχουν [αυτεπάγγελτη κατάθεση ψηφιακά].

Δείτε το έγγραφο:

ΔΥΠΑ: Πέντε δικαιολογητικά για επίδομα 479€ το μήνα

Εφόσον ο δικαιούχος έχει προστατευόμενα μέλη στην οικογένειά του λαμβάνει προσαύξηση 10%. Σε αυτή την περίπτωση είναι απαραίτητη η προσκόμιση πιστοποιητικού οικογενειακής κατάστασης.

  • Για τις προϋποθέσεις αρχικής επιδότησης πατήστε ΕΔΩ

ΔΥΠΑ: Η διάρκεια διεκπεραίωσης

Όπως αναφέρει το gov.gr “η προθεσμία διεκπεραίωσης είναι 90 μέρες”.

ΔΥΠΑ: Πως η υποβολή αιτήσεων

Η αίτηση μπορεί να υποβληθεί με δύο τρόπους:

α) με ηλεκτρονικό τρόπο και μόνο μέσω των e-services ΔΥΠΑ ή της Ψηφιακής Πύλης του Δημοσίου (www.gov.gr). Ο ενδιαφερόμενος επιλέγει “ΥΠΟΒΟΛΗ ΑΙΤΗΣΗΣ” και στη συνέχεια “ΑΙΤΗΣΗ ΤΑΚΤΙΚΗΣ ΕΠΙΔΟΤΗΣΗΣ ΑΝΕΡΓΙΑΣ” ή

β) με αυτοπρόσωπη προσέλευση στην Υπηρεσία ΚΠΑ2 της ΔΥΠΑ.

ΔΥΠΑ: Αυτά πρέπει να προσέξουν οι ενδιαφερόμενοι

“Η αίτηση για την τακτική επιδότηση ανεργίας υποβάλλεται, αφού έχει εκδοθεί Δελτίο Ανεργίας, είτε στην Υπηρεσία ΚΠΑ2 του τόπου κατοικίας του ενδιαφερομένου είτε στην Υπηρεσία ΚΠΑ2 της τελευταίας απασχόλησής του”.

“Η επιλογή της Υπηρεσίας ΚΠΑ2 είναι σημαντική, γιατί η Υπηρεσία αυτή θα είναι αρμόδια για όλα τα ζητήματα που σχετίζονται με την επιδότηση του ασφαλισμένου και σε αυτήν θα πρέπει να προσέρχεται, όταν του ζητείται”. 

ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ:

Εφορία: Μπαράζ διασταυρώσεων σε POS και ταμειακές μηχανές

0

Σε πλήρη εξέλιξη βρίσκεται το σχέδιο των διασταυρώσεων που διενεργεί ο φοροελεγκτικός μηχανισμός στις αποδείξεις που εκδίδονται από τις ταμειακές μηχανές και τα στοιχεία που προκύπτουν από τα POS. Τα «λουκέτα» που μπήκαν σε τέσσερις επιχειρήσεις εστίασης στην Αθήνα, μία στον Πόρο και σε ένα κατάστημα ρούχων στην Μύκονο καθώς βρέθηκαν να έχουν εισπράξει χωρίς να έχουν αποδώσει τον ΦΠΑ και να έχουν δηλώσει τα έσοδά τους είναι μόνο η αρχή καθώς από την ερχόμενη εβδομάδα κάνει πρεμιέρα το νέο ψηφιακό εργαλείο «Ελεγχος Live».

Με τη νέα ηλεκτρονική εφαρμογή, οι ελεγκτές της ΑΑΔΕ θα έχουν στην οθόνη των φορητών τους υπολογιστών το οικονομικό προφίλ των ελεγχόμενων, θα βλέπουν on line τις διαβιβάσεις αποδείξεων, θα διασταυρώνουν στοιχεία και στο τέλος της διαδικασίας θα ορίζουν την «καμπάνα» εκδίδοντας το σημείωμα διαπιστώσεων ελέγχου. Το «ραβασάκι» θα αποστέλλεται απευθείας στη θυρίδα του φορολογουμένου στο taxisnet για τα περαιτέρω.

Μέχρι να ολοκληρωθεί η διασύνδεση των ταμειακών μηχανών με τα POS που θα κλείσει παράθυρα φοροδιαφυγής οι φορο-ελεγκτές εντείνουν τους ελέγχους μεταξύ των εισπράξεων των POS και αυτών των ταμειακών μηχανών. Οι επιχειρήσεις, στις οποίες η ΑΑΔΕ έβαλε «λουκέτο» βρέθηκαν να έχουν δεχθεί πληρωμές μέσω POS, για τις οποίες όμως δεν εξέδωσαν απόδειξη, ενώ σε άλλες περιπτώσεις δεν διαβίβασαν τις συναλλαγές στην ΑΑΔΕ. Δηλαδή οι πελάτες πληρώνουν με κάρτα, χωρίς να λαμβάνουν την απόδειξη από την ταμειακή και το κατάστημα να μην εμφανίζει τις συναλλαγές και τις εισπράξεις στην Εφορία.

Σύμφωνα με στοιχεία της ΑΑΔΕ από τις ταμειακές μηχανές έχουν ληφθεί μέσω της διαβίβασης δεδομένων 8,5 δις αποδείξεις συνολικής αξία πάνω από 250 δις. ευρώ. Από αυτή τη διασύνδεση η φορολογική διοίκηση βλέπει σε πραγματικό χρόνο εάν διαβιβάζουν τις αποδείξεις. Ανεξάρτητα εάν μια επιχείρηση υποβάλει δηλώσεις ΦΠΑ, η υποχρέωση της διασύνδεσης είναι αυτοτελής.

Όπως έχει αναφέρει ο διοικητής της ΑΑΔΕ Γιώργος Πιτσιλής «έχει ξεκινήσει διασταύρωση από τα στοιχεία των POS, τους εκκαθαριστές των συναλλαγών, με το τι βλέπουμε από τη διαβίβαση των ταμειακών. Έχουμε ήδη αρχίσει εκτεταμένες διασταυρώσεις αλλά και επισκέψεις πλέον».

Με τη διασύνδεση των ταμειακών με τα POS η πληρωμή με κάρτα θα πραγματοποιείται μόνο όταν η απόδειξη εκδοθεί από την ταμειακή ενώ το POS δεν θα μπορεί να δεχθεί συναλλαγές εκτός του φορολογικού μηχανισμού. Αυτό σημαίνει ότι σε μία συναλλαγή με κάρτα δεν θα επιτρέπεται να εισάγεται με πληκτρολόγηση στο POS το ποσό πληρωμής. Το ποσό θα βγαίνει από την ταμειακή μηχανή.

Το ποσό θα βγαίνει από την ταμειακή μηχανή. Με το νέο σύστημα ο έλεγχος θα γίνεται ως εξής:

1. H συναλλαγή ξεκινάει από τον (ΦΗΜ), δηλαδή τις σύγχρονες ταμειακές μηχανές, για τις συναλλαγές λιανικής. Ο χειριστής (υπάλληλος ή καταστηματάρχης) επιλέγει «πληρωμή με κάρτα» και ο ΦΗΜ στέλνει σχετικό αίτημα στο σύστημα πληρωμών με κάρτες EFT/POS.

2. Το σύστημα EFT/POS επιβεβαιώνει αυτόματα στον φορολογικό μηχανισμό τη λήψη του αιτήματος, θέτοντάς τον σε αναμονή του αποτελέσματος.

3. Το POS συνδέεται στον πάροχο υπηρεσιών πληρωμών (τράπεζα ή αντίστοιχη υπηρεσία πληρωμών) και λαμβάνει πληροφορία αν υπήρξε: (α) online έγκριση, (β) offline έγκριση, (γ) απόρριψη offline ή (δ) διακοπή της συναλλαγής.

4. Το σύστημα EFT/POS αποκρίνεται στον ΦΗΜ με το τελικό αποτέλεσμα: Aπόρριψη ή έγκριση. Ταυτόχρονα με την έγκριση, στέλνει και τα βασικά στοιχεία της συναλλαγής (όπως αριθμό συναλλαγής, κωδικό έγκρισης κ.λπ.), αλλά και δεδομένα για εκτύπωση της απόδειξης από τον ΦΗΜ.

5. Ο φορολογικός μηχανισμός ΦΗΜ επιβεβαιώνει τη λήψη του τελικού αποτελέσματος. Σε περίπτωση που η επιβεβαίωση αυτή, για οποιονδήποτε λόγο, δεν τεκμηριωθεί από το σύστημα EFT/ POS, τότε το EFT/ POS δημιουργεί σχετική σήμανση για τη μη διεκπεραίωση της συναλλαγής από τον φορολογικό μηχανισμό.

Πηγή:Newbeast.gr

Τα «Χρόνια πολλά» από την κόρη της

0

Τα γενέθλιά της έχει σήμερα, 22 Ιουλίου, η Δέσποινα Βανδή και μία από τις πρώτες ευχές που έλαβε στα social media, είναι αυτή της κόρης της, Μελίνας Νικολαΐδη.

Μέσα από το προφίλ της στο Instagram, η 19χρονη ανέβασε ένα κοινό τους στιγμιότυπο και στη λεζάντα έγραψε:

«Χρόνια πολλά στην καλύτερη μαμά, στον καλύτερο άνθρωπο που θα μπορούσε να μας δώσει το σύμπαν! Είμαστε ευγνώμονες! Σου αξίζουν το φεγγάρι και τα αστέρια».

Η ανάρτησή της

Τα «Χρόνια πολλά» από την κόρη της

Σπύρος Φωκάς: Στην Εντατική με έμφραγμα η σύζυγός του

0

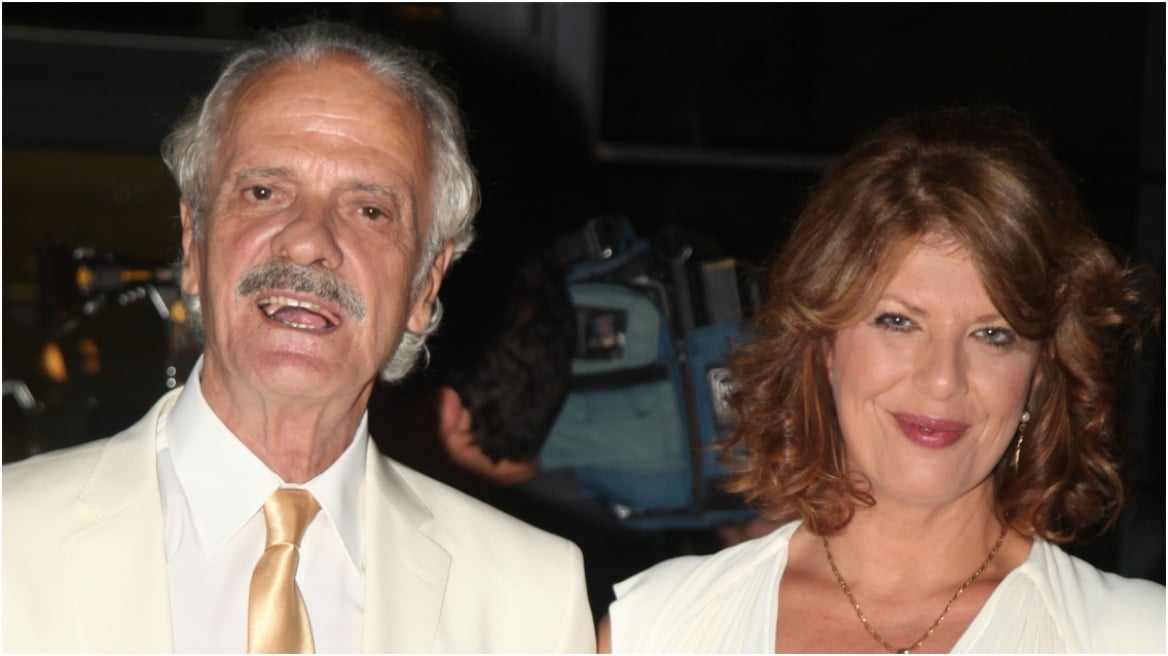
Οι τελευταίες ημέρες είναι πολύ δύσκολες για τον Σπύρο Φωκά και την σύζυγό του, που τα τελευταία χρόνια μένουν σε ένα μικρό σπίτι στο Καλαμάκι Κορινθίας. Την περασμένη Δευτέρα (17/07), ο ηθοποιός είχε απευθύνει έκκληση να μην καεί το σπίτι του, αφού η φωτιά απειλούσε την περιοχή.

Λίγες ώρες αργότερα, ο Σπύρος Φωκάς μεταφέρθηκε στο Γενικό Νοσοκομείο της Κορίνθου. 

Την αποκάλυψη για την μεταφορά του, έκανε η σύζυγός του, Λίλιαν Φωκά μέσω του προφίλ που διατηρεί στο Facebook. Η ίδια ανέβασε μια φωτογραφία του ηθοποιού από την στιγμή που βρίσκεται σε φορείο στο νοσοκομείο και έγραψε στην λεζάντα: «Φύγαμε….Μακριά από τη φωτιά».

Όπως αναφέρει ο Νίκος Νικόλιζας σε σημερινό δημοσίευμα της Espresso λόγω της μεγάλης συγκινησιακής φόρτισης, του άγχους της πυρκαγιάς αλλά και της αγωνίας για την υγεία του συζύγου της, η Λίλιαν Φωκά υπέστη οξύ έμφραγμα. Αμέσως οι γιατροί μετέφεραν τη Λίλιαν Φωκά στη Μονάδα Εντατικής Θεραπείας.

«Η Λίλιαν έχει αγχωθεί πολύ τα τελευταία χρόνια με όσα συμβαίνουν στον Σπύρο και στην ίδια. Τα οικονομικά προβλήματα τούς έχουν καταβάλει και τους δύο, με αποτέλεσμα πλέον να κινδυνεύει και η ζωή τους από το άγχος» είπε στην εφημερίδα συγγενικό τους πρόσωπο.

Ο Σπύρος Φωκάς δεν γνωρίζει ότι η σύζυγός του κινδύνευσε να χάσει τη ζωή της.


Κάρτα επιβίβασης: Γιατί απαγορεύεται να την δημοσιεύετε στα social media

0

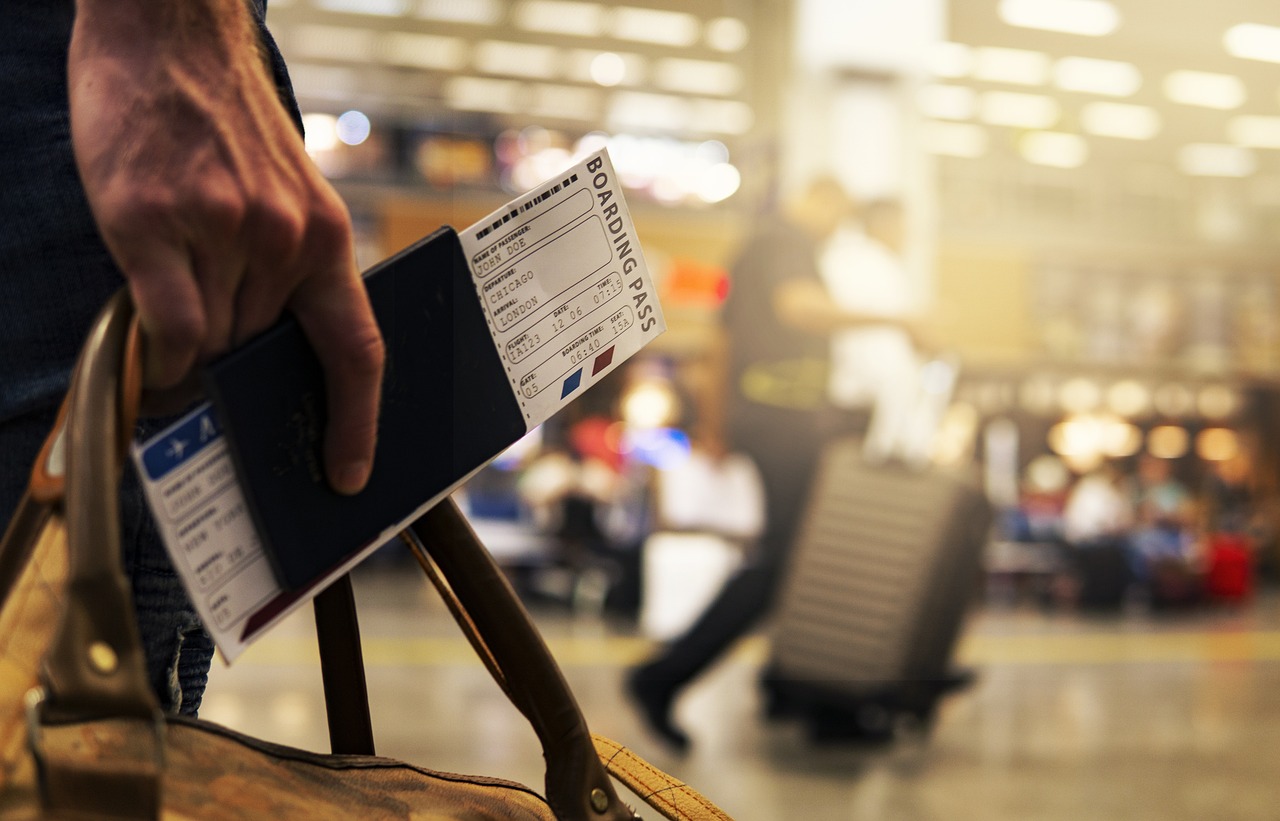
Όλοι μας, είτε ταξιδεύουμε συχνά με το αεροπλάνο, είτε όχι, γνωρίζουμε πως η κάρτα επιβίβασης (boarding pass) περιέχει ορισμένες πληροφορίες για τον εκάστοτε επιβάτη.

Το όνομα, τον αριθμό πτήσης και της θέσης μέσα στο αεροσκάφος.

Γνωρίζατε όμως ότι τα εισιτήρια, είτε πρόκειται για έντυπη είτε για ηλεκτρονική έκδοση, περιέχουν περισσότερες προσωπικές πληροφορίες από αυτές που είναι ορατές με γυμνό μάτι.

Πιο συγκεκριμένα, το barcode πάνω σε ένα boarding pass μπορεί να αποκαλύψει δεδομένα όπως ο αριθμός ενός συχνού επιβάτη (frequent-flyer), κάποια στοιχεία επικοινωνίας του ταξιδιώτη ή άλλες λεπτομέρειες σε σχέση με την ταυτότητά του.

Ο ερευνητής σε θέματα ιδιωτικότητας, Μπιλ Φίτζεραλντ, αναφέρει μεταξύ άλλων στο Conde Nast Traveller:

«Oι πληροφορίες διαφέρουν από barcode σε barcode ή από εταιρεία σε εταιρεία. Κάθε επιβάτης πρέπει να ξέρει προκαταβολικά ότι ένας κωδικός προς σκανάρισμα εμπεριέχει πληροφορίες για εσάς, τα πράγματα σας και τον προορισμό που πηγαίνετε».

Επιπλέον οι ταξιδιώτες θα πρέπει να γνωρίζουν ότι τα barcode περιέχουν στοιχεία της άδειας οδήγησης και του διαβατηρίου, καθώς είναι έγγραφα που πρέπει να τα παρέχουν στην αεροπορική εταιρεία ή στο αεροδρόμιο, σύμφωνα με τον Φίτζεραλντ.

Ως εκ τούτου, οι έντυπες εκδόσεις του ταξιδιωτικού εγγράφου θα πρέπει να απορρίπτονται με προσοχή.

«Αν έχετε barcode σε κάτι, δεν πρέπει να το πετάτε στα σκουπίδια, εκτός αν θέλετε κάποιος να το πάρει, και σίγουρα δεν πρέπει ποτέ να το δημοσιεύετε στα μέσα κοινωνικής  δικτύωσης» επισημαίνει ο ίδιος.

Για του λόγου το αληθές, τον Μάρτιο του 2020, ο πρώην πρωθυπουργός της Αυστραλίας, Τόνι Άμποτ ανέβασε μία φωτογραφία από το boarding pass του για μια πτήση της Qantas στο Instagram.

Με μόνη πηγή αυτή την εικόνα, ένας χάκερ, ο Alex Hope, κατάφερε να αποκτήσει πρόσβαση στον αριθμό τηλεφώνου, τον αριθμό διαβατηρίου και άλλα προσωπικά δεδομένα του Αυστραλού πολιτικού.

«Επομένως, αν ανησυχείτε για την κλοπή της ταυτότητας σας, είναι ένα πολύ απλό βήμα που πρέπει να κάνετε, να μην μοιράζεστε barcode με οποιοδήποτε τρόπο, σχήμα ή μορφή» τονίζει ο Φίτζεραλντ.

Οι χάρτινες κάρτες επιβίβασης, ενώ χρησιμοποιούνται όλο και λιγότερο, εξακολουθούν να απαιτούνται σε ορισμένες περιπτώσεις όπως στην περίπτωση αλλαγής θέσης.

Για τους ταξιδιώτες που προτιμούν να χρησιμοποιούν το τηλέφωνό τους αντί για χάρτινο εισιτήριο, ο Φίτζεραλντ συνιστά να τραβήξουν ένα στιγμιότυπο οθόνης του κωδικού QR στην κάρτα επιβίβασης και να το αποθηκεύσουν στις φωτογραφίες, για να αποφύγουν την εγκατάσταση πρόσθετης εφαρμογής.

Αυτό που προτείνεται, είναι να σκίζουμε το boarding pass σε πολλά κομματάκια πριν το πετάξουμε στα σκουπίδια. Γενικά καλό είναι όταν ταξιδεύετε να αντιμετωπίζετε ό,τι σχετίζεται με το αεροπορικό σας εισιτήριο, σαν ευαίσθητο προσωπικό έγγραφο.


Μεγαλύτερα πρόστιμα για απόκρυψη εισοδημάτων

0

Επιπλέον φόρους και πρόστιμα-μαμούθ θα καλούνται να πληρώσουν στο Δημόσιο οι επιχειρήσεις στις οποίες οι φορολογικές αρχές θα εντοπίζουν απόκρυψη φορολογητέας ύλης.

Ο εντοπισμός των επιχειρήσεων που αποκρύβουν φορολογητέα ύλη θα γίνεται είτε με τη χρήση ηλεκτρονικών διασταυρώσεων είτε κατόπιν εφαρμογής έμμεσων τεχνικών ελέγχου.

Σύμφωνα με διευκρινιστική εγκύκλιο που εξέδωσε πρόσφατα η Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ), σε κάθε περίπτωση κατά την οποία τα καθαρά κέρδη και τα ακαθάριστα έσοδα ελεγχόμενης επιχείρησης προσδιορίζονται σε υψηλότερο επίπεδο από τα δηλωθέντα, με έμμεση ελεγκτική μέθοδο, θα επιβάλλονται πέραν των επιπλέον αναλογούντων φόρων εισοδήματος και ΦΠΑ και των αναλογουσών μηνιαίων προσαυξήσεων εκπρόθεσμης καταβολής, τα πρόστιμα που ισχύουν για την υποβολή ανακριβών φορολογικών δηλώσεων.

Τα πρόστιμα αυτά θα υπολογίζονται επί των επιπλέον αναλογούντων φόρων εισοδήματος με ποσοστά κλιμακούμενα από 10% έως 50% και επί του επιπλέον αναλογούντος ΦΠΑ με ποσοστό 50%. Ουσιαστικά, δηλαδή, οι επιχειρήσεις των οποίων τα καθαρά κέρδη και τα ακαθάριστα έσοδα προσδιορίζονται με τεκμαρτό τρόπο (βάσει έμμεσων μεθόδων ελέγχου) σε επίπεδα μεγαλύτερα των δηλωθέντων, θα καλούνται να πληρώνουν τους επιπλέον αναλογούντες φόρους με «καπέλο» έως και 50%.

Ειδικότερα, με την υπ’ αριθμόν Ε2047/7-7- 2023 εγκύκλιο του διοικητή της ΑΑΔΕ Γιώργου Πιτσιλή, που απεστάλη πρόσφατα σε όλες τις φοροελεγκτικές υπηρεσίες, διευκρινίζεται ότι στις περιπτώσεις που διενεργείται προσδιορισμός του εισοδήματος από επιχειρηματική δραστηριότητα, σύμφωνα με τις διατάξεις του άρθρου 28 του ν. 4172/2013 (ΚΦΕ), και το εισόδημα που προκύπτει από τη χρήση κάθε διαθέσιμου στοιχείου ή των έμμεσων μεθόδων ελέγχου υπερβαίνει το δηλωθέν, δηλαδή διαπιστώνεται αποκρυβείσα φορολογητέα ύλη που αποδίδεται στη μη έκδοση φορολογικών στοιχείων και δεν προκύπτει το πλήθος των συναλλαγών και η αξία εκάστης συναλλαγής, για την οποία έπρεπε να εκδοθεί το σχετικό φορολογικό στοιχείο, παρά μόνο η συνολική αποκρυβείσα αξία, θα επιβάλλονται μόνο τα πρόστιμα περί ανακριβούς υποβολής δήλωσης που προβλέπονται με τις διατάξεις των άρθρων 58 και 58Α παρ. 2 του ΚΦΔ. Δηλαδή:

Φόρος εισοδήματος
1.Αν το ποσό του φόρου εισοδήματος που προκύπτει με βάση τη φορολογική δήλωση της επιχείρησης υπολείπεται του ποσού του φόρου που προκύπτει με βάση τον διορθωτικό προσδιορισμό φόρου που πραγματοποιήθηκε από τη Φορολογική Διοίκηση, κατόπιν της διασταύρωσης δεδομένων ή της έμμεσης τεχνικής ελέγχου, ο φορολογούμενος επιχειρηματίας θα υπόκειται σε πρόστιμο επί της διαφοράς φόρου εισοδήματος που θα προκύπτει προς καταβολή ως εξής:

α) 10% του ποσού της διαφοράς, εάν το ποσό αυτής ανέρχεται σε ποσοστό από 5% έως 20% του φόρου που προκύπτει με βάση τη φορολογική δήλωση,

β) 25% του ποσού της διαφοράς, αν το εν λόγω ποσό υπερβαίνει το ποσοστό 20% και ανέρχεται σε ποσοστό έως 50% του φόρου που προκύπτει με βάση τη φορολογική δήλωση,

γ) 50% του ποσού της διαφοράς, αν το εν λόγω ποσό υπερβαίνει σε ποσοστό το 50% του φόρου που προκύπτει με βάση τη φορολογική δήλωση.

Διαφορές ΦΠΑ
2. Εφόσον κατόπιν της διενέργειας ελέγχου με έμμεσες τεχνικές προκύπτουν διαφορές στον ΦΠΑ, θα επιβάλλεται πρόστιμο ίσο με ποσοστό 50% επί των εν λόγω διαφορών.

Προκειμένου να προσδιοριστεί ο φόρος εκροών και να γίνει η εκκαθάριση του φόρου, η τυχόν διαφορά στις εκροές θα καταλογίζεται στην τελευταία φορολογική περίοδο του έτους (ήτοι στο 4ο ημερολογιακό τρίμηνο ή στον 12ο ημερολογιακό μήνα σε περίπτωση τήρησης απλογραφικού και διπλογραφικού λογιστικού συστήματος, αντίστοιχα). Στις περιπτώσεις ελέγχου εποχιακών επιχειρήσεων με έμμεσες τεχνικές, η τυχόν διαφορά στις εκροές θα καταλογίζεται στην τελευταία φορολογική περίοδο κατά την οποία λειτούργησε η επιχείρηση.

Περαιτέρω, εφόσον τα έσοδα από επιχειρηματική δραστηριότητα που προσδιορίζονται με τη χρήση των έμμεσων μεθόδων δεν αφορούν αποδεδειγμένα αγαθά και υπηρεσίες, για τα οποία εφαρμόζεται συγκεκριμένος συντελεστής ΦΠΑ, τότε η τυχόν διαφορά στις εκροές από τον προσδιορισμό των εσόδων επιμερίζεται σε κάθε περίπτωση κατ’ αναλογία της συμμετοχής των εφαρμοζόμενων συντελεστών ΦΠΑ στις δηλούμενες φορολογητέες και απαλλασσόμενες χωρίς δικαίωμα έκπτωσης εκροές. Για τον επιμερισμό αυτό δεν λαμβάνονται υπόψη οι απαλλασσόμενες εκροές με δικαίωμα έκπτωσης, για τις οποίες απαιτούνται συγκεκριμένα δικαιολογητικά για την ορθή εφαρμογή της απαλλαγής. Ενδεικτικά, τέτοιες περιπτώσεις είναι οι πράξεις των άρθρων 24, 25, 26, 27, 28 και 39α του Κώδικα ΦΠΑ, καθώς και οι πράξεις των άρθρων 13 και 14 του ίδιου Κώδικα που είναι φορολογητέες εκτός Ελλάδος.

Οι απαλλασσόμενες με δικαίωμα έκπτωσης του φόρου εισροών εκροές, για τις οποίες δεν απαιτείται η ύπαρξη συγκεκριμένων δικαιολογητικών για την ορθή εφαρμογή της απαλλαγής (π.χ. σε περιπτώσεις επιχειρήσεων που μεσολαβούν στη διάθεση των εφημερίδων και περιοδικών στο κοινό, καρτών τηλεπικοινωνίας και εισιτηρίων μεταφοράς προσώπων των οποίων προβλέπεται η ακύρωση σε ειδικά μηχανήματα), λαμβάνονται υπόψη στον επιμερισμό της τυχόν διαφοράς στις εκροές κατά τον προσδιορισμό των εσόδων με τη χρήση έμμεσων μεθόδων.

Τέλος, στις περιπτώσεις που πραγματοποιούνται πράξεις, οι οποίες δεν λαμβάνονται υπόψη για τον υπολογισμό του κύκλου εργασιών για σκοπούς ΦΠΑ, η αξία των πράξεων αυτών δεν θα λαμβάνεται υπόψη στον επιμερισμό της επιπλέον προσδιορισθείσας διαφοράς. Ενδεικτικά, τέτοιες περιπτώσεις είναι πράξεις που αφορούν την πώληση επενδυτικών αγαθών, αυτοπαραδόσεις αγαθών και ιδιοχρησιμοποιήσεις υπηρεσιών, ενδοκοινοτικές αποκτήσεις αγαθών, ενδοκοινοτικές λήψεις υπηρεσιών, καθώς και εισαγωγές ή αγορές στο εσωτερικό της χώρας καινούργιου μηχανολογικού και λοιπού εν γένει εξοπλισμού σύμφωνα με την ΚΥΑ Π 2869/1987 απόφαση των υπουργών Οικονομικών και Γεωργίας.

Πηγή: naftemporiki.gr

Δείχνει το σώμα της μετά τη λιποαναρρόφηση

0

Το Σάββατο 15/7 η Σούπερ Κική ενώ βρισκόταν στο Παρίσι για διακοπές, μέσα από μια ανάρτησή της όμως, περιέγραψε πως είναι οι πρώτες μέρες της μετά το χειρουργείο.

Δείχνει το σώμα της μετά τη λιποαναρρόφηση
Δημοσίευση 10:25’