Αρχική Blog Σελίδα 11694

Κόβουν τα είδη πολυτελείας οι Έλληνες λόγω ακρίβειας – Πώς ψωνίζουν πλέον οι καταναλωτές

0

Κίνηση οχύρωσης απέναντι στις ανατιμήσεις που έχουν περάσει έως τώρα στην αγορά και ειδικότερα στα ελληνικά σούπερ μάρκετ, έχουν κάνει αρκετοί Έλληνες καταναλωτές, περιορίζοντας ή και διακόπτοντας εντελώς τις αγορές προϊόντων πολυτελείας ή και πιθανώς των περιττών καταναλωτικών αγαθών.

Μάλιστα, πρόσφατα στοιχεία της NielsenIQ δείχνουν ότι όσοι επισκέπτονται τις εγχώριες αλυσίδες σούπερ μάρκετ αισθάνονται ότι οι τιμές των προϊόντων συνεχίζουν να κινούνται ανοδικά και φέτος, σε συνέχεια των περσινών ανατιμήσεων. Ένα ακόμα αντίμετρο από πλευράς καταναλωτών στην υφιστάμενη κατάσταση αποτελεί η στροφή σε φθηνότερες μάρκες προϊόντων. Είναι χαρακτηριστικό ότι ένας στους δύο αγοραστές αναζητά ειδικές τιμές και προσφορές.

Την ίδια στιγμή, ο εκάστοτε καταναλωτής εμφανίζεται πλέον διστακτικότερος στο να πληρώσει για ένα ποιοτικότερο προϊόν, καθότι το σχετικό ποσοστό εκείνων που θα το έκαναν, από 44% που ήταν το 2021, το 2022 μειώθηκε στο 39%. Αυτό που κυρίως επιδιώκουν όσοι ψωνίζουν από ένα σούπερ μάρκετ, είναι να πληρώσουν παραπάνω σε κάποιες των περιπτώσεων, αλλά μόνο για ένα προϊόν που θα τους εξασφαλίσει μεγαλύτερη διάρκεια κατανάλωσης (π.χ. μεγαλύτερες ή οικονομικές συσκευασίες).

Τα σχετικά στοιχεία προέρχονται από έρευνα, επικεφαλής της οποίας ήταν ο Κωνσταντίνος Αγγελολουκάς από πλευράς της NielsenIQ εξετάζουν τις συνήθειες των καταναλωτών σε Αθήνα, Θεσσαλονίκη καθώς και σε πέντε μεγάλες αστικές περιοχές της χώρας.

Επισημαίνεται ότι ο Έλληνας καταναλωτής έχει ξεκινήσει εκπτώσεις στις δαπάνες του στα σούπερ μάρκετ. Πρόκειται για μείωση δαπανών που σχετίζονται μεταξύ άλλων με τον περιορισμό αγορών βιολογικών προϊόντων ή συγκεκριμένων συστατικών των τροφίμων που αγοράζει, τα οποία ενδεχομένως θα μπορούσαν να αυξήσουν τις τιμές στο ράφι.

Ταυτόχρονα η ζέση που παλαιότερα είχε παρουσιαστεί για τοπικά προϊόντα – κυρίως στη διάρκεια των lockdown και της πανδημίας – φαίνεται να εξασθενεί.

Ο πληθωρισμός αύξησε το μηνιαίο καλάθι κατά 20 ευρώ το μήνα

Ενδεικτικό πάντως των πληθωριστικών αναταράξεων είναι ότι στη διάρκεια του 2022 η μέση μηνιαία δαπάνη των Ελλήνων από τις αλυσίδες σούπερ μάρκετ για προϊόντα νοικοκυριού ανήλθε στα 312 ευρώ – αποτελεί την υψηλότερη τιμή της τελευταίας πενταετίας – σε σχέση με τα 292 ευρώ του 2021, γεγονός που αποτυπώνει τις ανατιμήσεις που πέρασαν στο σύνολο των πωλούμενων αγαθών στα ράφια των αλυσίδων. Θα πρέπει να σημειωθεί πως παρά το γεγονός ότι η μέση μηνιαία δαπάνη του Έλληνα καταναλωτή αυξήθηκε κατά 7% από το 2021 στο 2022, εντούτοις βρίσκεται κάτω από τον μέσο όρο των 341 που ισχύει στις χώρες της Ευρωπαϊκής Ένωσης.

Από το σύνολο των καταναλωτών, 7 στους 10 δηλώνουν ότι γνωρίζουν αρκετά καλά τα προϊόντα που μπαίνουν στο καλάθι τους και αναφέρουν ότι επισκέπτονται σταθερά σε εβδομαδιαία βάση τα σούπερ μάρκετ για την πραγματοποίηση των βασικών τους αγορών. Επίσης, δύο φορές την εβδομάδα επισκέπτονται στα σημεία πώλησης για να πραγματοποιήσουν συμπληρωματικές αγορές. Το 44% δηλώνει ότι γνωρίζει τις τιμές για τα περισσότερα από τα προϊόντα που βάζει στο καλάθι του και το 26% ότι ξέρει όλες τις τιμές για τα προϊόντα που αγοράζει πιο συχνά.

Επιλογή καταστήματος ανάλογα με το ποιο είχε τις χαμηλότερες τιμές

Στη διάρκεια της περασμένης χρονιάς σχεδόν 1 στους 3 αγοραστές διάλεξε κατάστημα, ανάλογα με το ποιο ήταν εκείνο που είχε τις καλύτερες τιμές. Το ποσοστό αυτό συγκεκριμένα, ήταν στα επίπεδα του 30% το 2022 από 24% το 2021 και 22% το 2020. Οι καταναλωτές αναζητούν κυρίως προσφορές σε ψαρικά, φρέσκα προϊόντα, κρέας, προϊόντα περιποίησης σπιτιού, μωρομάντηλα και πάνες.

Στον αντίποδα αναζητούν λιγότερο τις προσφορές σε είδη που σχετίζονται με την παιδική διατροφή, στο φρέσκο γάλα καθώς και ευρύτερα στα γαλακτοκομικά προϊόντα.

Επιπλέον, η ιδιωτική ετικέτα κινείται διαρκώς ανοδικά ως προς την επιλογή της το τελευταίο διάστημα από τους καταναλωτές. Μάλιστα, το 65% όσων την επιλέγουν εισέρχονται σε διαδικασία σύγκρισης τιμών της συγκεκριμένης κατηγορίας προϊόντων με τα επώνυμα, πριν τελικά επιλέξουν τι θα βάλουν στο καλάθι τους. Ένας παράγοντας που ευνοεί την στροφή στην ιδιωτική ετικέτα, είναι και η βελτιούμενη ποιότητα, με αρκετούς να υποστηρίζουν ότι τα συγκεκριμένα αγαθά δεν έχουν να ζηλέψουν τίποτα από τα επώνυμα, θεωρώντας τα σχεδόν εφάμιλλα. Ταυτόχρονα όμως διακρίνουν και μία ικανοποιητική σχέση τιμής και ποιότητας στην ιδιωτική ετικέτα.

Πηγή: capital

Επέμβαση στο μάτι έκανε η Ναταλία Γερμανού – Η εμπειρία σε δημόσιο νοσοκομείο

0

Σε επέμβαση στο μάτι υποβλήθηκε η Ναταλία Γερμανού, όπως έκανε η ίδια γνωστό με ανάρτηση που έκανε στα social media.

Η παρουσιάστρια ένιωσε την ανάγκη να μοιραστεί με τους followers της την θετική εμπειρία που είχε στο δημόσιο νοσοκομείο όπου έκανε την επέμβαση, ενώ ευχαρίστησε δημόσια και την γιατρό της.

«Τελικά η Παμμακάριστος είναι απ’ τα καλύτερα νοσοκομεία μας. Πήγα χτες για (προγραμματισμένο) χειρουργείο ματιού και παρατηρούσα όσο περίμενα, πως φρόντιζαν τους ασθενείς -εννοώ τη ζεστασιά πέρα απ’ την επιστήμη. Μπράβο στους νοσηλευτές -bonus η εξαιρετική χειρουργός Δήμητρα Κάτρη» έγραψε στο Twitter η Ναταλία Γερμανού.


Η Ναταλία Γερμανού, μίλησε το πρωί της Πέμπτης 6/4 στην εκπομπή “Πρωινό” του ΑΝΤ1 εξηγώντας πως επρόκειτο για ένα προγραμματισμένο χειρουργείο με λέιζερ και όλα πήγαν καλά.


Δύο ασυνόδευτα προσφυγόπουλα στο βάθρο με τους νικητές του Olympic Day Run

0

Δύο ανήλικοι πρόσφυγες από το Αφγανιστάν κέρδισαν τη δεύτερη και την τρίτη θέση, τρέχοντας 5 χιλιόμετρα στο 6ο Olympic Day Run, που διοργανώθηκε την περασμένη Κυριακή στη Θεσσαλονίκη.

Σύμφωνα με ανακοίνωση της ΑΡΣΙΣ – Κοινωνική Οργάνωση Υποστήριξης Νέων, οι ασυνόδευτοι ανήλικοι δρομείς, οι οποίοι διαμένουν σε εποπτευόμενα διαμερίσματα ημιαυτόνομης διαβίωσης, ανέβηκαν στο βάθρο γεμάτοι χαρά και περηφάνια για τις θέσεις που κατέκτησαν.

«Τα παιδιά δεν συμμετέχουν σε κάποια δρομική ομάδα, απλώς τους αρέσει ο αθλητισμός και συμμετείχαν με ενθουσιασμό, παρά το γεγονός ότι βρισκόμαστε εν μέσω Ραμαζανιού, που προϋποθέτει νηστεία και την ακολουθούν», ανέφερε στο ΑΠΕ-ΜΠΕ η συντονίστρια Πεδίου του προγράμματος «Πύλη» της ΑΡΣΙΣ Έλλη Γεωργιάδη. Προσθέτει, μάλιστα, ότι μετά την επιτυχία των παιδιών, εκδήλωσαν και πολλοί άλλοι ανήλικοι ενδιαφέρον για συμμετοχή σε επόμενο δρομικό γεγονός.

Στο 6ο Olympic Day Run συμμετείχαν συνολικά 12 παιδιά και εργαζόμενοι του προγράμματος εποπτευόμενων διαμερισμάτων ημιαυτόνομης διαβίωσης ασυνόδευτων ανηλίκων 16 ετών και άνω – «ΠΥΛΗ» της ΑΡΣΙΣ.Δύο ασυνόδευτα προσφυγόπουλα στο βάθρο με τους νικητές του Olympic Day RunΟ αγώνας διοργανώθηκε από την Ελληνική Ολυμπιακή Επιτροπή, τη Διεθνή Ολυμπιακή Ακαδημία, τον Δήμο Θεσσαλονίκης, το Ολυμπιακό Μουσείο Θεσσαλονίκης, την Ένωση Συμμετασχόντων σε Ολυμπιακούς Αγώνες, τον ΕΑΣ ΣΕΓΑΣ Θεσσαλονίκης και το ΔΚΟ OLYMPiA.

Πέρα από κάθε λογική: Είναι καρκινοπαθής και του χορήγησαν σύνταξη μόλις 12,50 ευρώ

0

Δεν το χωράει ανθρώπινος νους. Χορήγησαν σε καρκινοπαθή σύνταξη ύψους 12,50 ευρώ.

Όπως φαίνεται στο μηνιαίο ενημερωτικό σημείωμα του e- ΕΦΚΑ που παρουσίασε το OPEN και η εκπομπή «Ανοιχτή Επικοινωνία» ο συγκεκριμένος συνταξιούχος θα έπρεπε να λάβει μεικτές αποδοχές ύψους 1.027,68 ευρώ (413,76 ευρώ εθνική σύνταξη και 613,92 ευρώ ανταποδοτική σύνταξη).

Οι κρατήσεις, όπως φαίνεται, διαμορφώνονται στα 1015,18 ευρώ(!) μετά και την εξαγορά πλασματικού χρόνου (4 έτη) αντί 348,20 ευρώ και την εξαγορά συντάξιμου χρόνου αντί 348,20 ευρώ. Άρα το συνολικό πληρωτέο ποσό σύνταξης που λαμβάνει είναι 12,50 ευρώ.

Ο συνταξιούχος σε επιστολή του αναφέρει ότι τον Σεπτέμβριο του 2021 βγήκε στη σύνταξη κάνοντας αίτηση εξαγοράς του υπόλοιπου χρόνου έως την συμπλήρωση των 35 (δηλ. 4 χρόνια και 3 μήνες).

Ο ίδιος πρόσθεσε ότι «εδώ και δύο μήνες που εκκαθαρίστηκε η σύνταξή μου παίρνω 12,50 ευρώ τον μήνα. Τα υπόλοιπα (από τα 1.027 ευρώ της κύριας σύνταξης) παρακρατούνται. Έχουν το δικαίωμα να το κάνουν αυτό; Και πώς μπορεί να διορθωθεί; Καταλαβαίνω ότι πρέπει να γίνει η αποπληρωμή του ποσού που χρωστάω. Αλλά αυτό να γίνει σε κάποιο βάθος χρόνου για να μπορέσω να επιβιώσω. Μπορώ εγώ να ζήσω με 12,5 ευρώ τον μήνα; Να σας ενημερώσω ότι ενδιάμεσα, από τον Δεκέμβριο του 2021 προέκυψε σοβαρό πρόβλημα υγείας (καρκίνος στο πάγκρεας) με δαπανηρές και επίπονες εγχειρήσεις και υποβάλλομαι σε χημειοθεραπείες στο Θεαγένειο Θεσσαλονίκης. Γι’ αυτό τον λόγο έκανα αίτηση για επίσπευση σύνταξης και εφάπαξ από 7/22 (χωρίς εμφανή πρόοδο)».

Δείτε το ΒΙΝΤΕΟ του OPEN:

Στεγαστικά δάνεια: Τα ψιλά γράμματα του σχεδίου για πλαφόν στα επιτόκια – Το παρασκήνιο των αποφάσεων

0

Τέλος στις περαιτέρω αυξήσεις στα επιτόκια των στεγαστικών δανείων βάζουν οι τράπεζες.

Όπως αναφέρει η εφημερίδα “ΤΑ ΝΕΑ” οι τράπεζες προχωρούν ένα βήμα μπροστά το πρόγραμμα επιδότησης του 50% της αύξησης του επιτοκίου σε σχέση με τα επίπεδα του Ιουνίου 2022 μόνο για ενήμερους και ευάλωτους δανειολήπτες. Εντός των ημερών πρόκειται να ανακοινώσουν την πλήρη απορρόφηση του επιτοκίου που επηρεάζει τη δόση των στεγαστικών δανείων από την 1η Απριλίου και για τους επόμενους 12 μήνες.

Ποιους αφορά το σχέδιο

Το σχέδιο αυτό αφορά σε όλους τους ενήμερους δανειολήπτες  χωρίς εισοδηματικά και περιουσιακά κριτήρια με στεγαστικό δάνειο (με κυμαινόμενο επιτόκιο) το οποίο έχει χορηγηθεί έως τα τέλη του 2022. Η ημερομηνία αναφοράς όπου “παγώνει” η αύξηση των επιτοκίων και των δόσεων είναι η 31η Μαρτίου. Δηλαδή για τους δανειολήπτες αυτούς, που υπολογίζονται σε περισσότερους από 250 χιλιάδες, η τελευταία αύξηση της δόσης που είδαν στο ενημερωτικό σημείωμα από την τράπεζά τους σταματά στις 31 Μαρτίου.

Όσο και εάν αυξηθούν τα επιτόκια από εκείνη την ημερομηνία  και μετά η δόση δεν θα αυξάνεται. Εάν μειωθούν τα επιτόκια τότε η δόση θα μειωθεί. Το πάγωμα της δόσης λόγω της απορρόφησης του κόστους από τις τράπεζες  δεν θα επιβαρύνει το σύνολο του δανείου με τη λήξη του 12μήνου.

Οι συζητήσεις με τον Σταϊκούρα

Σύμφωνα με την εφημερίδα ” ΤΑ ΝΕΑ”  οι σκέψεις  των τραπεζών για απορρόφηση της αύξησης των επιτοκίων συζητήθηκαν με τον υπουργό Οικονομικών Χρήστο Σταϊκούρα την περασμένη Δευτέρα όταν ανακοινώθηκε η διερεύνηση των εισοδηματικών  και περιουσιακών κριτηρίων για τους δικαιούχους της επιδότησης του 50%  της αύξησης των επιτοκίων  στα στεγαστικά. Στη συνέχεια ακολούθησε επεξεργασία του σχεδίου από κάθε τράπεζα  ξεχωριστά καθώς κάθε τραπεζικό ίδρυμα έχει δική του τιμολογιακή πολιτική και στρατηγική έναντι του ανταγωνισμού.

Η επεξεργασία έγινε σε συνεργασία με την Τράπεζα της Ελλάδας ώστε να πάρουν οι τράπεζες το πράσινο φως ότι το σχέδιο πληροί τα εποπτικά κριτήρια. Οι ανακοινώσεις αναμένονται σύντομα ίσως και τη Δευτέρα. Απομένει ακόμη να διευκρινιστεί  εάν η απορρόφηση της αύξησης των επιτοκίων αναφοράς θα αφορά  και σε στεγαστικά  δάνεια σε ξένο νόμισμα

Οι προβλέψεις

Το πάγωμα των αυξήσεων  στις δόσεις λόγω ανοδικών επιτοκίων στην πραγματικότητα μετατρέπει τα στεγαστικά δάνεια κυμαινόμενου επιτοκίου  σε σταθερού τουλάχιστον για 12 μήνες. Σε αυτό το διάστημα σύμφωνα με τα τραπεζικά στελέχη  και αναλυτές της αγοράς θα έχει ολοκληρωθεί ο ανοδικός κύκλος των αυξήσεων από την Ευρωπαϊκή Κεντρική Τράπεζα. Οι αναλυτές εκτιμούν ότι το επιτόκιο της ΕΚΤ θα φτάσει  ή θα ισορροπήσει  κοντά στο 3,50%  με 3,75% ( παλαιότερα εκτιμούσαν το 4% ) από 3% σήμερα.

Στα στεγαστικά  δάνεια με κυμαινόμενο επιτόκιο εφαρμόζεται ένα περιθώριο το οποίο κινείται πάνω από 1,5% και προστίθεται  στο επιτόκιο αναφοράς (euribor 3 μηνών ή euribor 1 μήνα).  Τα περισσότερα είναι συνδεδεμένα με το euribor 3 μηνών.  Έτσι  από τελικό επιτόκιο γύρω στο 1,6%-2% μέχρι τις αρχές του καλοκαιριού του 2022 σήμερα έχει υπερδιπλασιαστεί και κινείται άνω του 4,6%.

Παράδειγμα 

Η εφημερίδα ΤΑ ΝΕΑ παραθέτει ένα παράδειγμα για το πώς θα εφαρμοστεί το σχέδιο αυτό στην πράξη.

Οι δόσεις για στεγαστικό δάνειο ύψους 100.000 ευρώ με διάρκεια αποπληρωμής 20 ετών  και κυμαινόμενο  επιτόκιο  euribor + περιθώριο 1,60 ποσοστιαίες μονάδες  που  χορηγήθηκε  τον Απρίλιο  του 2014 διαμορφώθηκαν ως εξής:

Στις 7 Απριλίου του  2014

  • Euribor 3 μηνών:0,02%
  • Τελικό επιτόκιο: 0,02%+1,60 %=1,62 %
  • Μηνιαία δόση: 488,08 ευρώ

Στις 15 Δεκεμβρίου 2021

  • Euribor 3 μηνών:-0,60%
  • Τελικό επιτόκιο: 1,60%

Σημείωση: Ορισμένες τράπεζες δεν λάμβαναν υπόψη τις αρνητικές τιμές του euribor.Για αυτές που λάμβαναν  αρνητικές τιμές, το τελικό επιτόκιο ήταν 1%.

  • Μηνιαία δόση με επιτόκιο 1%: 459,89 ευρώ
  • Μηνιαία δόση με επιτόκιο 1,60%:  487,16 ευρώ

Στις 31 Μαρτίου 2023

  • Euribor 3 μηνών: 3,05%
  • Τελικό επιτόκιο: 3,05%+1,60%=4,65 %
  • Μηνιαία δόση: 587,70 ευρώ

Σημείωση : Στο παράδειγμα δεν έχει ληφθεί υπόψη ότι όσο περνούν τα χρόνια μειώνεται το κομμάτι της δόσης που επηρεάζεται  από τον τόκο  και αυξάνεται  εκείνο που αποπληρώνει κεφάλαιο.

ΧΩΡΙΣ ΠΑΓΩΜΑ  ΑΥΞΗΣΗΣ ΑΠΟ ΤΙΣ ΤΡΑΠΕΖΕΣ: Μηνιαία δόση: 613,91 ευρώ

ΜΕ ΠΑΓΩΜΑ ΑΥΞΗΣΗΣ ΑΠΟ ΤΙΣ ΤΡΑΠΕΖΕΣ: Μηνιαία δόση: 587,70 ευρώ

Σημείωση η διαφορά των παραπάνω είναι 26,21 ευρώ το μήνα/ 314 ,52 ευρώ  εφόσον δεν θα αυξηθούν περαιτέρω τα επιτόκια.

Η επιδότηση της αύξησης του επιτοκίου

Υπενθυμίζεται πως το σχέδιο αυτό θα λειτουργήσει παράλληλα με το πρόγραμμα επιδότησης της αύξησης του επιτοκίου κατά 50% για ευάλωτους δανειολήπτες.  Οι αιτήσεις  λήγουν στις 31 Ιουλίου 2023 .Τα νέα κριτήρια για τους ευάλωτους προβλέπουν εισόδημα έως 27.300 ευρώ και ακίνητη περιουσία έως 234.000  ευρώ.  Το πρόγραμμα αυτό εκτιμάται ότι αφορά σε περίπου 70.000 δανειολήπτες (από 30.000 ευρώ αρχικά) .


Για πρώτη φορά γυναίκα και μαύρος αστροναύτης σε αποστολή γύρω από τη Σελήνη

0

Η NASA ανακοίνωσε τους τέσσερις αστροναύτες που θα συμμετάσχουν στη διαστημική αποστολή «Artemis II», την πρώτη επανδρωμένη πτήση γύρω από τη Σελήνη έπειτα από περισσότερα από 50 χρόνια.

Μάλιστα, η NASA κατονόμασε την πρώτη γυναίκα και τον πρώτο μαύρο που θα συμμετάσχουν σε μια αποστολή της στη Σελήνη, παρουσιάζοντας την τετραμελή ομάδα που επιλέχθηκε να πάρει μέρος στις αρχές της προσεχούς χρονιάς στο ταξίδι.

Η Κριστίνα Κοχ διορίστηκε ειδική της αποστολής, μαζί με τον Βίκτορ Γκλόβερ, αεροπόρο του Αμερικανικού Πολεμικού Ναυτικού που επιλέχθηκε ως πιλότος της αποστολής Artemis II. Η πρώτη είναι μηχανικός που κατέχει επίσης το ρεκόρ της μεγαλύτερης συνεχόμενης διαστημικής πτήσης από γυναίκα.

Σημειώνεται, ότι ο Γκλόβερ είναι ο πρώτος μαύρος αστροναύτης στην ιστορία που θα συμμετάσχει σε αποστολή στη Σελήνη. Το πλήρωμα συμπληρώνουν ο Τζέρεμι Χάνσον, ο πρώτος Καναδός που επιλέγεται για ένα ταξίδι στο φεγγάρι, ως ειδικός της αποστολής, και ο Ριντ Βάισμαν, βετεράνος του Διεθνούς Διαστημικού Σταθμού, ο οποίος διορίστηκε κυβερνήτης της αποστολής Artemis II.Για πρώτη φορά γυναίκα και μαύρος αστροναύτης σε αποστολή γύρω από τη Σελήνη

NASA: Ο στόχος της αποστολής Artemis II

Η παρουσίαση του κουαρτέτου της αποστολής Artemis II έγινε σε τηλεοπτική συνέντευξη Τύπου στο Διαστημικό Κέντρο Τζόνσον στο Χιούστον, το κέντρο ελέγχου της αποστολής της NASA.

Η Artemis II θα σηματοδοτήσει την πρώτη επανδρωμένη πτήση – χωρίς προσελήνωση – ενός προγράμματος διαδόχου του Apollo που έχει στόχο την επιστροφή των αστροναυτών στην επιφάνεια της Σελήνης αργότερα αυτήν τη δεκαετία και τέλος την εγκαθίδρυση μιας βιώσιμης βάσης εκεί, ανοίγοντας τον δρόμο για τη μελλοντική εξερεύνηση του Άρη.

Μεταβιβάσεις ακινήτων: Τι αλλάζει σε γονικές παροχές, κληρονομιές και δωρεές

0

Διευκρινιστική εγκύκλιο για τις μεταβιβάσεις ακινήτων προκειμένου να διευκολύνονται οι φορολογούμενοι στη διεκπεραίωση των υποθέσεων εξέδωσε ο διοικητής της ΑΑΔΕ, Γιώργος Πιτσιλής. Αναλυτικά:

Καταργείται η υποχρέωση των συμβολαιογράφων για επισύναψη του πιστοποιητικού του άρθρου 105 του ν. 2961/2001 στα συμβόλαια μεταβίβασης ακινήτων με επαχθή αιτία.Καταργείται η διαδικασία παρακράτησης από τον συμβολαιογράφο του επιμεριστικά αναλογούντος φόρου κληρονομιάς και δωρεάς κατά τη μεταβίβαση ακινήτων με επαχθή αιτία.

Καταργείται η ευθύνη του τελευταίου κατόχου κληρονομιαίου ακινήτου, στον οποίο έχει περιέλθει το ακίνητο με σύμβαση εξ επαχθούς αιτίας.

Διευρύνονται οι περιπτώσεις απόδοσης κινητών περιουσιακών στοιχείων από τράπεζες, εταιρείες, λοιπές νομικές οντότητες κ.ά. με παρακράτηση του φόρου κληρονομιών, δωρεών, γονικών παροχών από τα πρόσωπα αυτά και απόδοσή του στη φορολογική διοίκηση.

Παραγράφεται το δικαίωμα του Δημοσίου σε υποθέσεις φορολογίας κληρονομιών, δωρεών, γονικών παροχών και κερδών από τυχερά παίγνια με χρόνο φορολογίας μέχρι 31/12/2008, για τις οποίες δεν απαιτείται πιστοποιητικό του άρθρου 105 του ν. 2961/2001. Ρυθμίζονται θέματα χορήγησης του πιστοποιητικού του άρθρου 105 του ν. 2961/2001 σε υποθέσεις με χρόνο φορολογίας από 1/1/2009 μέχρι 31/12/2014 και από 1/1/2015 και στο εξής.

Τι ίσχυε έως τώρα

Υπενθυμίζεται πως έως τώρα υπήρχαν μεγάλες καθυστερήσεις σε μεταβιβάσεις ακινήτων, μεταγραφές υποθήκης και άλλες πράξεις προς καταχώρηση λόγω της συνεχιζόμενης δυσλειτουργίας αρκετών υποθηκοφυλακείων και κτηματολογικών γραφείων της χώρας .

«Κλείδωσαν» την πρωτιά και το απόλυτο πλεονέκτημα έδρας

0

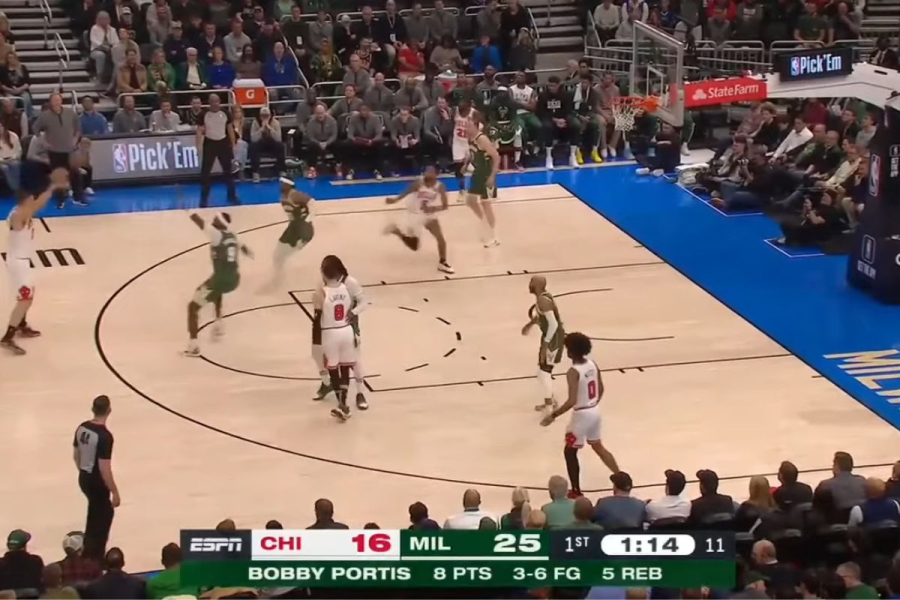
Μία ακόμα νίκη πέτυχαν οι Μιλγουόκι Μπακς, αυτή την φορά επί των Σικάγο Μπουλς, καθώς επικράτησαν με 105-92 και κατάφεραν το καλύτερο ρεκόρ στην κανονική περίοδο του ΝΒΑ.

Ο Γιάννης Αντετοκούνμπο αλλά και οι Γκρέισον Άλεν και Πατ Κόνατον έμειναν εκτός ομάδας, οι υπόλοιποι όμως των «Ελαφιών» κατάφεραν και καθάρισαν το ματς.

Στο 58-22 ανέβηκε το Μιλγουόκι (32-8 εντός και 26-14 εκτός έδρας), με τον Μπόμπι Πόρτις να κάνει φοβερή εμφάνιση, τον Μπρουκ Λόπεζ να βάζει στα καλάθια το Σικάγο και τους Χόλιντεϊ – Κάρτερ να σκοράρουν ασταμάτητα.

Πονοκεφαλιάζει, πάντως, ο Μάικ Μπουντενχόλζερ, καθώς είδε τον Κρις Μίντλετον να αποχωρεί με πρόβλημα από την αναμέτρηση.

Στο 38-42 έπεσε το Σικάγο (22-17 εντός και 21-20 εκτός έδρας) που θα χρειαστεί δύο νίκες στο Play-In Tournament για να… χωθεί στα εφετινά playoffs.

ΤΑ ΔΩΔΕΚΑΛΕΠΤΑ: 28-21, 49-51, 79-76, 105-92

ΜΙΛΓΟΥΟΚΙ ΜΠΑΚΣ (Μάικ Μπουντενχόλζερ): Μίντλετον (0/3 σουτ σε 8:24), Πόρτις 27 (3/9 δίποντα, 6/9 τρίποντα, 3/3 βολές, 13 ριμπάουντ), Λόπεζ 26 (10/17 δίποντα, 6/8 βολές, 7 ριμπάουντ), Κάρτερ 16 (4/8 τρίποντα, 4 ριμπάουντ, 2 ασίστ), Χόλιντεϊ 20 (4/8 τρίποντα, 8 ριμπάουντ, 15 ασίστ, 2 κλεψίματα), Ινγκλς 9 (3 τρίποντα, 3 ασίστ, 2 κλεψίματα), Κράουντερ, Μάθιους 7 (1 τρίποντο, 8 ριμπάουντ, 2 ασίστ), Γκριν, Λέοναρντ, Μπότσαμπ, Θανάσης Αντετοκούνμπο

ΣΙΚΑΓΟ ΜΠΟΥΛΣ (Μπίλι Ντόνοβαν): ΝτεΡόζαν 8 (3/12 σουτ, 3 ριμπάουντ, 6 ασίστ), Γουίλιαμς 6 (2), Βούτσεβιτς 21 (8/15 δίποντα, 1/6 τρίποντα, 2/2 βολές, 11 ριμπάουντ, 4 ασίστ), ΛαΒίν 13 (4/9 δίποντα, 1/8 τρίποντα, 2/3 βολές, 5 ριμπάουντ, 7 ασίστ), Μπέβερλι 8 (5 ριμπάουντ, 7 ασίστ, 4 κλεψίματα), Τζόουνς 8 (2), Γουάιτ 14 (2), Ντράμοντ 3, Ντοσούνμου 8 (3/3 δίποντα, 2/2 βολές), Σιμόνοβιτς, Τέρι 3 (1)

{https://www.youtube.com/watch?v=pTo7ZfIKwQs}

Ρυθμίσεις χρεών σε 36 έως και 72 δόσεις: «Τσουχτερά» επιτόκια για το νέο σχήμα – Όλες οι επιλογές των οφειλετών

0

Αντίστροφα μετρά ο χρόνος για τις ρυθμίσεις εξόφλησης χρεών σε Εφορίες, Ασφαλιστικά Ταμεία και Δήμους σε πολλές δόσεις: Από ώρα σε ώρα και το αργότερο έως αύριο Παρασκευή «ανοίγει» η πλατφόρμα που θα υποδέχεται τις αιτήσεις για την «αναβίωση» των 72 έως και 120 δόσεων, αλλά και αιτήσεις για τη νέα ρύθμιση σε 36 έως και 72 δόσεις, που αφορά εκείνους οι οποίοι απέκτησαν ληξιπρόθεσμα χρέη την τελευταία διετία, δηλαδή κατά την διάρκεια της ενεργειακής κρίσης.

Γράφει ο Βαγγέλης Δουράκης

Για την αναβίωση των σχημάτων ρύθμισης οφειλών θα απαιτηθεί η καταβολή δύο «μαζεμένων» δόσεων, ενώ το νέο σχήμα θα ενσωματώνει «τσουχτερά» επιτόκια.

Συγκεκριμένα, οι ρυθμίσεις των 72 και 120 δόσεων που αφορούν και σε εφορία και ασφαλιστικά ταμεία θα μπορούν να αναβιώσουν από τους οφειλέτες με την καταβολή δύο «μαζεμένων» δόσεων έως το τέλος Ιουλίου, σύμφωνα με το enikonomia.gr

«Τσουχτερό» το επιτόκιο των νέων ρυθμίσεων

Η νέα έκτακτη ρύθμιση των 36 ή 72 δόσεων αφορά σε όσους την 1η Νοεμβρίου 2021 δεν είχαν ληξιπρόθεσμες ή αρρύθμιστες οφειλές και παράλληλα κατέβαλαν όλες τις δόσεις των ρυθμίσεων των 120 ή 72 δόσεων, εφόσον είχαν τέτοιες ρυθμίσεις. Υπάγονται οφειλές που κατέστησαν ληξιπρόθεσμες μετά την 1η Νοεμβρίου 2021. Το ελάχιστο ποσό της μηνιαίας δόσης ανέρχεται σε 30 ευρώ με το επιτόκιο για όσους επιλέξουν 36 δόσεις στο 4,37% και στο 5,87% για όσους επιλέξουν ρύθμιση σε 72 δόσεις.

Στη ρύθμιση μπορούν να ενταχθούν και όσοι είχαν την 1η Νοεμβρίου 2021 ρυθμισμένες οφειλές στην πάγια ρύθμιση των 24 ή 48 δόσεων την οποία έχασαν μαζί με τυχόν νέες οφειλές, μετά την 1η Νοεμβρίου 2021.

Ολόκληρο το «μενού» των ρυθμίσεων

Με τον σχεδιασμό να περιλαμβάνει την ενεργοποίηση των συγκεκριμένων ρυθμίσεων μέσα στον Απρίλιο, οι επιλογές που θα έχουν πλέον οι οφειλέτες σε εφορία και ασφαλιστικά ταμεία είναι:

  • Αναβίωση 72 και 120 δόσεων. Όσοι έχασαν τις συγκεκριμένες ρυθμίσεις, θα έχουν τη δυνατότητα να επανενταχθούν, υποβάλλοντας αίτηση στη σχετική πλατφόρμα που θα ανοίξει στην ΑΑΔΕ, υπό την προϋπόθεση ότι θα καταβάλουν δύο μηνιαίες δόσεις έως το τέλος Ιουλίου. Όσον αφορά τις δόσεις που χάθηκαν, αυτές θα ενσωματωθούν στο τέλος της ρύθμισης. Στην περίπτωση που ο οφειλέτης έχει κι άλλα χρέη που παραμένουν αρρύθμιστα, θα πρέπει να τα εντάξει στην πάγια ρύθμιση των 24 ή 48 δόσεων (αφορά τις έκτακτες οφειλές όπως κληρονομιάς) μέσα σε διάστημα ενός μήνα από την ημερομηνία επικύρωσης της αναβίωσης της ρύθμισης. Η αναβίωση πραγματοποιείται με όλα τα ευεργετήματα των ρυθμίσεων αυτών, όπως ισχύουν για κάθε ρύθμιση, π.χ. χορήγηση αποδεικτικού ενημερότητας, αναστολή της συνέχισης της διαδικασίας αναγκαστικής εκτέλεσης επί των οφειλών που ρυθμίζονται, κ.ά.
  • Νέα ρύθμιση σε 36 – 72 δόσεις. Η συγκεκριμένη ρύθμιση αφορά φορολογούμενους οι οποίοι την 1η Νοεμβρίου 2021 δεν είχαν ληξιπρόθεσμες ή αρρύθμιστες οφειλές και ταυτόχρονα παρέμεναν συνεπείς στην καταβολή των δόσεων στις ρυθμίσεις που είχαν κάνει. Αν όμως από την 1η Νοεμβρίου και μετά είχαν οφειλές που κατέστησαν ληξιπρόθεσμες, μπορούν να τις εντάξουν στη νέα ρύθμιση των 36 – 72 δόσεων. Πέρα από το γεγονός ότι το ελάχιστο ποσό της κάθε δόσης να ανέρχεται σε 30 ευρώ, υπάρχει επιβάρυνση με επιτόκιο 4,37% για όσους επιλέξουν τις 36 δόσεις και 5,87% στην περίπτωση που επιλέξουν τις 72 δόσεις
  • Πάγια ρύθμιση 24 ή 48 δόσεων. Αφορά παλαιές και τρέχουσες οφειλές οι οποίες μπορούν να ρυθμιστούν ακόμα κι αν δεν έχουν καταστεί ληξιπρόθεσμες. Πρόκειται για χρέη από φόρο εισοδήματος, ΕΝΦΙΑ κ.α. Η συγκεκριμένη κατηγορία οφειλών μπορούν να ρυθμιστούν σε 24 δόσεις, οι οποίες είναι έντοκες. Όσο περισσότερες είναι οι δόσεις, τόσο αυξάνεται και το επιτόκιο, το οποίο φτάνει στο 5,87% αν κάποιος φορολογούμενος επιλέξει να ρυθμίσει μία οφειλή του σε από 12 έως 24 δόσεις. Σε περισσότερες δόσεις, δηλαδή έως 48, μπορούν να ενταχθούν έκτακτες οφειλές όπως φόροι κληρονομιάς, πρόστιμα και προσαυξήσεις.

Αξίζει να σημειωθεί ότι οι συνεπείς φορολογούμενοι οι οποίοι από την 1η Νοεμβρίου 2021 είχαν δημιουργήσει ληξιπρόθεσμες οφειλές τις οποίες όμως είχαν εντάξει στην πάγια ρύθμιση των 24-48 δόσεων, θα μπορούν να τις εντάξουν στη νέα ρύθμιση των 36-72 δόσεων.


Στεγαστικά δάνεια: Το σχέδιο των τραπεζών για πλαφόν στα επιτόκια

0

Η  επιβολή πλαφόν στο ευρωπαϊκό επιτόκιο Euribor, ώστε να σταματήσει η επιβάρυνση των δανειοληπτών με τις αυξήσεις των επιτοκίων, είναι το σχέδιο με το οποίο  οι τράπεζες θα επιχειρήσουν να διευκολύνουν τους ενήμερους κατόχους στεγαστικών δανείων.

Τα σχέδια των τραπεζών προανήγγειλε σήμερα ο υπουργός Οικονομικών Χρήστος Σταϊκούρας με δηλώσεις που έκανε στην ΕΡΤ, καθώς είναι χιλιάδες τα νοικοκυριά που πληρώνουν αυξημένες δόσεις στεγαστικών δανείων. οι δόσεις αυξάνονται, επειδή αυξάνονται τα επιτόκια από την Ευρωπαϊκή Κεντρική Τράπεζα, ενώ τα νοικοκυριά πιέζονται και από τον πληθωρισμό.

Σύμφωνα με πληροφορίες της ΕΡΤ, το επικρατέστερο σενάριο, μεταξύ αυτών που μελετούν οι τράπεζες, είναι η θέσπιση πλαφόν στο Εuribor το οποίο σήμερα βρίσκεται στο 3,05%,  από -0,5% που ήταν πριν από 10 μήνες. Αυτό σημαίνει ότι ένα στεγαστικό δάνειο 15 ετών, με υπόλοιπο 100.000 ευρώ, τον Ιούνιο  είχε μηνιαία δόση 620 ευρώ, αλλά σήμερα η δόση του έχει φτάσει τα  773 ευρώ. Αν μπει πλαφόν στο Euribor η δόση θα μπορούσε να συγκρατηθεί στα 763 ευρώ. Το σενάριο προβλέπει ότι το μέτρο θα διαρκέσει έναν χρόνο.

Η στήριξη θα αφορά ενήμερα στεγαστικά δάνεια με κυμαινόμενο επιτόκιο, δάνεια που έχουν δοθεί για να αποκτηθεί ακίνητο και όχι δάνεια στα οποία έχουν εγγραφεί υποθήκες προκειμένου να καλυφθούν επιχειρηματικές ανάγκες. Το μέτρο αναμένεται να αποτελέσει δίχτυ ασφαλείας, με το πλαφόν να εκτιμάται ότι θα οριστεί περίπου ή και λίγο χαμηλότερα από τα σημερινά επίπεδα του επιτοκίου Euribor ή του επιτοκίου της ΕΚΤ.  Θα καλύπτει επίσης τα δάνεια που είναι συνδεδεμένα με το επιτόκιο της κεντρικής τράπεζας και το Εuribor και αυτά που έχουν δοθεί σε ευρώ και αυτά που έχουν δοθεί σε ελβετικό φράγκο. Με την εφαρμογή του μέτρου αναμένεται ότι δεν θα αυξηθούν οι δόσεις των δανείων, παρά τις αναμενόμενες αυξήσεις των επιτοκίων από την ΕΚΤ.

Αν τα επιτόκια πέσουν, η μείωση θα περάσει κανονικά στις δόσεις των δανείων, όπως προβλέπεται.