Αρχική Blog Σελίδα 11728

UBS προς εργαζομένους: «Μέχρι την ολοκλήρωση της συμφωνίας, η Credit Suisse είναι ανταγωνιστής»

0

O Ralph Hamers, CEO της UBS απέστειλε ένα εσωτερικό σημείωμα προς όλους τους εργαζομένους της τράπεζας, μετά την επίτευξη της συμφωνίας της εξαγοράς της Credit Suisse, το οποίο φέρνει στο φως το Bloomberg.

Πέρα από τον CEO της τράπεζας, εσωτερικά σημειώματα έστειλαν και ο πρόεδρος Axel Lehmann και ο διευθύνων σύμβουλος Ulrich Körner. Πρόκειται για ένα ερωτηματολόγιο με θέματα, όπως η ασφάλεια των θέσεων εργασίας, οι αμοιβές, τα μπόνους και οι συντάξεις και ένα σημείωμα προς το προσωπικό που υπογράφεται από τον πρόεδρο και τον διευθύνοντα σύμβουλο

Το εσωτερικό σημείωμα

«Αγαπητοί συνάδελφοι,

Σήμερα ανακοινώσαμε τη σχεδιαζόμενη εξαγορά της Credit Suisse.

Ο συνδυασμός των δύο κορυφαίων και πιο γνωστών τραπεζών της Ελβετίας – που αντιπροσωπεύουν κληρονομία άνω των 300 ετών – είναι μια στιγμή ιστορικής σημασίας για τον ελβετικό χρηματοπιστωτικό κλάδο – και για τον κλάδο μας. Είναι επίσης μια ευκαιρία για εμάς να προχωρήσουμε τη στρατηγική μας για την ενίσχυση των ηγετικών δυνατοτήτων μας στη διαχείριση πλούτου στην αγορά, την επέκταση του γεωγραφικού μας αποτυπώματος και την ανάπτυξη των δραστηριοτήτων μας με χαμηλό κεφάλαιο.

Τι σημαίνει αυτό για τη θέση μας στην αγορά

Η UBS θα γίνει μια ακόμη ισχυρότερη παγκόσμια δύναμη διαχείρισης πλούτου – με 5 τρισεκατομμύρια δολάρια ΗΠΑ σε συνολικά επενδυμένα περιουσιακά στοιχεία και, το σημαντικότερο, θα έχει μια ηγετική θέση σε ιδιαίτερα ελκυστικούς τομείς ανάπτυξης. Αυτό στηρίζει ιδιαίτερα τις αναπτυξιακές μας φιλοδοξίες στην Αμερική και την περιφέρεια Ασίας-Ειρηνικού, οι οποίες αποτελούν το κλειδί της αναπτυξιακής μας στρατηγικής.

Θα ενισχύσουμε τη θέση μας ως η κορυφαία τράπεζα εκεί όπου βρίσκονται οι ρίζες μας – στην Ελβετία. Η συνδυασμένη επιχείρηση θα είναι ένας κορυφαίος διαχειριστής περιουσιακών στοιχείων στην Ευρώπη, με επενδεδυμένα περιουσιακά στοιχεία ύψους 1,5 τρισεκατομμυρίων δολαρίων ΗΠΑ.

Θα ενισχύσουμε επίσης τις παγκόσμιες ανταγωνιστικές ικανότητές μας στην επενδυτική τραπεζική με θεσμικούς, εταιρικούς και πελάτες διαχείρισης περιουσίας μέσω της επιτάχυνσης των στρατηγικών στόχων στην Παγκόσμια Τραπεζική, ενώ θα διαχειριστούμε προς τα κάτω την υπόλοιπη Επενδυτική Τράπεζα της Credit Suisse.

Τι σημαίνει αυτό για τη UBS στο μέλλον

Γνωρίζω ότι θα έχετε ερωτήσεις σχετικά με το μέλλον της συνδυασμένης τράπεζας. Στόχος μας είναι να δημιουργήσουμε μια UBS που θα συνεχίσει να εξυπηρετεί τα συμφέροντα των πελατών μας και θα είναι βιώσιμη μακροπρόθεσμα. Και η οποία θα συνεχίσει να παρέχει στους εργαζομένους πολλές ευκαιρίες εξέλιξης και ανάπτυξης.

Είναι πολύ νωρίς για να πούμε περισσότερα, αλλά οι κατευθυντήριες αρχές μας είναι σαφείς. Πρώτον, αυτός ο συνδυασμός αφορά την ανάπτυξη, πράγμα που σημαίνει ότι χρειαζόμαστε ταλαντούχους ανθρώπους περισσότερο από ποτέ. Δεύτερον, παρέχει την ευκαιρία για περισσότερες βελτιώσεις στην αποδοτικότητα. Τρίτον, όπως πάντα, θα είμαστε ανοιχτοί στις επικοινωνίες μας, μοιραζόμενοι μαζί σας πληροφορίες μόλις αυτές γίνουν διαθέσιμες.

Παρακαλούμε να θυμάστε ότι, μέχρι να ολοκληρωθεί αυτή η συμφωνία, η Credit Suisse εξακολουθεί να είναι ανταγωνιστής μας και δεν μπορούμε να συζητήσουμε επιχειρηματικά θέματα με τους υπαλλήλους της ή να προβούμε σε οποιαδήποτε ενέργεια που θα μπορούσε να ερμηνευθεί ως βήμα προς τη συγχώνευση των επιχειρήσεων.

Τι σημαίνει η συμφωνία για τους πελάτες μας

Σε όλες τις δραστηριότητές μας, παραμένουμε σταθερά προσηλωμένοι στην εξαιρετική εξυπηρέτηση των πελατών μας και στην υπεροχή στους τομείς στους οποίους επιλέγουμε να επικεντρωθούμε. Ως εκ τούτου, θα σχεδιάσουμε με περίσκεψη τον συνδυασμό μας με την Credit Suisse και είμαι βέβαιος για την ικανότητά μας να τον υλοποιήσουμε με ταχύτητα και αποτελεσματικότητα.

Η συνένωση της UBS και της Credit Suisse θα αξιοποιήσει τα πλεονεκτήματα της UBS και θα ενισχύσει περαιτέρω την ικανότητά μας να εξυπηρετούμε τους πελάτες μας σε παγκόσμιο επίπεδο, εμβαθύνοντας τις καλύτερες στην κατηγορία μας δυνατότητες.

Παραμένουμε προσηλωμένοι στα αναπτυξιακά μας σχέδια στην Αμερική και την Ασία και τον Ειρηνικό. Θα συνεχίσουμε να επενδύουμε εκεί και η συναλλαγή θα επεκτείνει τη συμβουλευτική μας ικανότητα στην επενδυτική τραπεζική, υποστηρίζοντας την προσφορά μας στη διαχείριση πλούτου.

Ποτέ δεν θα συμβιβαστούμε με την εξυπηρέτηση και την ποιότητα που αποτελούν σήμα κατατεθέν της επωνυμίας μας. Θα επιδιώκουμε πάντα να δημιουργούμε έναν συνδυασμό που θα προσφέρει ακόμη μεγαλύτερη αξία στους πελάτες μας.

Τι σημαίνει αυτό για τον χρηματοπιστωτικό τομέα

Ζούμε σε εποχές όπου οι μακροοικονομικές και γεωπολιτικές αβεβαιότητες καθιστούν τις επιχειρηματικές συνθήκες δύσκολες και απρόβλεπτες. Μέσω αυτής της εξαγοράς, συμβάλλουμε σε έναν ισχυρότερο χρηματοπιστωτικό τομέα. Έχουμε την πλήρη υποστήριξη του Ελβετικού Ομοσπονδιακού Υπουργείου Οικονομικών, της FINMA, της Εθνικής Τράπεζας της Ελβετίας και των διεθνών ρυθμιστικών αρχών.

Σας ευχαριστούμε

Οι επόμενες εβδομάδες και μήνες θα αποτελέσουν την αρχή ενός πρωτοφανούς ταξιδιού για όλους εμάς και τους μελλοντικούς συναδέλφους μας στην Credit Suisse. Ξέρω ότι μπορώ να βασιστώ σε εσάς για να τους υποδεχτείτε θερμά και σας ευχαριστώ για την εστίαση, τη δέσμευση, τον επαγγελματισμό και το πάθος σας για τους διορισμούς μας. Θα συνεχίσουν να αποτελούν το θεμέλιο της κοινής μας επιτυχίας.

Ανυπομονώ να μιλήσω με όσο το δυνατόν περισσότερους από εσάς τις επόμενες ημέρες και εβδομάδες, καθώς ξεκινάμε αυτό το ταξίδι μαζί.

Με εκτίμηση,
Ralph»

Φιστικιά: Με ταχύ ρυθμό η εξάπλωση της βοτρυοσφαίριας – Πώς αντιμετωπίζεται

0

Η ασθένεια βοτρυοσφαίρια ευνοείται από υψηλές τιμές θερμοκρασίας και υγρασίας, γι’ αυτό όταν το καλοκαίρι έχουμε βροχές και αρκετό μόλυσμα, διαδίδεται ταχύτατα. Ωστόσο, η περίοδος από το φούσκωμα των οφθαλμών μέχρι την έναρξη της καρπόδεσης της φιστικιάς είναι πολύ ευνοϊκή για τις πρωτογενείς μολύνσεις, οι οποίες παραμένουν λανθάνουσες και τα συμπτώματα εκδηλώνονται αργότερα όταν αυξάνεται η θερμοκρασία.

Εκτός από τη φιστικιά, το παθογόνο προσβάλλει και άλλα καρποφόρα, καλλωπιστικά και δασικά φυτά. Συνεπώς, το μόλυσμα μπορεί να προέλθει όχι μόνο από τις φιστικιές, αλλά και από άλλους ξενιστές.

Συμπτώματα

– Οφθαλμοί. Οι προσβεβλημένοι οφθαλμοί ξεραίνονται και μειώνεται η παραγωγή της επόμενης χρονιάς. Αν προσβληθούν μερικώς, τότε εκπτύσσονται, αλλά τα άνθη ή οι βλαστοί που προκύπτουν απ’ αυτούς τελικά νεκρώνονται.

– Φύλλα. Η προσβολή αρχίζει από κάποιο νεύρο, το οποίο τελικά νεκρώνεται και οδηγεί στη νέκρωση του αντίστοιχου τμήματος του φύλλου που τροφοδοτείται από το νεύρο (εικόνα 1). Μπορεί όμως να παρατηρηθούν και μικρές (1-2 mm), στρογγυλές ή ακανόνιστες, νεκρωτικές κηλίδες (εικόνα 2), οι οποίες αργότερα συνενώνονται. Σε περίπτωση σοβαρής προσβολής ακολουθεί φυλλόπτωση, η οποία ξεκινά τον Ιούλιο και γίνεται έντονη αργά το καλοκαίρι.

– Ταξικαρπίες. Το παθογόνο μπορεί να προσβάλλει μεμονωμένους καρπούς ή και την ταξικαρπία. Όταν προσβάλλεται η ταξικαρπία στη βάση της, ξεραίνεται ολόκληρη και οι καρποί λαμβάνουν καστανωπό χρωματισμό (εικόνα 3). Όταν προσβάλλονται μεμονωμένοι καρποί, λαμβάνουν κιτρινωπό χρωματισμό και φέρουν στην επιφάνειά τους πολυάριθμες, μικροσκοπικές, μελανές κηλίδες μεγέθους κεφαλής καρφίτσας (εικόνα 4).

– Βλαστοί. Παρατηρούνται έλκη μήκους 1-10 cm (εικόνα 5). Πολλές φορές ακολουθεί καστανός μεταχρωματισμός του ξύλου και ξήρανση των κλάδων (εικόνα 6). Φιστικιά: Με ταχύ ρυθμό η εξάπλωση της βοτρυοσφαίριας - Πώς αντιμετωπίζεται Φιστικιά: Με ταχύ ρυθμό η εξάπλωση της βοτρυοσφαίριας - Πώς αντιμετωπίζεται

Αντιμετώπιση

Καλλιεργητικά μέτρα:

– Άρδευση με σταγόνες, για περιορισμό της υψηλής σχετικής υγρασίας. Εάν γίνεται με σπρέι, θα πρέπει να εφαρμόζονται συχνές αρδεύσεις, με μικρή διάρκεια και κατά τις νυχτερινές ώρες.

– Καταπολέμηση των ζιζανίων, τα οποία αυξάνουν τη σχετική υγρασία και  αποτελούν ξενιστές εντομολογικών εχθρών.

– Επάρκεια των δένδρων σε νερό και θρεπτικά στοιχεία, διότι η μετάδοση της ασθένειας ευνοείται όταν τα δένδρα είναι στρεσαρισμένα.

– Τακτικός έλεγχος του δενδροκομείου κατά τη διάρκεια της καλλιεργητικής περιόδου, απομάκρυνση και κάψιμο κάθε προσβεβλημένου οργάνου.

– Συλλογή και καταστροφή των προσβεβλημένων οργάνων μετά τη συγκομιδή, τα οποία αποτελούν την κύρια πηγή μολύσματος για τις πρωτογενείς μολύνσεις την ερχόμενη άνοιξη.

– Σωστό κλάδεμα, ώστε να εξασφαλίζεται επαρκής αερισμός των δένδρων. Οι τομές θα πρέπει να κατεβαίνουν τόσο χαμηλά, ώστε να μην υπάρχουν μεταχρωματισμοί στο ξύλο και στη συνέχεια να καλύπτονται με κάποιο επουλωτικό πληγών (π.χ. νοβαρίλ).

Χημική καταπολέμηση:

– Αν και οι άριστες συνθήκες για την ανάπτυξη της ασθένειας είναι η υψηλή σχετική υγρασία (>90 %) και θερμοκρασία (27-30οC), η έναρξη των πρωτογενών μολύνσεων την άνοιξη, από το φούσκωμα των οφθαλμών μέχρι την έναρξη της καρπόδεσης, καθιστά απαραίτητη την προληπτική εφαρμογή μυκητοκτόνων την περίοδο αυτή.

Απαιτείται προσεκτική επιλογή της δραστικής ουσίας, ανάλογα με το βλαστικό στάδιο της καλλιέργειας. Φιστικιά: Με ταχύ ρυθμό η εξάπλωση της βοτρυοσφαίριας - Πώς αντιμετωπίζεται

– Καταπολέμηση των εντομολογικών εχθρών της φιστικιάς, οι οποίοι διευκολύνουν την διείσδυση του μύκητα, ιδιαίτερα στους καρπούς.

Εγκεκριμένες δραστικές ουσίες: azoxystrobin, bacillus amyloliquefaciens (former subtilis) qst 713, bacillus amyloliquefaciens strain FZB24, boscalid, captan, dodine, fluopyram, fluxapyroxad, potassium phosphonates, pyraclostrobin, pyrimethanil, tebuconazole.

ΕΕ: Αναθεωρημένοι κανόνες για ενισχύσεις σε αλιεία και υδατοκαλλιέργεια

0

Αναθεωρημένες κατευθυντήριες γραμμές για τις κρατικές ενισχύσεις στους τομείς της αλιείας και της υδατοκαλλιέργειας εξέδωσε η Κομισιόν.

Οι αναθεωρημένες κατευθυντήριες γραμμές καθορίζουν τους όρους υπό τους οποίους μπορούν να θεωρηθούν συμβατές με την ενιαία αγορά οι κρατικές ενισχύσεις που χορηγούνται από τα κράτη μέλη για τη στήριξη των τομέων της αλιείας και της υδατοκαλλιέργειας.

Αντικατοπτρίζουν επίσης τις στρατηγικές προτεραιότητες της ΕΕ, και πιο συγκεκριμένα την κοινή αλιευτική πολιτική, ιδίως όσον αφορά το νέο Ευρωπαϊκό Ταμείο Θάλασσας, Αλιείας και Υδατοκαλλιέργειας («ΕΤΘΑΥ») και την Ευρωπαϊκή Πράσινη Συμφωνία.

Οι βασικές αλλαγές

Οι νέοι κανόνες για τις κρατικές ενισχύσεις βοηθούν τα κράτη μέλη να επιτύχουν τους φιλόδοξους πράσινους στόχους της ΕΕ μέσω της βελτίωσης της ενεργειακής απόδοσης και του μετριασμού των επιπτώσεων της κλιματικής αλλαγής, χωρίς αδικαιολόγητες στρεβλώσεις του ανταγωνισμού στην ενιαία αγορά.

Ειδικότερα, εισάγουν τις ακόλουθες βασικές αλλαγές:

-ευρύτερο πεδίο εφαρμογής των μέτρων που στοχεύουν στις ζωονόσους στην υδατοκαλλιέργεια, επιτρέποντας τη χορήγηση ενισχύσεων για αναδυόμενες ζωονόσους και για ορισμένα χωροκατακτητικά ξένα είδη·

– νέες κατηγορίες ενισχύσεων, όπως ενισχύσεις που αφορούν τον στόλο και μέτρα παύσης δραστηριοτήτων (σύμφωνα με το ΕΤΘΑΥ) και ενισχύσεις για επενδύσεις σε εξοπλισμό που συμβάλλει στην ασφάλεια των αλιευτικών σκαφών στις εξόχως απόκεντρες περιοχές της Ένωσης.

Ταυτόχρονα, θα πρέπει να σημειωθεί ότι είναι μάλλον απίθανο να εγκριθούν μέτρα ενίσχυσης της παραγωγικής ικανότητας.

Οι νέες κατευθυντήριες γραμμές εγκρίθηκαν από την Επιτροπή τον Δεκέμβριο του 2022  και θα τεθούν σε εφαρμογή από την 1η Απριλίου 2023.

Πώς η «αμαρτωλή» Credit Suisse ταρακούνησε τις αγορές

0

Μέσα σε μία εβδομάδα ο ιός του πανικού διέτρεξε το παγκόσμιο τραπεζικό σύστημα, ξυπνώντας τις εφιαλτικές μνήμες του 2007, όταν οι αμερικανικές τράπεζες βρέθηκαν στα πρόθυρα της κατάρρευσης, χρεοκόπησε η Lehman Brothers και ξεκίνησε η δημοσιονομική κρίση στην Ευρώπη, φέρνοντας τα γνωστά σε όλους μνημόνια. Η τωρινή αναταραχή προήλθε από τη μικρή σε μέγεθος αμερικανική τράπεζα Silicon Valley Bank και μεταδόθηκε με ταχύτητα φωτός στον μεγάλο ασθενή, αλλά και «αμαρτωλό» της Ευρώπης, την ελβετική τράπεζα Credit Suisse, η οποία συνδέεται, σύμφωνα με τις εκτιμήσεις, με 650 δισ. ευρώ χρηματιστηριακά παράγωγα.

Της ΑΝΑΣΤΑΣΙΑΣ ΠΑΠΑΪΩΑΝΝΟΥ – ΠΗΓΗ: Realnews

Τα χρηματιστήρια «έγραψαν» εντυπωσιακή πτώση και το σφυροκόπημα στις τραπεζικές μετοχές έφερε στην επιφάνεια την ασφάλεια ή μη των καταθέσεων, αλλά άνοιξε και τη συζήτηση για την αύξηση των επιτοκίων, η οποία αποδεικνύεται τοξική για επιχειρήσεις και νοικοκυριά. Βέβαια, οι κεντρικές τράπεζες, προεξάρχουσας της Ευρωπαϊκής Κεντρικής Τράπεζας, δεν πήραν το μήνυμα και συνεχίζουν τις αυξήσεις των επιτοκίων.

Αποτέλεσμα η τραπεζική κρίση στην Ευρώπη να βαθαίνει, με τα χρηματιστήρια την Παρασκευή να κάνουν βουτιά που προκαλεί τρόμο για το τι θα συμβεί από αύριο. Οι Ευρωπαίοι, από τον Γερμανό καγκελάριο Ολαφ Σολτς μέχρι την πρόεδρο της ΕΚΤ Κριστίν Λαγκάρντ, δηλώνουν ότι το ευρωπαϊκό τραπεζικό σύστημα είναι θωρακισμένο και πως θα κάνουν ό,τι χρειαστεί σε επίπεδο ρευστότητας. Βέβαια, κατηγορούν τις ΗΠΑ ότι δεν ελέγχουν σε βάθος τις τράπεζές τους.

Ασφαλείς οι καταθέσεις

Στην Ελλάδα οι καταθέσεις είναι ασφαλισμένες. Εξάλλου, αυτό το ζήτημα αντιμετωπίστηκε από την εποχή των capital controls. Ο υπουργός Οικονομικών Χρήστος Σταϊκούρας αλλά και ο οικονομικός σύμβουλος του πρωθυπουργού Αλέξης Πατέλης δήλωσαν με ξεκάθαρο τρόπο ότι οι ελληνικές τράπεζες είναι θωρακισμένες κεφαλαιακά, διαθέτουν σημαντική ρευστότητα και οι καταθέσεις είναι «απολύτως ασφαλείς». Αυτό, όμως, δεν σημαίνει ότι υπάρχει εφησυχασμός.

Τουναντίον, στα μέσα της προηγούμενης εβδομάδας έγιναν συσκέψεις επί συσκέψεων στο Μέγαρο Μαξίμου, στην Τράπεζα της Ελλάδος και στα τραπεζικά επιτελεία, προκειμένου να δουν πόσο εκτεθειμένες είναι οι ελληνικές τράπεζες στην Credit Suisse. Αντίστοιχες ήταν και οι κινήσεις σε πανευρωπαϊκό επίπεδο. Οι πληροφορίες από τις τράπεζες αναφέρουν ότι δεν υπάρχει απευθείας έκθεση σε περιουσιακά στοιχεία της ελβετικής τράπεζας. Βέβαια, η Credit Suisse δεν είναι μηδαμινό μέγεθος. Αντιθέτως, πρόκειται για μια από τις μεγαλύτερες σε παγκόσμιο επίπεδο τράπεζες, η οποία συνδέεται με όλες τις αγορές. Αρα, ο συναγερμός είναι μεγάλος, εξ ου και η Κεντρική Τράπεζα της Ελβετίας έριξε στην… αμαρτωλή Credit Suisse 50 δισ. ελβετικά φράγκα.

Αντρο σκανδάλων

Η κατάρρευση της Silicon Valley Bank, μιας εκ των 5.000 μικρών τραπεζών των ΗΠΑ, έγινε λόγω έλλειψης ρευστότητας που προήλθε από την αύξηση των επιτοκίων. Ουσιαστικά, η τράπεζα ξέμεινε από ρευστό και προχώρησε στη ρευστοποίηση ομολόγων μεγάλης διάρκειας, άρα πήρε ψαλιδισμένα κεφάλαια. Και όλα αυτά εξαιτίας της φρενήρους αύξησης των επιτοκίων. Οι πελάτες της -κατά βάση εταιρείες startups- σήκωσαν τις καταθέσεις τους και τις μετέφεραν στις μεγάλες αμερικανικές τράπεζες. Το αμερικανικό κράτος παρενέβη άμεσα, εγγυήθηκε τις καταθέσεις και έκλεισε την τράπεζα.

Οσο για την έτερη παραπαίουσα τράπεζα, τη First Republic Βank, οι αμερικανικές Αρχές επιστράτευσαν την JP Morgan για να τη σώσει. Μέχρι να γίνουν όμως αυτά (σε μόλις τρεις-τέσσερις ημέρες), ο ιός της αμφιβολίας χτύπησε την εδώ και χρόνια «αμαρτωλή» Credit Suisse. Η ασθένεια της ελβετικής τράπεζας έχει ξεκινήσει από το 2020, κορυφώθηκε το καλοκαίρι του 2022 και έκτοτε προσπαθούν να την κρατήσουν εν ζωή, εμπλέκοντας στο παιχνίδι της διάσωσης και την Εθνική Τράπεζα της Σαουδικής Αραβίας, η οποία απέκτησε το φθινόπωρο του 2022 το 9,9% της ελβετικής τράπεζας.

Ωστόσο, η Credit Suisse είναι δύσκολο να επιβιώσει, τουλάχιστον χωρίς απώλειες. Ολοι σε παγκόσμιο επίπεδο γνώριζαν σε βάθος ότι η «πίστη» της ελβετικής τράπεζας έχει βουλιάξει στον ωκεανό των σκανδάλων πρωτοφανούς μεγέθους και ιδιαίτερα «υψηλού προφίλ» – δράση που ξεκινά το 1940. Σωρευτικά της έχουν επιβληθεί πρόστιμα εποπτικά και δικαστικά ύψους περίπου 12 δισ. δολαρίων.

Τον Μάρτιο του 2020, οι εφημερίδες «Wall Street Journal» και «Guardian» αποκάλυψαν ότι υπήρξε διαρροή των ονομάτων 30.000 «σκοτεινών» πελατών της Credit Suisse. Μεταξύ αυτών, ένας διακινητής ανθρώπων από τις Φιλιππίνες, ένας δισεκατομμυριούχος που διέταξε τη δολοφονία της Λιβανέζας φίλης του ποπ σταρ, υψηλόβαθμα στελέχη της κρατικής εταιρείας της Βενεζουέλας, τα οποία τη λεηλάτησαν, διεφθαρμένοι πολιτικοί από την Αίγυπτο και την Ουκρανία, αλλά και ένα κύκλωμα εμπόρων κοκαΐνης από τη Βουλγαρία καθώς και πρόσωπα που σχετίζονται με την ιαπωνική μαφία (Γιακούζα). Τη λίστα συμπληρώνουν τα σκάνδαλα του δικτάτορα Φερντινάντο Μάρκος στις Φιλιππίνες, του δικτάτορα Σάνι Αμπάτσα της Νιγηρίας και πολλών άλλων.

Το ξήλωμα του πουλόβερ της «πίστης» ξεκίνησε όταν κατέρρευσαν το fund Archegos, και, λίγο αργότερα, η εταιρεία Greensill Capital, στην οποία η Credit Suisse είχε επενδύσει και τα χρήματα εξαφανίστηκαν.

Η δράση της ελβετικής τράπεζας, εκτός από τις δοσοληψίες με εμπόρους ναρκωτικών και όπλων και το ξέπλυμα χρήματος στη Βουλγαρία, επεκτεινόταν και στη βιομηχανική κατασκοπεία. Είναι νωπές ακόμα οι μνήμες από τότε που ο οικονομικός εισαγγελέας της Γενεύης Ιβ Μπερτόσα κατηγόρησε την Credit Suisse ότι ξέπλυνε πάνω από 60 δισ. δολάρια. Ο Μπερτόσα αναφερόταν σε οκτώ συναλλαγές τις οποίες η Credit Suisse δεν κατάφερε να αποτρέψει ανάμεσα στο 2008 και το 2014 και συνιστούν, σύμφωνα με τον ίδιο, ξέπλυμα χρήματος.

Επίσης, στα τέλη του 2021 η Credit Suisse ήταν μια από τις τράπεζες (μαζί με τις UBS Group, HSBC Holdings, Barclays PLC και Royal Bank of Scotland) στις οποίες η Kομισιόν επέβαλε πρόστιμα ύψους 344 εκατ. ευρώ για τη συμμετοχή τους σε ένα καρτέλ στην αγορά spot συναλλάγματος.

Ξέπλυμα χρήματος – Πελάτες από τη βουλγαρική μαφία

Το 2020 η τράπεζα κατηγορήθηκε από τις εισαγγελικές Αρχές της Ελβετίας ότι ξέπλυνε πάνω από 146 εκατ. δολάρια μέσω λογαριασμών, το διάστημα 2004 και 2008, που ανήκαν σε μέλη της βουλγαρικής μαφίας. Η τράπεζα κατηγορήθηκε επίσης ότι δεν διεξήγαγε τους κατάλληλους ελέγχους τόσο για τα πρόσωπα όσο και για το πόθεν έσχες των χρημάτων.

Τυφλή πιανίστρια με αυτισμό κέρδισε σε διαγωνισμό ταλέντων

0

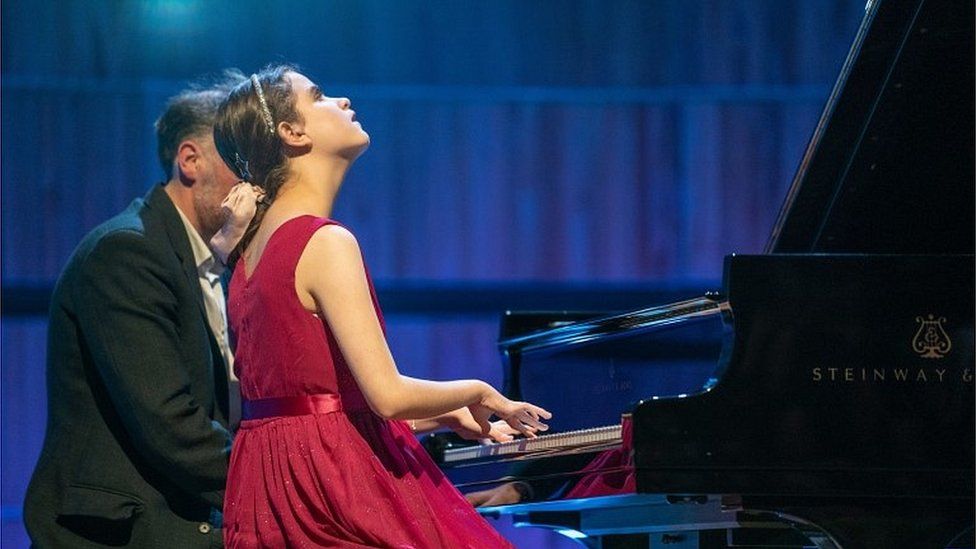
Μια 13χρονη τυφλή πιανίστρια με αυτισμό στέφθηκε νικήτρια του διαγωνισμού ταλέντων «The Piano» που προβάλλεται στο Channel 4.

Στο συγκεκριμένο talent show, ταλαντούχοι ερασιτέχνες πιανίστες από όλη τη χώρα έλαβαν πρόσκληση για να παίξουν σε σιδηροδρομικούς σταθμούς στο Λονδίνο και άλλες πόλεις, χωρίς να γνωρίζουν ότι συμμετέχουν σε τηλεοπτικό σόου.

Οι συντελεστές της εκπομπής τοποθέτησαν κάμερες στον χώρο για να καταγράψουν τις αντιδράσεις του κόσμου, ενώ ανάμεσα στους επιβάτες βρίσκονταν και οι δύο κριτές του σόου, ο ποπ σταρ Mika και ο διάσημος κλασσικός πιανίστας Lang Lang.

Σε κάθε επεισόδιο, ένας από τους πιανίστες που παρουσιαζόταν, επιλεγόταν για να παίξει σε μία από τις πιο διάσημες αίθουσες συναυλιών του κόσμου. Η Λούσι που αναδείχθηκε μεγάλη νικήτρια του διαγωνισμού, εμφανίστηκε μπροστά σε κοινό χιλιάδων ατόμων στο London’s Royal Festival Hall.

Έπαιξε στο πιάνο σύνθεση του Κλωντ Ντεμπυσσύ, καταφέρνοντας να συγκινήσει τους θεατές. «Είναι μια εμπειρία ζωής που κανείς στην οικογένειά μας δεν θα ξεχάσει», δήλωσε η μητέρα της Λούσι, προσθέτοντας ότι τέτοια γεγονότα συμβαίνουν εξαιρετικά σπάνια.

Κατά τη διάρκεια της πρώτης της εμφάνισης στην εκπομπή, ένα απόσπασμα από την ερμηνεία της Λούσι  αναρτήθηκε στο Twitter από τον επίσημο λογαριασμό του Channel.

Στην αρχή του βίντεο, ένας άνδρας οδηγεί τη Λούσι στο πιάνο και τοποθετεί τα χέρια της στα πλήκτρα. Το κορίτσι ξεκινά να παίζει έργα του Σοπέν και πλήθος κόσμου συγκεντρώνεται στο σημείο για να την απολαύσει, ενώ οι κριτές που την παρακολουθούν από τις κάμερες, ακούγονται να λένε «Αυτό είναι απίστευτο».

Η μητέρα της Λούσι αποκάλυψε ότι στην 13χρονη κόρη της αρέσει η ιδέα του χειροκροτήματος του κόσμου αλλά την ενοχλεί ο ήχος του, με αποτέλεσμα να κλείνει τα αυτιά της όταν αυτό συμβαίνει.

Σαουδική Αραβία, Κατάρ, Νορβηγία: Τα χαμένα δισ. στην Credit Suisse

0

Δεν ήταν καν πριν από έξι μήνες που η Εθνική Τράπεζα της Σαουδικής Αραβίας πλήρωσε 1,5 δισεκατομμύρια δολάρια για να αποκτήσει το 9,9% της Credit Suisse.

Αυτό το μερίδιο αξίζει τώρα περίπου 215 εκατομμύρια δολάρια μετά τη συμφωνία εξαγοράς από την UBS. Και ενώ οι Σαουδάραβες σίγουρα δεν μπορούν να κατηγορηθούν για τη σειρά των σκανδάλων και των λαθών που έκανε η Credit Suisse,  μπορεί να είναι τα δικά τους λάθη που οδήγησαν τις ελβετικές αρχές να πιέσουν για μια συμφωνία.

Ο πρόεδρος της Εθνικής Τράπεζας της Σαουδικής Αραβίας, Ammar Al Khudiary, πήγε στο Bloomberg TV την Τετάρτη και ρωτήθηκε εάν θα αυξήσει το μερίδιό της. «Η απάντηση είναι απολύτως όχι, για πολλούς λόγους πέρα ​​από τον απλούστερο λόγο, που είναι ρυθμιστικός και θεσμικός», είπε.

Οι μεγάλοι μέτοχοι

Οι επενδυτές πανικοβλήθηκαν, με αποτέλεσμα οι μετοχές της Credit Suisse να πέφτουν κατά 24%, παρόλο που τα σχόλιά του ήταν αρκετά συνεπή με όσα είχε πει η τράπεζα τον Οκτώβριο. Εκείνη την εποχή, είπε ότι δεν είχε τρέχοντα σχέδια να προχωρήσει πέρα ​​από το ποσοστό συμμετοχής του 9,9%, αν και πρόσθεσε ότι «οποιαδήποτε μελλοντική επένδυση θα αξιολογούνταν μεμονωμένα εκείνη τη στιγμή, εξετάζοντας προσεκτικά τα πλεονεκτήματα μιας τέτοιας επένδυσης με βάση τον οικονομικό αντίκτυπο, την κεφαλαιακή μεταχείριση και μακροπρόθεσμη δημιουργία αξίας για τους μετόχους».

Η Εθνική Τράπεζα της Σαουδικής Αραβίας κατέστησε επίσης σαφές ότι δεν ενδιαφέρεται να επεκταθεί διεθνώς, επομένως η επένδυση της Credit Suisse ήταν μια «οικονομική ευκαιρία» με πιθανά οφέλη στην εξυπηρέτηση των δικών της πλούσιων πελατών με προϊόντα και υπηρεσίες της Credit Suisse.

Οι Σαουδάραβες δεν είναι ο μόνος επενδυτής της Μέσης Ανατολής που υποφέρει από μεγάλη απώλεια.

Η Qatar Investment Authority έχει μερίδιο 6,8% στην Credit Suisse, την έκτη μεγαλύτερη θέση στο χαρτοφυλάκιό της. Ο Όμιλος Olayan, που έχει την έδρα του στο Λιχτενστάιν, αλλά ο ιδρυτής του ήταν μεγάλος Σαουδάραβας επιχειρηματίας, είναι ο νούμερο τρία μέτοχος.

Ένας άλλος βασικός μέτοχος είναι η Norges Bank Investment Management, το κρατικό επενδυτικό ταμείο της Νορβηγίας.

Στην Ελλάδα το υψηλότερο κόστος στέγασης στην Ευρώπη

0

Σχεδόν το 1/3 των εισοδημάτων τους πληρώνουν οι Ελληνες σε ενοίκια για να εξασφαλίσουν τη στέγασή τους, με το ποσό αυτό να αυξάνεται σημαντικά όταν προστίθενται τα υπόλοιπα έξοδα στέγασης, όπως λογαριασμοί για φως, θέρμανση, νερό και τηλέφωνο.

Σύμφωνα με στοιχεία ερευνών εταιρειών ακινήτων, η αύξηση των ενοικίων ξεπέρασε το 30% στο διάστημα της τελευταίας πενταετίας με τις προβλέψεις να μη βλέπουν αποκλιμάκωση αλλά αύξηση και το 2023 που ενδέχεται να κυμανθεί από 3% έως και 7%.Η αύξηση αυτή στις τιμές των ενοικιαζόμενων κατοικιών ήταν αποτέλεσμα μιας σειράς παραγόντων που άλλαξαν τα δεδομένα σε μια αγορά που τις προηγούμενες δεκαετίες ήταν διαφορετική.

Το γεγονός ότι την τελευταία δεκαετία υποχώρησε αριθμός των κατοικιών που αγοράστηκαν από νοικοκυριά ως πρώτες κατοικίες, εξαιτίας της μείωσης του αριθμού των εκταμιεύσεων στεγαστικών δανείων από τις τράπεζες, ώθησε προς τα πάνω τη ζήτηση για ενοικίαση. Το συνολικό ύψος των νέων στεγαστικών δανείων, παρότι καταγράφει άνοδο από το 2020, παραμένει ακόμα σε χαμηλά επίπεδα. Σύμφωνα με τα στοιχεία της Ερευνας Τραπεζικών Χορηγήσεων της Τράπεζας της Ελλάδος, το τρίτο τρίμηνο του 2022 σημειώθηκε μείωση της ζήτησης στεγαστικών δανείων για δεύτερο συνεχόμενο τρίμηνο, μετά δύο έτη συνεχούς αύξησης της ζήτησης, εξαιτίας της συρρίκνωσης των εισοδημάτων των νοικοκυριών και της ανασφάλειας που δημιούργησε η ενεργειακή κρίση.

Παράλληλα η ανάπτυξη των βραχυχρόνιων μισθώσεων στην Αθήνα αλλά και σε άλλες πόλεις της χώρας αφαίρεσε μέρος των διαθέσιμων ακινήτων για μακροπρόθεσμη ενοικίαση και εκτίναξε τις τιμές των ενοικίων, ενώ η αύξηση της ζήτησης για αγορές κατοικιών από το εξωτερικό (13,3% το εννεάμηνο του 2022 έναντι 34,8% την αντίστοιχη περίοδο του 2021) περιόρισε το διαθέσιμο απόθεμα των προς ενοικίαση ακινήτων. Οσυνδυασμός όλων αυτών μεταμόρφωσε την εικόνα στην αγορά κάνοντας το ενοίκιο ακριβή υπόθεση για τον Ελληνα.

Τρεις στους δέκα νοικιάζουν σπίτι

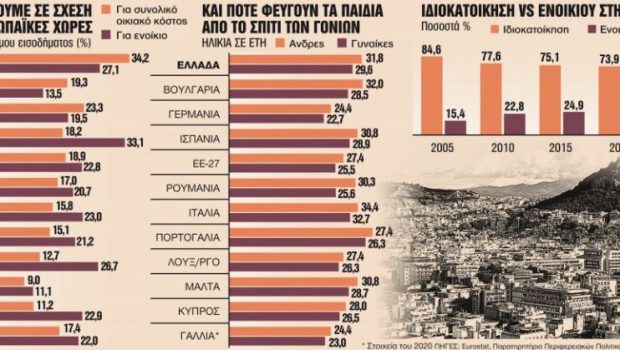
Σύμφωνα με τα στοιχεία της Ευρωπαϊκής Ενωσης, οι Ελληνες δαπάνησαν το 27,1% του εισοδήματός τους για την πληρωμή ενοικίου βάζοντας τη χώρα στην πρώτη εξάδα ανάμεσα στις χώρες της ΕΕ με το υψηλότερο κόστος αναφορικά με το εισόδημα των πολιτών. Στις χώρες της ΕΕ σχεδόν επτά στα δέκα νοικοκυριά είχε ιδιόκτητο σπίτι, ενώ το υπόλοιπο 30% ζούσε σε ενοικιαζόμενες κατοικίες με το ποσοστό των ενοικιαστών να φτάνει στην Ελλάδα στο 26,7% όταν το 2015 ήταν στο 15,4%, καθώς περιορίστηκε στη χώρα μας σημαντικά ο αριθμός εκείνων που προχώρησαν σε αγορά κατοικίας.

Αν κάποιοςεξετάσει τις συνολικές δαπάνες που αφορούν τηστέγαση στην Ελλάδα θα δει ότι αυτές άγγιξαν το 32,4% το 2021, δημιουργώντας, μάλιστα, προβλήματα στην εξυπηρέτηση των υποχρεώσεων για πολλά νοικοκυριά, είτε αυτές αφορούσαν λογαριασμούς στεγαστικών δανείων, ενοικίων ή υπηρεσιών κοινής ωφέλειας.

Η κατάσταση φαίνεται να επιβάρυνε τοήδη δύσκολο περιβάλλον που υπήρχε. Αρκεί να δει κανείς τα στοιχεία της Eurostat, σύμφωνα με τα οποία το 2021 το ποσοστό εκείνων που παρουσίασαν καθυστερήσεις στις πληρωμές για κόστη στέγασης (ενοίκιο ή στεγαστικόκαι λογαριασμοί) έφτασε στην Ελλάδα το 2021 στο 36,4% και στην πρώτη θέση, με τη Βουλγαρία να ακολουθεί με 20,4%, την Κύπρο με 17,3%, την Κροατία με 16,6%, την Ισπανία με 14,3% και την Ιρλανδία με 13,6%. Χαμηλότερα ήταν τα ποσοστά σε Τσεχία (2,4%), Ολλανδία (2,6%), Βέλγιο (4,2%) και Αυστρία (4,8%).

Χειρότερη ήταν η εικόνα μεταξύ εκείνων που ενοικίαζαν κατοικία καθώς στη χώρα μας 74,2% των ενοικιαστών, σύμφωνα με την Eurostat, δαπανούν πάνω από το 40% του εισοδήματός τους για την κάλυψη των αναγκών στέγασής τους και στην πλειονότητά τους έχουν χαμηλότερα εισοδήματα σε σχέση με εκείνους που έχουν ιδιόκτητη κατοικία ή κατοικία με στεγαστικό δάνειο. Με βάση την ΕΛΣΤΑΤ, στο διάστημα Φεβρουαρίου 2022 – Φεβρουαρίου 2023 τα μισθώματα κατοικιών στην Ελλάδα παρουσίασαν επιπλέον αύξηση κατά 4%, γεγονός που δείχνει ότι οι επιβαρύνσεις συνεχίζονται ως προς τα ενοίκια.

Τι βλέπει η αγορά για το μέλλον. Ενώ το βάρος του ενοικίου αποτελεί μεγάλο βραχνά για τα νοικοκυριά, η αγορά δεν βλέπει άμεση αποκλιμάκωση.

Στην αγορά κατοικιών, οι τιμές των διαμερισμάτων κατέγραψαν σημαντική αύξηση μέχρι το τρίτο τρίμηνο του 2022. Σύμφωνα με την ΤτΕ, στο διάστημα Ιανουαρίου – Σεπτεμβρίου 2022 οι τιμές των διαμερισμάτων εμφανίστηκαν αυξημένες κατά 10,4% σε ετήσια βάση συνεχίζοντας την αυξητική πορεία του 2021 που ήταν στο6,8%. Στην αύξηση αυτή των τιμών των κατοικιών, για το σύνολο της χώρας, το εννεάμηνο του 2022 συνέβαλαν σημαντικά οι υψηλοί ρυθμοί αύξησης των τιμών κυρίως στα δύο μεγάλα αστικά κέντρα, δηλαδή της Αθήνας (12%) και της Θεσσαλονίκης (10,5%) και, σε μικρότερο ποσοστό, οι υπόλοιπες μεγάλες πόλεις κατά 9,4%.

Δεδομένων αυτών των στοιχείων αλλά και του ότι έχει αυξηθεί σημαντικά το κόστος κατασκευής δεν αναμένεται σημαντική αύξηση του αποθέματος των διαθέσιμων κατοικιών προς ενοικίαση με ό,τι αυτόμπορεί να σημαίνει για το ύψος των ενοικίων που διαμορφώνεται. Το πρόβλημα της ακριβής στέγης που απασχολεί τα νοικοκυριά προβληματίζει και την κυβέρνηση, η οποία θέτει σε εφαρμογή τη χορήγηση των πρώτων χαμηλότοκων στεγαστικών δανείων σε νέους ή νέα ζευγάρια έως 39 ετών για αγορά πρώτης κατοικίας, στο πλαίσιο του προγράμματος «Σπίτι μου». Επίσης, πρόκειταινα διατεθούν τουλάχιστον 1.000 διαμερίσματα ως κοινωνικές κατοικίες σε νέους, ηλικίας 25-39 ετών, δικαιούχους του ελάχιστου εγγυημένου εισοδήματος, χωρίς ιδιόκτητη πρώτη κατοικία.

Επιστροφή στις νίκες και triple double για τον Γιάννη Αντετοκούνμπο

0

Έχοντας σε εκπληκτική φόρμα τον Γιάννη Αντετοκούνμπο, οι Μιλγουόκι Μπακς επικράτησαν με 118-111 επί των Τορόντο Ράπτορς και βλέπουν την πρωτιά στην κανονική διάρκεια της σεζόν να γίνεται δική τους.

Ο Greek Freak σημείωσε triple double έχοντας 22 πόντους, 13 ριμπάουντ και 10 ασίστ και έκανε για ακόμα έναν αγώνα τη διαφορά στο παρκέ.

Στο 51-22 ανέβηκαν οι Μπακς (29-7 εντός και 22-13 εκτός έδρας), που έχουν ακόμη 11 αγώνες, ανάμεσα στους οποίους και πολύ μεγάλα ματς με Σέλτικς και με Νάγκετς.

Στο 35-37 έπεσαν οι Ράπτορς (23-13 εντός και 12-24 εκτός έδρας), που θα παλέψουν στο Play-In Tournament. Ο Νικ Νερς έχασε νωρίς τον Σκότι Μπαρνς με τραυματισμό στον καρπό και τους ΒανΒλιτ-Ανουνόμπι να σημειώνουν από 23 και 22 πόντους αντίστοιχα.

Τα δωδεκάλεπτα: 33-29, 58-56, 89-95, 118-111

Μιλγουόκι Μπακς (Μάικ Μπουντενχόλζερ): Μίντλετον 20 (2/5 δίποντα, 5/8 τρίποντα, 1/2 βολές, 8 ριμπάουντ, 5 ασίστ, 1 κλέψιμο, 1 μπλοκ), Αντετοκούνμπο 22 (8/8 δίποντα, 1/1 τρίποντο, 3/7 βολές, 13 ριμπάουντ, 10 ασίστ, 2 μπλοκ), Λόπεζ 26 (8/9 δίποντα, 1/6 τρίποντα, 7/7 βολές, 5 ριμπάουντ, 2 ασίστ, 2 μπλοκ), Άλεν 2 (0/6 τρίποντα), Χόλιντεϊ 11 (1 τρίποντο, 7 ασίστ), Ινγκλς 6 (2 τρίποντα, 5 ριμπάουντ, 5 ασίστ), Πόρτις 14 (2 τρίποντα, 9 ριμπάουντ), Κόνατον 8 (1), Κάρτερ 9 (3/9 τρίποντα)

Τορόντο Ράπτορς (Νικ Νερς): Ανουνόμπι 22 (4/5 τρίποντα), Σιάκαμ 13 (5/14 σουτ, 12 ριμπάουντ, 7 ασίστ, 2 κλεψίματα), Πολτλ 20 (10/18 δίποντα, 6 ριμπάουντ, 2 μπλοκ), Μπαρνς 5 (1), ΒανΒλίτ 23 (3 τρίποντα, 4 ριμπάουντ, 11 ασίστ), Ατσίουα 5 (5 ριμπάουντ, 3 ασίστ), Τρεντ 18 (1/8 δίποντα, 5/10 τρίποντα, 1/2 βολές), Μπουσέ 5, Μπάρτον (0/6 σουτ)

{https://www.youtube.com/watch?v=S0xQt06S-T8}

Οι «παγίδες» στις φορολογικές δηλώσεις – Χρήσιμος οδηγός

0

Αντίστροφα μετρά ο χρόνος για να ξεκινήσει η διαδικασία υποβολής για τις φετινές φορολογικές δηλώσεις. Την τελευταία εβδομάδα του Μαρτίου, το αργότερο στις αρχές Απριλίου, αναμένεται να ανοίξει το Τaxisnet, με περισσότερους από 9 εκατομμύρια φορολογουμένους να πρέπει να υποβάλουν τις δηλώσεις τους μέχρι το τέλος Ιουνίου και να πληρώσουν την πρώτη δόση του φόρου εισοδήματος μέχρι τις 31 Ιουλίου, ακόμη και εάν επιλέξουν κάποιοι να υπoβάλουν τη δήλωσή τους την τελευταία ημέρα του Ιουλίου. Και φέτος οι φορολογούμενοι θα πρέπει να είναι ιδιαίτερα προσεκτικοί κατά τη συμπλήρωση της φορολογικής δήλωσης, ώστε να μην πληρώσουν φόρους που δεν τους αναλογούν.

Του ΔΗΜΗΤΡΗ ΧΡΙΣΤΟΥΛΙΑ

Η Realnews, με τη βοήθεια της φοροτεχνικού Φιλοθέης Μακριδάκη, σας παραθέτει έναν χρήσιμο οδηγό για τη σωστή συμπλήρωση της φορολογικής σας δήλωσης.

Επικαιροποίηση στοιχείων

Το πρώτο που πρέπει να γνωρίζουν οι φορολογούμενοι είναι ότι οφείλουν να επικαιροποιήσουν τα στοιχεία τους προκειμένου να ανοίξουν τα έντυπα και να ξεκινήσει η διαδικασία συμπλήρωσής τους. Στη συνέχεια πρέπει να συμπληρώσουν οπωσδήποτε το έντυπο Ε1, ανάλογα με τις ιδιοκτησίες που κατέχουν, καθώς και τις επαγγελματικές δραστηριότητες αντίστοιχα τα έντυπα Ε2 και Ε3.

Οι έγγαμοι υποβάλλουν κοινή φορολογική δήλωση, λαμβάνοντας ξεχωριστό εκκαθαριστικό ο καθένας. Αξίζει να σημειωθεί σε αυτό το σημείο ότι οι δηλώσεις θα υποβληθούν χωριστά μόνο αν έχει δηλωθεί έως το τέλος Φεβρουαρίου από τον έναν εκ των δύο συζύγων η επιθυμία για κάτι τέτοιο. Τα ζευγάρια που έχουν συνάψει σύμφωνο συμβίωσης μπορούν να υποβάλουν κοινή δήλωση ή χωριστή ανάλογα με την επιθυμία τους οποιαδήποτε στιγμή.

Επίσης, μπορεί να υποβάλει χωριστή φορολογική δήλωση, χωρίς να απαιτείται γνωστοποίηση στην ειδική ηλεκτρονική εφαρμογή, ο καθένας για τα εισοδήματά του μόνο εφόσον έχει διακοπεί η έγγαμη συμβίωση κατά τον χρόνο υποβολής της δήλωσης ή ο ένας από τους δύο συζύγους είναι σε κατάσταση πτώχευσης ή έχει υποβληθεί σε δικαστική συμπαράσταση.

Απαραίτητη προϋπόθεση εδώ είναι η ενημέρωση της αρμόδιας ΔΟΥ γι’ αυτές τις ενέργειες. ΠΡΟΣΟΧΗ! Σε περίπτωση που υπάρχει έγγαμη σχέση και οι φορολογικές δηλώσεις υποβάλλονται χωριστά , αν ο ένας εκ των δύο συζύγων δεν έχει ποσοστό συνιδιοκτησίας στην κύρια κατοικία, είτε είναι ιδιόκτητη είτε δωρεάν παραχωρημένη, ούτε συμμετέχει ως μισθωτής στη μισθωμένη κύρια κατοικία, οφείλει, στη χωριστή δήλωση που θα υποβάλει, να συμπληρώσει τον κωδικό 801 του πίνακα 6 της δήλωσης με τον ΑΦΜ του άλλου συζύγου, καθώς και τον κωδικό 092, που αφορά τη φιλοξενία, επιλέγοντας κατά την ηλεκτρονική υποβολή την ένδειξη «συνοίκηση με σύζυγο», η οποία περιλαμβάνεται στον αναδυόμενο πίνακα επιλογών. Αυτό είναι το κρίσιμο σημείο για τη δήλωση της κατοικίας κατά την υποβολή των χωριστών φορολογικών δηλώσεων.

Εξαρτώμενα τέκνα

Επίσης, οι φορολογούμενοι θα πρέπει να γνωρίζουν ότι τα ανήλικα ή ενήλικα τέκνα θεωρούνται εξαρτώμενα εφόσον το ετήσιο πραγματικό ή τεκμαρτό εισόδημά τους δεν υπερέβη εντός του 2022 τα 3.000 ευρώ ή τα 6.000 ευρώ αν παρουσιάζουν αναπηρία 67% και άνω. Ο αριθμός των τέκνων αυτών εμφανίζεται στον πίνακα 3, στην παράγραφο 2 και στους κωδικούς 005-006 της φορολογικής δήλωσης, εφόσον τα στοιχεία τους αναγραφούν στον πίνακα 8.

Σε κάθε περίπτωση υποβολής κοινής δήλωσης από έγγαμους ή μέρη συμφώνου συμβίωσης που έχουν από κοινού εξαρτώμενα τέκνα με τουλάχιστον 67% αναπηρία, τα οποία δεν υποβάλλουν ατομικές δηλώσεις, οι κωδικοί 005 και 006 του πίνακα 3, στους οποίους πρέπει να αναγραφεί ο αριθμός των τέκνων αυτών για την εξασφάλιση μείωσης φόρου 200 ευρώ, συμπληρώνονται μόνο από τον σύζυγο ή το ένα μέρος συμφώνου συμβίωσης και, αν ο φόρος του δεν επαρκεί για να αφαιρεθεί ολόκληρο το ποσό της έκπτωσης, τότε το ποσό αυτό πιστώνεται, κατά την εκκαθάριση της δήλωσης, στον φόρο της συζύγου ή του άλλου μέρους συμφώνου συμβίωσης.

Επίσης, σε περίπτωση κατά την οποία έγγαμοι φορολογούμενοι ή μέρη συμφώνου συμβίωσης έχουν επιλέξει να υποβάλουν χωριστές δηλώσεις και έχουν από κοινού εξαρτώμενα τέκνα με αναπηρία τουλάχιστον 67% που δεν υποβάλλουν ατομικές δηλώσεις, η μείωση φόρου των 200 ευρώ πραγματοποιείται άπαξ, μόνο σε έναν σύζυγο/μέρος συμφώνου συμβίωσης, χωρίς να μεταφέρεται το δικαίωμα πίστωσης φόρου στον άλλον.

Επίσης, εάν οι έγγαμοι είναι και οι δύο μισθωτοί ή συνταξιούχοι με εξαρτώμενα τέκνα και υποβάλλουν χωριστές δηλώσεις, αν θέλουν να εξασφαλίσουν και οι δύο το αφορολόγητο λόγω τέκνων, πρέπει και οι δύο να συμπληρώσουν τα στοιχεία των τέκνων στον πίνακα 8 της δήλωσής τους. Διευκρινίζεται ότι, όπως πέρυσι, έτσι και φέτος, ο φόρος εισοδήματος θα πρέπει να εξοφληθεί σε 8 ισόποσες μηνιαίες δόσεις, από τον Ιούλιο έως τον Φεβρουάριο του 2024.

Σημειώνεται ότι δεν βεβαιώνεται ποσό φόρου εισοδήματος για καταβολή εφόσον αυτό δεν υπερβαίνει τα 30 ευρώ ανά σύζυγο, ενώ δεν θα επιστρέφεται στον φορολογούμενο ποσό φόρου μικρότερο των 5 ευρώ ανά σύζυγο.

Επαγγελματίες

Φέτος εξαιρούνται για πρώτη φορά από την επιβολή του τέλους επιτηδεύματος οι επιχειρηματίες και οι ελεύθεροι επαγγελματίες με ακαθάριστα έσοδα μέχρι 2.000.000 ευρώ, οι οποίοι απασχολούν προσωπικό και μέσα στο τελευταίο τρίμηνο του 2022 αύξησαν (και διατήρησαν αυξημένο), σε σύγκριση με τους προηγούμενους 9 μήνες του 2022, τον αριθμό των μισθωτών εργαζομένων τους με καθεστώς πλήρους απασχόλησης.

Επίσης, όσοι έχουν υποβάλει πρώτη δήλωση έναρξης επιτηδεύματος από την 1η/1/2020 και μετά, δηλαδή όσοι έχουν ατομικές επιχειρήσεις που δεν είχαν συμπληρώσει στις 31/12/2022 τρία έτη λειτουργίας, δικαιούνται μειωμένο κατά 50% ελάχιστο φορολογικό συντελεστή, δηλαδή από το 9% στο 4,5%, υπό την προϋπόθεση ότι το ετήσιο ακαθάριστο εισόδημα που προέρχεται από την επιχειρηματική δραστηριότητα ήταν το 2022 το πολύ έως 10.000 ευρώ. Ολοι οι φορολογούμενοι που υπάγονται σε αυτή τη ρύθμιση, για να κατοχυρώσουν τον μειωμένο συντελεστή, πρέπει να συμπληρώσουν τους κωδικούς 017-018 του πίνακα 2 της φορολογικής δήλωσης του εντύπου Ε1.

Αφορολόγητο

Κάθε φορολογούμενος με ετήσιο ατομικό πραγματικό εισόδημα έτους 2022 προερχόμενο εκ μιας ή περισσοτέρων από τις πέντε βασικές πηγές, δηλαδή από μισθούς, συντάξεις, επιχειρηματική δραστηριότητα, αγροτικές εκμεταλλεύσεις και ενοίκια ακινήτων, πρέπει να έχει πραγματοποιήσει κατά το χρονικό διάστημα από την 1η/1/2022 έως τις 31/12/2022 δαπάνες για αγορές αγαθών και παροχή υπηρεσιών συνολικού ύψους ίσου με το 30% του εισοδήματός του. Για να αναγνωριστούν οι δαπάνες αγοράς αγαθών και παροχής υπηρεσιών, θα πρέπει να έχουν εξοφληθεί με πιστωτικές ή χρεωστικές κάρτες ή με άλλα ηλεκτρονικά μέσα πληρωμής, δηλαδή με προπληρωμένες κάρτες ή μέσω e-banking κ.λπ., ενώ το ποσό των δαπανών που λαμβάνεται υπ’ όψιν δεν μπορεί να υπερβεί τα 20.000 ευρώ.

Αν ο φορολογούμενος δεν έχει καταφέρει να καλύψει το απαιτούμενο συνολικό ποσό δαπανών, το μη συγκεντρωθέν ποσό φορολογείται με 22%.

Πολύ σημαντικό είναι το ότι δαπάνες για πληρωμή αμοιβών σε 8 κατηγορίες ιατρικών επαγγελμάτων «μετρούν» στο 200% της αξίας τους για την κάλυψη του 30% του εισοδήματος και την αποφυγή πρόσθετης φορολόγησης 22%, εφόσον έχουν εξοφληθεί με ηλεκτρονικά μέσα (πιστωτικές ή χρεωστικές κάρτες). Πρόκειται για τις αμοιβές που καταβάλλονται σε ιατρούς, οδοντιάτρους, ορθοδοντικούς, οστεοπαθητικούς, χειροπράκτες, οφθαλμιάτρους, χειροποδιστές και ποδολόγους.

Επίσης, όσοι φορολογούμενοι πραγματοποίησαν το 2022 με ηλεκτρονικά μέσα πληρωμής δαπάνες για φόρο εισοδήματος φυσικών προσώπων, ΕΝΦΙΑ, δόσεις δανείων και ενοίκια, οι οποίες υπερβαίνουν αθροιστικά το 60% του ετήσιου πραγματικού εισοδήματος του 2022 από τις παραπάνω πέντε βασικές πηγές, οφείλουν να έχουν καλύψει ποσοστό 20% του εισοδήματος αυτού με δαπάνες για αγορές αγαθών και παροχή υπηρεσιών εξοφληθείσες με ηλεκτρονικά μέσα πληρωμής. Από την υποχρέωση να καλύψουν το 20%-30% του ετήσιου πραγματικού εισοδήματος με δαπάνες αγοράς αγαθών και παροχής υπηρεσιών εξοφληθείσες με ηλεκτρονικά μέσα πληρωμής εξαιρούνται πλήρως για το φορολογικό έτος 2022 συγκεκριμένες κατηγορίες πολιτών: Φορολογούμενοι 70 ετών και άνω, άτομα με ποσοστό αναπηρίας 80% και άνω, φορολογούμενοι που βρίσκονται σε δικαστική συμπαράσταση, φορολογικοί κάτοικοι της Ε.Ε. ή του ΕΟΧ, που υποχρεούνται σε υποβολή δήλωσης στην Ελλάδα, δημόσιοι υπάλληλοι που υπηρετούν στην αλλοδαπή, καθώς και φορολογικοί κάτοικοι Ελλάδας που διαβιούν ή εργάζονται στην αλλοδαπή, ανήλικοι υπόχρεοι σε υποβολή δήλωσης φορολογίας εισοδήματος, στρατευμένοι, όσοι κατοικούν μόνιμα σε χωριά με πληθυσμό έως 500 κατοίκους και σε νησιά με πληθυσμό κάτω των 3.100 κατοίκων, εκτός αν πρόκειται για τουριστικούς τόπους, δικαιούχοι του Ελάχιστου Εγγυημένου Εισοδήματος, φορολογούμενοι που βρίσκονται σε κατάσταση μακροχρόνιας νοσηλείας, δηλαδή άνω των 6 μηνών, όσοι διαμένουν σε οίκο ευγηρίας ή σε ψυχιατρικό κατάστημα, καθώς και οι φυλακισμένοι.

Λογαριασμοί ρεύματος: Μειώσεις 10% με 20% στις τιμές του Απριλίου ανακοινώνουν οι πάροχοι

0

Σε μειώσεις των τιμοκαταλόγων ρεύματος του Απριλίου για τα προγράμματα που διαθέτουν στους καταναλωτές προχωρούν οι πάροχοι.

Σήμερα γύρω στα μεσάνυχτα, οι εταιρείες ενέργειας θα αναρτήσουν στις ιστοσελίδες τους τις ανταγωνιστικές χρεώσεις και αυτές εκτιμάται ότι θα είναι μειωμένες κατά τουλάχιστον 10% και ίσως και 20% έναντι του Μαρτίου.

Οι λογαριασμοί ρεύματος

Οι προαναφερόμενες τιμές, όμως, δεν θα είναι και οι τελικές με τις οποίες θα χρεωθούν οι πελάτες των εταιρειών παροχής για τις καταναλώσεις του επόμενου μήνα.

Το τελικό ύψος τους θα καθοριστεί από την επιδότηση που θα ανακοινώσει το υπουργείο Περιβάλλοντος και Ενέργειας. Ο υπουργός Κώστας Σκρέκας εκτιμάται ότι μέχρι το τέλος του Μαρτίου θα αποφασίσει το ύψος της κρατικής ενίσχυσης. Λογαριασμοί ρεύματος: Μειώσεις 10% με 20% στις τιμές του Απριλίου ανακοινώνουν οι πάροχοι

Οι πάροχοι

Σύμφωνα με τις διαθέσιμες πληροφορίες, οι πάροχοι ρεύματος θα προχωρήσουν σε μειώσεις των χρεώσεων τους.

Αν επιβεβαιωθούν οι πληροφορίες, τότε για τα προγράμματα χωρίς έκπτωση συνέπειας οι χαμηλότερες χρεώσεις θα κινηθούν στα 0,15 με 0,17 ευρώ/kWh και οι υψηλότερες στα 0,20 με 0,23 ευρώ/kWh.

Πρόκειται για μειώσεις της τάξης του 10% και 20% σε σχέση με τον τρέχοντα μήνα.

Οι λόγοι

Οι προμηθευτές ηλεκτρικού ρεύματος κρατούν κλειστά τα χαρτιά τους ως προς το ύψος των χρεώσεων που θα ανακοινώσουν.

Και γύρω στα μεσάνυχτα αναμένεται να αναρτούν τις τιμές.

Ωστόσο, στελέχη της αγοράς εξαρτούν τις τιμολογιακές τους επιλογές από τους ακόλουθους παράγοντες:

1.   Τις μειώσεις στις τιμές χονδρεμπορικής αγοράς ηλεκτρικής ενέργειας.

Για τρίτο συνεχόμενο μήνα κινούνται πτωτικά και αυτή η τάση αποτελεί και τον κυριότερο λόγο για τον τρόπο διαμόρφωσης των τιμοκαταλόγων τους.

Ωστόσο, η αγορά συνεχίζει να είναι επιφυλακτική τόσο ως προς την πορεία των τιμών του Ελληνικού Χρηματιστηρίου Ενέργειας όσο και του φυσικού αερίου TTF. Θεωρούν ότι οι αγορές παραμένουν ευμετάβλητες.

2.   Την κατάργηση της ειδικής εισφοράς των 10 ευρώ/MWh στην τιμή του φυσικού αερίου που αγοράζουν οι παραγωγοί ρεύματος για τις μονάδες τους.

Το βαρίδι… έχει φύγει από τα κοστολόγια των ηλεκτροπαραγωγών. Και αυτό οδηγεί σε μία μείωση των τιμών λιανικής ρεύματος κατά 18 ευρώ/MWh ή 0,18 ευρώ/kWh.

Για την ειδική εισφορά, θα πρέπει να σημειωθεί, ότι ο τρόπος υπολογισμού της άλλαξε. Υπολογίζεται πια ως ποσοστό 5% επί της τιμής TTF. Ωστόσο όσο η τελευταία διατηρείται χαμηλά τόσο μικρότερη είναι και η επιβάρυνση.

3.   Η φορολόγηση των πρόσθετων εσόδων της εμπορίας ρεύματος.

Οι πάροχοι μετρούν στους υπολογισμούς τους και τη φορολόγηση των πρόσθετων εσόδων τους λόγω της ενεργειακής κρίσης.

Εντός των επόμενων ημερών αναμένεται να εκδοθεί η σχετική απόφαση που θα καθορίζει τον τρόπο φορολόγησης.

Οι εκτιμήσεις θέλουν να κινούνται συγκρατημένα και εξαιτίας αυτού του μέτρου.

Πηγή: ΟΤ.GR