Αρχική Blog Σελίδα 11915

Σούπερ μάρκετ: Δείτε σε ποια προϊόντα θα γίνουν ανατιμήσεις τον επόμενο μήνα

0

Έρχεται νέο κύμα ανατιμήσεων στις τιμές των προϊόντων στα σούπερ μάρκετ και τον Φεβρουάριο.

Όπως αναφέρει ρεπορτάζ του Open και για τον Φεβρουάριο εμφανίζονται αυξημένα τιμολόγια χονδρικής σε σειρά προϊόντων όπως:

  • στα απορρυπαντικά: θα αυξηθούν οι τιμές έως και 20%
  • στα τυριά: ο τιμές τους θα σημειώσουν αύξηση έως και 18%
  • στο ψωμί: Η τιμή του θα “τσιμπήσει” έως και 15%
  • και στο ελαιόλαδο: Η τιμή του θα αυξηθεί έως 11%

Φορολογικοί «μετανάστες»: 4.500 εργαζόμενοι εγκατέλειψαν το εξωτερικό για να εργαστούν στην Ελλάδα

0

Μεγάλος είναι ο αριθμός των εργαζομένων που εγκατάλειψε το εξωτερικό για να εργαστεί στην Ελλάδα. Όπως αναφέρει η εφημερίδα «Καθημερινή», περισσότεροι από 4.500 εργαζόμενοι εγκατέλειψαν το εξωτερικό για να εργαστούν στην χώρα μας, αρκετοί από τους οποίους είναι Έλληνες που είχαν φύγει τα χρόνια των μνημονίων.

Σύμφωνα με τα στοιχεία του υπουργείου Οικονομικών, ο αριθμός των εργαζομένων που αποφάσισαν να έρθουν στην Ελλάδα να εργαστούν, καθώς το νομοθετικό πλαίσιο είναι πλέον ιδιαίτερα ευνοϊκό, τετραπλασιάστηκε από τον Ιούνιο του 2022, ενώ χιλιάδες είναι και οι εκκρεμείς αιτήσεις.

Δεν είναι όμως μόνον οι εργαζόμενοι που αποφασίζουν να γίνουν φορολογικοί κάτοικοι Ελλάδας. Οι πλούσιοι επενδυτές που έχουν έρθει στην Ελλάδα ανέρχονται σε 124 και οι οποίοι θα πρέπει εντός τριετίας να πραγματοποιήσουν συνολικά επενδύσεις ύψους 62 εκατ. ευρώ. Αρκετοί έχουν ξεκινήσει και ετοιμάζουν family offices, δηλαδή εταιρείες διαχείρισης οικογενειακής περιουσίας. Μάλιστα ένας εξ αυτών, ελληνικής καταγωγής, έχει μεταφέρει τη φορολογική του κατοικία στην Ελλάδα και «άνοιξε» την πρώτη Εταιρεία Ειδικού Σκοπού Διαχείρισης Οικογενειακής Περιουσίας (ΕΕΣΔΟΠ).
Σε ό,τι αφορά τους συνταξιούχους, η πανδημία φαίνεται ότι έπαιξε καθοριστικό ρόλο, καθώς «πάγωσαν» οι νέες αιτήσεις.

Σύμφωνα με την Καθημερινή, περισσότερες από 4.500 αιτήσεις φυσικών προσώπων που επιθυμούν να εργαστούν στην Ελλάδα έχουν εγκριθεί από τις αρμόδιες υπηρεσίες, ενώ εκκρεμούν περισσότερες από 1.500.

Πρόκειται κυρίως για Έλληνες που εγκατέλειψαν τη χώρα τα χρόνια των μνημονίων και επιστρέφουν στην Ελλάδα σε νέα θέση εργασίας, ενώ φορολογούνται με πολύ χαμηλό φορολογικό συντελεστή. Το ενδιαφέρον για την υπαγωγή στις νέες διατάξεις είναι αυξημένο, δεδομένου ότι προβλέπουν για φυσικά πρόσωπα που μεταφέρουν τη φορολογική τους κατοικία και θα απασχοληθούν σε νέες θέσεις εργασίας ή θα προβούν σε έναρξη δραστηριότητας ως αυτοαπασχολούμενοι, απαλλαγή από τον φόρο εισοδήματος και από την ειδική εισφορά αλληλεγγύης του 50% του εισοδήματος που θα αποκτούν στην Ελλάδα για μία επταετία. Σύμφωνα με την απόφαση, όσοι «μετακομίσουν» φορολογικά στην Ελλάδα θα έχουν έκπτωση κατά 50% από τη φορολόγηση των εισοδημάτων τους, καθώς και απαλλαγή από το τεκμήριο κατοχής και χρήσης Ι.Χ. Για να γίνει αυτό όμως θα πρέπει να πληρούν συγκεκριμένες προϋποθέσεις.
Η σχετική απόφαση ορίζει υπό ποιες προϋποθέσεις μπορούν να αιτηθούν την υπαγωγή τους σε αυτό το πλαίσιο:
• Δεν ήταν φορολογικοί κάτοικοι της Ελλάδας τα προηγούμενα 5 από τα 6 χρόνια πριν από τη μεταφορά της φορολογικής κατοικίας τους στην Ελλάδα.

• Μεταφέρουν τη φορολογική τους κατοικία από κράτος-μέλος της Ε.Ε. ή του ΕΟΧ ή από κράτος με το οποίο είναι σε ισχύ συμφωνία διοικητικής συνεργασίας στον τομέα της φορολογίας με την Ελλάδα.

• Παρέχουν υπηρεσίες στην Ελλάδα στο πλαίσιο εργασιακής σχέσης, που ασκείται είτε σε ημεδαπό νομικό πρόσωπο ή νομική οντότητα είτε σε μόνιμη εγκατάσταση αλλοδαπής επιχείρησης στην Ελλάδα. Τα ίδια προνόμια ισχύουν και για τα φυσικά πρόσωπα που μεταφέρουν τη φορολογική τους κατοικία στην Ελλάδα, με σκοπό να ασκήσουν ατομική επιχειρηματική δραστηριότητα στην Ελλάδα.

• Δηλώνουν ότι θα παραμείνουν στην Ελλάδα τουλάχιστον για 2 χρόνια.

Έως τον Απρίλιο ο ηλεκτρονικός φάκελος ακινήτων – Πού θα χρησιμεύει

0

Τέλος, στη γραφειοκρατία βάζει η κυβέρνηση ενεργοποιώντας νωρίτερα τον Ηλεκτρονικό Φάκελο Μεταβίβασης Ακινήτων. Με την ενεργοποίηση της ηλεκτρονικής πλατφόρμας, οι υποψήφιοι αγοραστές και πωλητές δεν θα χρειάζεται να αναζητήσουν από τις αρμόδιες υπηρεσίες τα 17 απαιτούμενα δικαιολογητικά, καθώς αυτά θα συμπεριλαμβάνονται στον φάκελο που θα αποκτήσει κάθε ακίνητο. Στόχος της κυβέρνησης είναι ο Ηλεκτρονικός Φάκελος να παρουσιασθεί πριν από τις εθνικές εκλογές και να τεθεί σε ισχύ άμεσα.

Μετά, λοιπόν τις ηλεκτρονικές δηλώσεις φόρου μεταβίβασης μέσω της πλατφόρμας myProperty της ΑΑΔΕ, που έχουν απαλλάξει τους φορολογούμενους από τις επισκέψεις στην Εφορία, έρχεται ο “Ηλεκτρονικός Φάκελος Ακινήτου” στον οποίο θα εμπεριέχονται όλα τα απαραίτητα δικαιολογητικά και έγγραφα ενός ακινήτου. Διάφορα δικαιολογητικά, πιστοποιητικά και έγγραφα που απαιτούνται σήμερα για μια μεταβίβαση ακινήτου από όλους τους εμπλεκόμενους φορείς (ΑΑΔΕ, Κτηματολόγιο, Τεχνικό Επιμελητήριο, ΕΦΚΑ) θα συγκεντρώνονται ηλεκτρονικά και θα καταχωρούνται στον φάκελο του ακινήτου που πρόκειται να μεταβιβαστεί.

Η ηλεκτρονική συλλογή των εγγράφων και πιστοποιητικών θα γίνεται από τον συμβολαιογράφο τον οποίο θα εξουσιοδοτούν οι συμβαλλόμενοι. Σύμφωνα με τον σχεδιασμό της κυβέρνησης:

1. Δημιουργείται ηλεκτρονική πλατφόρμα υποστήριξης της διενέργειας εμπραγμάτων δικαιοπραξιών επί ακινήτων με την ονομασία “Ηλεκτρονικός Φάκελος Ακινήτου”, που λειτουργεί μέσω της Ενιαίας Ψηφιακής Πύλης Δημόσιας Διοίκησης (gov.gr–Ε.Ψ.Π.) με σκοπό την απλούστευση και ψηφιοποίηση της διαδικασίας συλλογής δικαιολογητικών που απαιτούνται στη σύνταξη συμβολαιογραφικών εγγράφων για τη σύσταση, μετάθεση, αλλοίωση ή κατάργηση εμπράγματου δικαιώματος σε ακίνητο.

2. Η ηλεκτρονική πλατφόρμα διαλειτουργεί με πληροφοριακά συστήματα φορέων του Δημοσίου και ιδίως με τα πληροφοριακά συστήματα της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (ΑΑΔΕ), του Ηλεκτρονικού Εθνικού Φορέα Κοινωνικής Ασφάλισης (e-ΕΦΚΑ), του ν.π.δ.δ. “Τεχνικό Επιμελητήριο Ελλάδας” (Τ.Ε.Ε.) και του ν.π.δ.δ. “Ελληνικό Κτηματολόγιο”, από τα οποία αντλεί πληροφορίες και έγγραφα. Οι απαιτούμενες διαλειτουργικότητες πραγματοποιούνται μέσω του Κέντρου Διαλειτουργικότητας της Γενικής Γραμματείας Πληροφοριακών Συστημάτων Δημόσιας Διοίκησης του Υπουργείου Ψηφιακής Διακυβέρνησης.

3. Τα ενδιαφερόμενα μέρη και ο συμβολαιογράφος που συντάσσει τη σχετική πράξη εισέρχονται στην ηλεκτρονική πλατφόρμα κατόπιν αυθεντικοποίησης με τη χρήση των κωδικών-διαπιστευτηρίων της Γενικής Γραμματείας Πληροφοριακών Συστημάτων Δημόσιας Διοίκησης του Υπουργείου Ψηφιακής Διακυβέρνησης (TAXISnet), ή με τη χρήση των διαπιστευτηρίων του Μητρώου Συμβολαιογράφων, αντίστοιχα. Κατά την έκταση που αυτό προβλέπεται στην ηλεκτρονική πλατφόρμα, τα ενδιαφερόμενα μέρη και ο συμβολαιογράφος μπορούν, μέσω της ηλεκτρονικής πλατφόρμας, να εξουσιοδοτούν αλλήλους για τη διενέργεια των παρεχόμενων από την ηλεκτρονική πλατφόρμα υπηρεσιών και την έκδοση των σχετικών πιστοποιητικών.

4. Στο πλαίσιο λειτουργίας της ηλεκτρονικής πλατφόρμας, ο εξουσιοδοτημένος συμβολαιογράφος, δύναται:

α) να αιτείται την έκδοση ή την εξαγωγή εγγράφων ή την άντληση πληροφοριών από την ΑΑΔΕ, τον e-ΕΦΚΑ, το Ελληνικό Κτηματολόγιο, το Τεχνικό Επιμελητήριο,

β) να αιτείται τη διόρθωση των ως άνω εγγράφων ή πληροφοριών και

γ) να αναρτά έγγραφα στην ηλεκτρονική πλατφόρμα, όπου αυτά δεν είναι δυνατόν να εκδοθούν ή να εξαχθούν ηλεκτρονικά κατά τα ανωτέρω, υπέχοντας ευθύνη ως προς την ακρίβεια και την πληρότητα αυτών.

5. Τα έγγραφα που εκδίδονται ή εξάγονται από τους φορείς μέσω της ηλεκτρονικής πλατφόρμας επέχουν θέση πρωτοτύπου εγγράφου και προσαρτώνται στο συμβολαιογραφικό έγγραφο χωρίς άλλες διατυπώσεις.

capital.gr

Η Τράπεζα Πειραιώς αυξάνει τις χρηματοδοτήσεις της με κριτήρια βιώσιμης ανάπτυξης (ESG)

0

Νέα χρηματοδότηση προς την εταιρεία ΠΑΠΟΥΤΣΑΝΗΣ

Η Τράπεζα Πειραιώς στο πλαίσιο της ευρύτερης στρατηγικής της για την υποστήριξη της βιώσιμης ανάπτυξης της Ελληνικής οικονομίας και των επιχειρήσεων παρέχει χρηματοδοτήσεις σε επιλεγμένες επιχειρήσεις, με κριτήρια που αφορούν θέματα Περιβάλλοντος, Κοινωνίας και Εταιρικής Διακυβέρνησης (Environmental, Social and Governance – ESG).  Τα κριτήρια αυτά συνδυάζουν την ανάπτυξη και την οικονομική απόδοση με την κοινωνική και περιβαλλοντική βιωσιμότητα και παίζουν καθοριστικό ρόλο στην δυνατότητα των επιχειρήσεων να απορροφήσουν τους πόρους του Ταμείου Ανάκαμψης αλλά και να προσελκύσουν επενδυτικό ενδιαφέρον. Εντάσσοντας κριτήρια ESG, η Τράπεζα Πειραιώς προχώρησε σε νέα χρηματοδότηση, προς την εταιρεία ΠΑΠΟΥΤΣΑΝΗΣ A.B.E.E.

Μέχρι σήμερα, η Τράπεζα έχει υλοποιήσει ένα αριθμό τέτοιων συμβάσεων που αφορούν μεγάλες και μεσαίες επιχειρήσεις, σε κλάδους, από την ενέργεια και τη βιομηχανία μέχρι και τη ναυτιλία με συνολικό ποσό χρηματοδοτήσεων που ξεπερνά τα  €250 εκ. Μέσω αυτών των συμβάσεων η Πειραιώς υποστηρίζει ενεργά την χαμηλού ανθρακικού αποτυπώματος κυκλική οικονομία, λαμβάνοντας υπόψη και θέματα που αφορούν την επίδραση των χρηματοδοτήσεων στην Κοινωνία. Το περιβαλλοντικό όφελος που αναμένεται να επιτευχθεί τα επόμενα έτη από την ενεργή σύμπραξη των επιχειρήσεων και της Τράπεζας Πειραιώς εκτιμάται ότι θα συμβάλει στην μείωση των εκπομπών αερίου του θερμοκηπίου, στην ορθολογική χρήση πρώτων υλών, καθώς και γενικότερα στην προστασία του περιβάλλοντος. 

Στο πλαίσιο της νέας συμφωνίας χρηματοδότησης, η εταιρεία ΠΑΠΟΥΤΣΑΝΗΣ δεσμεύεται και συμβατικά στην υποστήριξη της βιώσιμης ανάπτυξης θέτοντας ενδεικτικά στόχους που αφορούν τη σημαντική βελτίωση της ενεργειακής αποδοτικότητας, την εγκατάσταση συστημάτων ανανεώσιμων πηγών ενέργειας για συμψηφισμό ενέργειας, τη σταδιακή μείωση της ετήσιας κατανάλωσης ενέργειας για την παραγωγή σαπουνόμαζας και μάζας καλλυντικών και την σταδιακή μείωση της ετήσιας κατανάλωσης ενέργειας για την παραγωγή πλαστικών, συσκευασίες καλλυντικών και μορφοποίηση. Ακόμη η εταιρεία λαμβάνει υπόψη στη λειτουργία της, επιπλέον θέματα που άπτονται της ατζέντας ESG. 

Με αφορμή τη νέα αυτή χρηματοδότηση με κριτήρια ESG, ο κ. Αντώνης Κατραούρας, Γενικός Δ/ντής, Επικεφαλής της Εμπορικής Τραπεζικής Τράπεζας Πειραιώς, δήλωσε: «Χρηματοδοτούμε την αγορά με υπευθυνότητα, προσανατολισμένοι στην βιώσιμη ανάπτυξη. Συνεργαζόμαστε με τους πελάτες μας καλύπτοντας τις χρηματοδοτικές ανάγκες για την υλοποίηση των επενδυτικών τους σχεδίων, υιοθετώντας, ταυτόχρονα, μία σειρά από δεσμεύσεις σχετικά με την μείωση του περιβαλλοντικού αποτυπώματος, την κουλτούρα επιστροφής μέρος του κέρδους, στην κοινωνία και τον άνθρωπο, με έμφαση στην διατήρηση της οργανωτικής δομής της εταιρίας ως προϋπόθεση διαχρονικής της ανάπτυξης. 

Ουσιαστικά, προετοιμαζόμαστε για μία συμπεριφορά που, πολύ σύντομα, θα αποτελεί προϋπόθεση από το θεσμικά όργανα, στο πλαίσιο συνεργασίας Τράπεζας και επιχείρησης. Στόχος της Εμπορικής Τραπεζικής της Τράπεζας Πειραιώς, είναι μέσα στο 2023, να πιστοποιηθούν κατά ESG, όλοι οι πελάτες». 

Η Εταιρεία ΠΑΠΟΥΤΣΑΝΗΣ A.B.E.E. ιδρύθηκε το 1870 και σήμερα κατατάσσεται μεταξύ των μεγαλύτερων παραγωγών σαπουνιών και ξενοδοχειακών καλλυντικών στην Ευρώπη. Διαθέτει μια από τις πιο εξελιγμένες τεχνολογικά καθετοποιημένες μονάδες και δημιουργεί καθημερινά καινοτομίες και εξαιρετικά προϊόντα με πρώτες ύλες που ανεβάζουν τον πήχη της ποιότητας τόσο στην ελληνική, όσο και στη διεθνή αγορά. Η εταιρική φιλοσοφία της Παπουτσάνης εστιάζει στο σεβασμό προς τη φύση και την προστασία του περιβάλλοντος. Σε αυτό το πλαίσιο, φροντίζει να συμμορφώνεται πλήρως με την ευρωπαϊκή και εθνική νομοθεσία για τους περιβαλλοντικούς όρους που σχετίζονται με τη λειτουργία των εγκαταστάσεών της και την κατανάλωση ενέργειας. Ακολουθεί πρότυπες διαδικασίες παραγωγής, στις οποίες περιλαμβάνονται η λειτουργία βιολογικού καθαρισμού, η χρήση φυσικού αερίου και η υψηλή τεχνολογία στην παραγωγή ατμού, ενώ εφαρμόζει όλα τα απαραίτητα μέτρα ασφαλείας για την πρόληψη κάθε είδους ρύπανσης.  Επίσης, συνεργάζεται με πιστοποιημένες εταιρίες επεξεργασίας αποβλήτων και λειτουργεί συντονισμένο πρόγραμμα ανακύκλωσης για τα υλικά που χρησιμοποιούνται σε όλο το εύρος των δραστηριοτήτων της. Επενδύει συστηματικά στην τεχνολογία για την ανάπτυξη προϊόντων που είναι φιλικά προς το περιβάλλον και χρησιμοποιεί ανακυκλώσιμα υλικά συσκευασίας στα τελικά προϊόντα. 

Τράπεζα Πειραιώς χρηματοδότηση

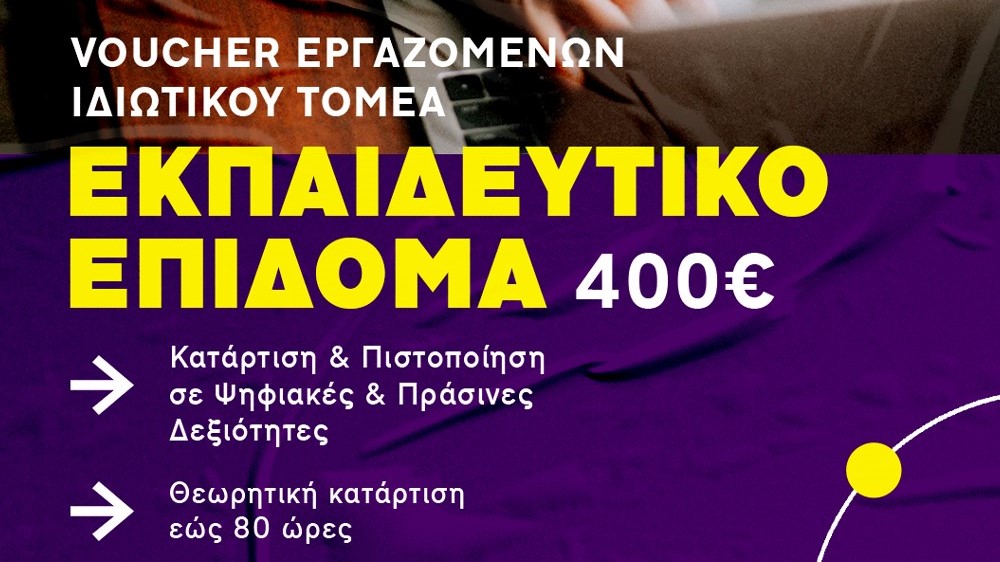
ΚΔΒΜ VOLTEROS: Voucher Εργαζομένων με επιδότηση 400€

0

Προγράμματα αναβάθμισης δεξιοτήτων και επανακατάρτισης σε κλάδους υψηλής ζήτησης με έμφαση στις «ψηφιακές και πράσινες δεξιότητες

Σκοπός της δράσης

Η δράση αφορά στην παροχή θεωρητικής κατάρτισης διάρκειας 80 ωρών σε 150.000 εργαζόμενους του ιδιωτικού τομέα άνω των 18 ετών, μέσω Voucher, που θα οδηγεί σε απόκτηση ψηφιακών και «πράσινων» γνώσεων και δεξιοτήτων και αντίστοιχη πιστοποίηση μέσω ανεξάρτητων φορέων πιστοποίησης.

Το πρόγραμμα περιλαμβάνει :

  • Θεωρητική κατάρτιση 80 ωρών (12 ώρες δια ζώσης και 68 ώρες εξ αποστάσεως σύγχρονη και ασύγχρονη εκπαίδευση)
  • Απόκτηση Πιστοποίησης γνώσεων και δεξιοτήτων στο αντικείμενο κατάρτισης.
  • Συνολικό Εκπαιδευτικό επίδομα 400€
  • Δικαίωμα ΣυμμετοχήςΔικαίωμα συμμετοχής στη Δράση έχουν εργαζόμενοι οι οποίοι πληρούν κατ’ ελάχιστον τις κάτωθι προϋποθέσεις:
    1. Να είναι μισθωτοί του ιδιωτικού τομέα.
    2. Να έχουν ηλικία άνω των 18 ετών.
    3. Να είναι απόφοιτοι τουλάχιστον υποχρεωτικής εκπαίδευσης.


ΚΔΒΜ VOLTEROS: Voucher Εργαζομένων με επιδότηση 400€

Επισημαίνεται ότι στην περίπτωση που το απολυτήριο υποχρεωτικής εκπαίδευσης ή Δευτεροβάθμιας Εκπαίδευσης ή άλλος ισότιμος ή ανώτερος τίτλος σπουδών αποκτήθηκε στην αλλοδαπή, απαιτείται επίσημη μετάφραση και πράξη αναγνώρισης.

Δικαιολογητικά συμμετοχής

    1. Φωτοτυπία αστυνομικής ταυτότητας ή Διαβατηρίου
    2. Αντίγραφο Τίτλου Σπουδών/Πτυχίου ή Απολυτηρίου
    3. Φωτοτυπία τραπεζικού λογαριασμού
    4. Πτυχίο Ξένης Γλώσσας (εφόσον υπάρχει)
    5. Αίτηση συμμετοχής

Πληροφορίες – Επικοινωνία

Επικοινώνησε με το ΚΔΒΜ VOLTEROS για περισσότερες πληροφορίες:

Διεύθυνση : Γκέρτσου 39, 50100

Τηλέφωνο : 24610.28197, 24610.24210, 24610.21895

Κομισιόν: «Στο τραπέζι» ο επανασχεδιασμός της αγοράς ρεύματος της ΕΕ

0

Δημόσια διαβούλευση σχετικά με τη μεταρρύθμιση του σχεδιασμού της αγοράς ηλεκτρικής ενέργειας της ΕΕ δρομολογεί η Κομισιόν, με στόχο την καλύτερη προστασία των καταναλωτών από την υπερβολική αστάθεια των τιμών, τη στήριξη της πρόσβασής τους σε ασφαλή ενέργεια από καθαρές πηγές και την ενίσχυση της ανθεκτικότητας της αγοράς.

Όπως υποστηρίζει η Επιτροπή, «το ισχύον σύστημα έχει δημιουργήσει μια αποτελεσματική, καλά ολοκληρωμένη αγορά εδώ και πολλά χρόνια, επιτρέποντας στην ΕΕ να δρέπει τα οικονομικά οφέλη μιας ενιαίας αγοράς ενέργειας, διασφαλίζοντας την ασφάλεια του εφοδιασμού και προωθώντας τη διαδικασία απανθρακοποίησης». «Ωστόσο, έχουν εντοπιστεί ορισμένες αδυναμίες στο σύστημα. Στην τρέχουσα κρίση υψηλών και ασταθών τιμών ηλεκτρικής ενέργειας, η οικονομική επιβάρυνση έχει μετακυλισθεί στους τελικούς καταναλωτές. Συνεπώς, απαιτείται μεταρρύθμιση για την καλύτερη προστασία των νοικοκυριών και των επιχειρήσεων από τις υψηλές τιμές ενέργειας, την αύξηση της ανθεκτικότητας και την επιτάχυνση της μετάβασης που ορίζεται στην Ευρωπαϊκή Πράσινη Συμφωνία και στο σχέδιο REPowerEU», αναφέρεται

Σε αναζήτηση μοντέλου «κατάλληλου για το μέλλον»

Η Επίτροπος Ενέργειας της ΕΕ, Κάντρι Σίμσον, υποστηρίζει ότι «η αγορά ηλεκτρικής ενέργειας της ΕΕ μάς έχει εξυπηρετήσει ικανοποιητικά εδώ και περισσότερα από είκοσι έτη. Ωστόσο, η άνευ προηγουμένου ενεργειακή κρίση που αντιμετωπίζουμε καταδεικνύει την ανάγκη να καταστήσουμε τον σχεδιασμό της αγοράς ηλεκτρικής ενέργειας κατάλληλο για το μέλλον, ώστε να μπορεί να αποφέρει τα οφέλη μιας οικονομικά προσιτής καθαρής ενέργειας στον καθέναν από εμάς». «Προσβλέπω στις συνεισφορές ενός ευρέος φάσματος ενδιαφερόμενων μερών, οι οποίες θα αποτελέσουν γνώμονα για τη νομοθετική μας πρόταση κατά το τρέχον έτος», αναφέρει.

Κομισιόν: «Στο τραπέζι» ο επανασχεδιασμός της αγοράς ρεύματος της ΕΕ

«Είναι ζωτικής σημασίας όλοι οι Ευρωπαίοι, από τους μεγάλους βιομηχανικούς καταναλωτές έως τις ΜΜΕ και τα νοικοκυριά, να επωφελούνται από την ανάπτυξη και το χαμηλό λειτουργικό κόστος των ανανεώσιμων πηγών ενέργειας», σημειώνει η Κομισιόν.

«Η εξασφάλιση άμεσης πρόσβασης σε οικονομικά προσιτή καθαρή ενέργεια για όλους τους καταναλωτές θα απαιτήσει εργαλεία της αγοράς για την επίτευξη σταθερότερων τιμών και συμβολαίων με βάση το πραγματικό κόστος της παραγωγής ενέργειας», τονίζεται.

Η διαβούλευση που δρομολογήθηκε σήμερα θα στηρίξει τις εργασίες της Επιτροπής για νομοθετική πρόταση η οποία έχει αναμένεται να υποβληθεί το πρώτο τρίμηνο του τρέχοντος έτους.

Η διαβούλευση θα διαρκέσει έως τις 13 Φεβρουαρίου και επικεντρώνεται σε τέσσερις βασικούς τομείς:

  • Μείωση της εξάρτησης των λογαριασμών ηλεκτρικού ρεύματος από τις βραχυπρόθεσμες τιμές των ορυκτών καυσίμων και ενίσχυση της ανάπτυξης ανανεώσιμων πηγών ενέργειας
  • Βελτίωση της λειτουργίας της αγοράς ώστε να διασφαλίζεται η ασφάλεια του εφοδιασμού και να αξιοποιούνται πλήρως οι εναλλακτικές έναντι του φυσικού αερίου, όπως η αποθήκευση και η απόκριση ζήτησης
  • Ενίσχυση της προστασίας και της ενδυνάμωσης των καταναλωτών
  • Βελτίωση της διαφάνειας, της εποπτείας και της ακεραιότητας της αγοράς

Ιστορικό

Από το καλοκαίρι του 2021, οι τιμές της ενέργειας σημείωσαν πρωτοφανείς αυξήσεις και αστάθεια, και είχαν σοβαρό αντίκτυπο στα νοικοκυριά και στην οικονομία της ΕΕ. Για να μετριαστούν οι επιπτώσεις αυτής της δυναμικής της αγοράς, η Επιτροπή έχει προτείνει και τα κράτη μέλη έχουν συμφωνήσει ένα ευρύ φάσμα μέτρων έκτακτης ανάγκης για την αντιμετώπιση των υψηλών τιμών ενέργειας, διασφαλίζοντας παράλληλα την ασφάλεια του εφοδιασμού.

Το Ευρωπαϊκό Συμβούλιο κάλεσε την Επιτροπή να επισπεύσει τις εργασίες της για τη διαρθρωτική μεταρρύθμιση της αγοράς ηλεκτρικής ενέργειας, με διττό στόχο τη διασφάλιση της ευρωπαϊκής ενεργειακής κυριαρχίας και την επίτευξη κλιματικής ουδετερότητας. Η προγραμματισμένη μεταρρύθμιση του σχεδιασμού της αγοράς ηλεκτρικής ενέργειας ανακοινώθηκε από την Ούρσουλα φον ντερ Λάιεν στην ετήσια ομιλία της για την κατάσταση της Ένωσης πέρυσι και περιλαμβάνεται στο πρόγραμμα εργασίας της Επιτροπής για το 2023. Η συνοπτική περιγραφή του βελτιωμένου σχεδιασμού της αγοράς ηλεκτρικής ενέργειας παρουσιάστηκε στους υπουργούς από την επίτροπο Ενέργειας Κάντρι Σίμσον στο Συμβούλιο Ενέργειας στις 19 Δεκεμβρίου.

Πηγή: ΟΤ.GR

Ελένη Φουρέιρα: Φωτογραφίζεται για πρώτη φορά σε προχωρημένη εγκυμοσύνη

0

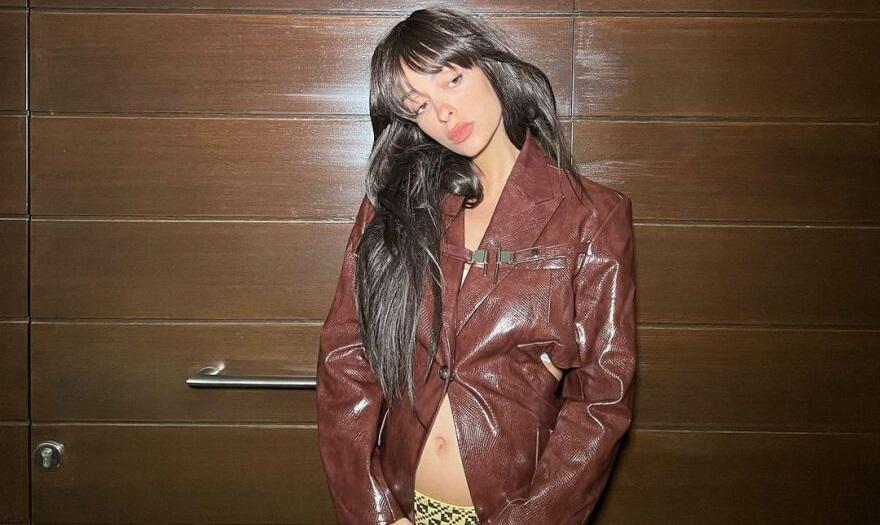
Η Ελένη Φουρέιρα φωτογραφίζεται πρώτη φορά σε προχωρημένη εγκυμοσύνη για το περιοδικό Vogue Greece. Η δημοφιλής τραγουδίστρια και ο σύντροφός της, Αλμπέρτο Μποτία, πλέουν σε πελάγη ευτυχίας καθώς σε λίγο καιρό θα γίνουν γονείς.

Η Ελένη Φουρέιρα, που διανύει τους τελευταίους μήνες της εγκυμοσύνης της, παραχώρησε την πρώτη της συνέντευξη μετά την ανακοίνωση της χαρμόσυνης είδησης. Μιλά για την εγκυμοσύνη της, τις δυσκολίες που αντιμετώπισε, τα παιδικά της χρόνια , τη σχέση της με το κοινό που την ακολουθεί πιστά και όσα ετοιμάζει για την πολυαναμενόμενη επιστροφή της στη σκηνή.

Η φωτογράφιση έγινε από τον Ισπανό Alvaro Beamud Cortes, με έδρα το Μιλάνο. Ο καταξιωμένος καλλιτέχνης έχει φωτογραφίσει celebrities για διεθνή έντυπα, όπως η Eva Green, ο Javier Bardem και η Sara Sampaio, καθώς και καμπάνιες μεγάλων οίκων μόδας όπως Armani, Dolce Gabbana και Bulgari.

Η Ελένη Φουρέιρα αναμένεται να γεννήσει κοντά στα τέλη Φεβρουαρίου και σύμφωνα με πληροφορίες που είχαν δει το φως της δημοσιότητας το μωρό είναι αγόρι.


Στουρνάρας: Εφικτή η επενδυτική βαθμίδα εντός του έτους

0

Για τις προοπτικές του ελληνικού τραπεζικού συστήματος, τα κόκκινα δάνεια, τα επιτόκια, αλλά και τις προκλήσεις της ελληνικής οικονομίας και την επενδυτική βαθμίδα, μίλησε ο διοικητής της Τράπεζας της Ελλάδας, Γιάννης Στουρνάρας στην εφημερίδα «Καθημερινή».

«Η Ελλάδα βρίσκεται σε ανοδική φάση του οικονομικού της κύκλου, με προβλεπόμενους υψηλούς ρυθμούς οικονομικής μεγέθυνσης και θετικό παραγωγικό κενό για τα επόμενα χρόνια. Είναι αξιοσημείωτο ότι η ελληνική οικονομία κατέγραψε ρυθμό ανάπτυξης 8,4% το 2021, αρκετά υψηλότερο από εκείνον της Ευρωζώνης που κατέγραψε 5,3%. Επίσης, το 2022 σύμφωνα με το βασικό σενάριο προβολών της Τράπεζας της Ελλάδος, η ανάπτυξη στην Ελλάδα αναμένεται ότι θα ξεπεράσει το 6%, ενώ στην Ευρωζώνη εκτιμάται ότι θα κυμανθεί γύρω στο 3%» υπογράμμισε, προσθέτοντας ότι για το 2023 το βασικότερο σενάριο της ΤτΕ προβλέπει βραδύτερη ανάπτυξη το 2023, αλλά όχι ύφεση.

Χαρακτήρισε μάλιστα, εύστοχη την επισήμανση ότι η άνοδος των επιτοκίων επηρεάζει αρνητικά την ανάπτυξη της οικονομίας σε όποια φάση και να βρίσκεται: «Μεταξύ των καθοδικών κίνδυνων που περιβάλλουν τις προβλέψεις της Τράπεζας της Ελλάδος για την ανάπτυξη, είναι και αυτός που συνδέεται με επιβολή μεγάλων αυξήσεων επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα» είπε χαρακτηριστικά.

Επενδυτική βαθμίδα

Ερωτηθείς για την επενδυτική βαθμίδα ο κ. Στουρνάρας είπε ότι εφόσον συνεχιστεί η συνετή οικονομική πολιτική το 2023, η αναβάθμιση στην επενδυτική κατηγορία είναι απολύτως εφικτή, παρά τις αυξανόμενες αβεβαιότητες του διεθνούς περιβάλλοντος.

«Η ελληνική οικονομία έχει ήδη επιδείξει σημαντική αντοχή(…) Συγκεκριμένα, όπως ανέφερα παραπάνω, το 2022 η ανάπτυξη της ελληνικής οικονομίας αναμένεται να ξεπεράσει τις αρχικές προσδοκίες και να είναι από τις ισχυρότερες μεταξύ των οικονομιών της ζώνης του ευρώ.

Η εξέλιξη αυτή βελτιώνει μία σειρά από παραμέτρους που λαμβάνονται υπόψη από τους οίκους πιστοληπτικής αξιολόγησης, γεγονός που αναμένεται να φανεί το 2023, λόγω της χρονικής υστέρησης με την οποία ενσωματώνονται οι ποσοτικές παράμετροι στα υποδείγματα των εν λόγω οίκων» τόνισε και πρόσθεσε:

«Σύμφωνα με τις αναλύσεις της Τράπεζας της Ελλάδος αλλά και με βάση τα υποδείγματα των οίκων αξιολόγησης, αυτές οι εξελίξεις, δηλαδή η μεγέθυνση του ΑΕΠ και η μείωση του χρέους, δικαιολογούν την αναβάθμιση της ελληνικής οικονομίας κατά μία βαθμίδα εντός του 2023.

Εδώ πρέπει να σημειωθεί ότι, με βάση τις εκθέσεις των οίκων, η επιστροφή σε πρωτογενή πλεονάσματα το 2023, όπως είναι ο στόχος στο προσχέδιο του Προϋπολογισμού, θεωρείται πολύ σημαντική, καθώς θα εκληφθεί ως απόδειξη συνέπειας στην άσκηση συνετής οικονομικής πολιτικής».
Στουρνάρας: Εφικτή η επενδυτική βαθμίδα εντός του έτους

Ολόκληρη η συνέντευξη

Ε: Οι τράπεζες έχουν πετύχει την μείωση των κόκκινων δανείων σε μονοψήφιο ποσοστό, αλλά βρισκόμαστε μπροστά σε μια νέα κρίση που μειώνει το διαθέσιμο εισόδημα των νοικοκυριών. Πιστεύετε ότι θα οδηγήσει στην δημιουργία νέων κόκκινων δανείων και σε τι επίπεδο προσδιορίζονται αυτά;

Α: Όντως, η πρόοδος που έχει επιτευχθεί από το τραπεζικό σύστημα σε σχέση με τη μείωση των μη-εξυπηρετούμενων δανείων (ΜΕΔ) είναι σημαντική (-87% μείωση στα ΜΕΔ σε σχέση με τα ιστορικά υψηλά επίπεδα του Μαρτίου 2016).

Πλέον, και μετά από αρκετά χρόνια, ο δείκτης ΜΕΔ προς το σύνολο των δανείων είναι σε μονοψήφιο επίπεδο (9,7% τον Σεπτέμβριο του 2022). Όμως, η τρέχουσα οικονομική συγκυρία με τον υψηλό πληθωρισμό/αυξημένες τιμές ενέργειας, την άνοδο των επιτοκίων και την επιβράδυνση του ρυθμού οικονομικής ανάπτυξης, αναμένεται να «πιέσει» την οικονομική κατάσταση ευάλωτων επιχειρήσεων και νοικοκυριών, ιδίως αυτών που ήταν σε τροχιά ανάκαμψης από την πανδημία και αυτών με δάνεια κυμαινόμενου επιτοκίου.

Υπό το πρίσμα αυτό, είναι εξαιρετικά πιθανή βραχυπρόθεσμα η δημιουργία νέων κόκκινων δανείων, χωρίς όμως αυτά να μπορούν να ποσοτικοποιηθούν με ακρίβεια αυτή τη στιγμή. Πάντως, σε ένα βασικό σενάριο, θεωρούμε την όποια επίπτωση διαχειρίσιμη, υπό την προϋπόθεση ότι οι τράπεζες θα επεξεργασθούν και θα εφαρμόσουν βιώσιμες λύσεις που θα προσφέρουν διέξοδο σε ευάλωτους δανειολήπτες. Φυσικά, οι λύσεις αυτές πρέπει να ικανοποιούν ειδικότερους εποπτικούς όρους.

Ε: Υπάρχει, κατά τη γνώμη σας, ανάγκη νέων μέτρων στήριξης με τη συνδρομή και της Πολιτείας;

Α: Η Πολιτεία, τόσο κατά τη διάρκεια της πανδημίας όσο και σήμερα, έχει υιοθετήσει και εφαρμόσει σημαντικά μέτρα στήριξης, ιδίως στα πιο «αδύναμα» στρώματα της κοινωνίας. Οι τράπεζες, από τη μεριά τους, έχουν τα κατάλληλα εργαλεία και οφείλουν να εντοπίσουν εγκαίρως εκείνους τους πιστούχους που αντιμετωπίζουν προσωρινές δυσκολίες και να κάνουν σχετικές ενέργειες όπου χρειάζεται. Με τα έως τώρα δεδομένα, δεν θεωρώ ότι χρειάζεται νέα συνδρομή της Πολιτείας στο τραπεζικό σύστημα.

Ε: Οι τράπεζες έχουν επιστρέψει στην κερδοφορία. Πιστεύετε ωστόσο ότι θα απαιτηθούν νέες προβλέψεις, που θα επηρεάσουν το επίπεδο της κερδοφορίας κυρίως το 2023;

Α: Το 2022, το ελληνικό τραπεζικό σύστημα εμφάνισε κέρδη μετά από αρκετές ζημιογόνες χρήσεις. Ένα μεγάλο μέρος αυτών προήλθε από μη επαναλαμβανόμενα έσοδα. Εντούτοις, παρατηρούμε και θετικά στοιχεία στην κερδοφορία τους, όπως για παράδειγμα η μείωση των προβλέψεων έναντι δανείων (λόγω της εξυγίανσης του μεγαλύτερου μέρους του ισολογισμού τους), η μείωση των λειτουργικών εξόδων και τα αυξημένα έσοδα από τόκους και προμήθειες τα τελευταία τρίμηνα. Στο πλαίσιο αυτό, τυχόν χειροτέρευση της ποιότητας του ενεργητικού λόγω της υφιστάμενης κατάστασης θα οδηγήσει σε αύξηση των προβλέψεων.

Όπως προανέφερα όμως, σε ένα βασικό σενάριο, η επίπτωση αναμένεται να είναι σχετικά μικρή και διαχειρίσιμη.

Θα ήθελα στο σημείο αυτό να κάνω και μία αναφορά και στην πρόσφατη προειδοποίηση που εξέδωσε το Γενικό Συμβούλιο του Ευρωπαϊκού Συμβουλίου Συστημικού Κινδύνου (ΕΣΣΚ). Το ΕΣΣΚ έχει εντοπίσει ορισμένους σοβαρούς κινδύνους για τη χρηματοπιστωτική σταθερότητα, οι οποίοι μπορούν να επέλθουν ταυτόχρονα, με αποτέλεσμα την αλληλεπίδρασή τους και την αμοιβαία ενίσχυση του αντίκτυπού τους.

Θεωρεί ότι η πιθανότητα υλοποίησης ακραίων σεναρίων κινδύνου με χαμηλή πιθανότητα επέλευσης (tail risk scenarios) έχει αυξηθεί από τις αρχές του 2022 και έχει ενταθεί λόγω των γεωπολιτικών εξελίξεων και ότι μια οξεία επιδείνωση της οικονομικής δραστηριότητας θα μπορούσε να οδηγήσει σε νέα αύξηση του πιστωτικού κινδύνου σε μία περίοδο κατά την οποία ορισμένα πιστωτικά ιδρύματα εξακολουθούν να βρίσκονται σε διαδικασία αντιμετώπισης προβλημάτων ποιότητας των στοιχείων ενεργητικού τα οποία σχετίζονται με την πανδημία και τα οποία μέχρι πρότινος ήταν περιορισμένα λόγω των εκτεταμένων μέτρων δημόσιας στήριξης.

Ε: Είναι διατηρήσιμο το επίπεδο κερδοφορίας των τραπεζών για να στηρίξει το αίτημα για τη διανομή μερίσματος; Ποιες είναι οι προϋποθέσεις ικανοποίησης αυτού του αιτήματος τουλάχιστον για τις τράπεζες που θα αιτηθούν τη διανομή το 2023;

Α: Το θέμα του μερίσματος πρέπει να το δούμε όχι μόνο από τη σκοπιά της κερδοφορίας, αλλά και της κεφαλαιακής επάρκειας και των προοπτικών για το τρέχον έτος. Σήμερα, οι ελληνικές τράπεζες διαθέτουν σαφώς πιο βελτιωμένους δείκτες κεφαλαιακής επάρκειας σε σχέση με το παρελθόν.

Εντούτοις, συγκρίνοντας με τα αντίστοιχα επίπεδα των ευρωπαϊκών τραπεζών αλλά και συνυπολογίζοντας τις προκλήσεις και την αβεβαιότητα για τις εξελίξεις σε βραχυπρόθεσμο επίπεδο, θεωρούμε ότι χρειάζεται υλοποίηση πρόσθετων ενεργειών ενίσχυσης των κεφαλαίων (τις οποίες ήδη δρομολογούν οι τράπεζες) και σίγουρα συστήνουμε σύνεση στη διανομή μερίσματος.

Θα ήθελα να επισημάνω ότι σχετική αναφορά για ύπαρξη κεφαλαιακών αποθεμάτων ασφαλείας και για κεφαλαιακό προγραμματισμό που θα λαμβάνει υπόψη τις αναμενόμενες και μη αναμενόμενες ζημίες που μπορεί να προκαλέσει η επιδείνωση των παραμέτρων κινδύνου έχει κάνει το Γενικό Συμβούλιο του Ευρωπαϊκού Συμβουλίου Συστημικού Κινδύνου στη σύσταση που προανέφερα.

Ε: Οι τράπεζες δέχονται κριτική για τα χαμηλά επιτόκια που εφαρμόζουν στις καταθέσεις, αλλά και τις υψηλές χρεώσεις στο κύκλωμα των ηλεκτρονικών πληρωμών. Είναι βάσιμη αυτή η κριτική και τι θα πρέπει να γίνει σε αυτό το πεδίο;

Α: Φεύγοντας από το περιβάλλον χαμηλών επιτοκίων, είναι αναμενόμενο να υπάρξει θετική επίδραση στην κερδοφορία των πιστωτικών ιδρυμάτων. Είναι επίσης γεγονός ότι, σε αντίθεση με άλλες ευρωπαϊκές τράπεζες, οι ελληνικές δεν μείωσαν τα προηγούμενα έτη τα επιτόκια καταθέσεων σε αρνητικά επίπεδα. Παραμένουν όμως, με βάση τα τελευταία διαθέσιμα στοιχεία, οι τράπεζες με τα υψηλότερα επιτοκιακά περιθώρια στην Ευρωζώνη, επί των νέων δανείων και καταθέσεων.

Ως εκ τούτου, εκτιμούμε ότι θα υπάρξει κάποια αναπροσαρμογή των επιτοκίων καταθέσεων το προσεχές χρονικό διάστημα, αναλόγως φυσικά των συνθηκών αγοράς. Όσον αφορά τις χρεώσεις στις ηλεκτρονικές πληρωμές, αποτελούν, όπως και το κόστος καταθέσεων, αντικείμενο της εμπορικής πολιτικής της κάθε τράπεζας. Εκτιμούμε ότι ο αυξανόμενος ανταγωνισμός στο κομμάτι αυτό θα οδηγήσει σε προσαρμογή των σχετικών προμηθειών.

Ε: Στον χώρο των συναλλαγών εμφανίζεται έντονη δραστηριοποίηση των ιδρυμάτων πληρωμών που διεκδικούν μερίδιο στη συγκεκριμένη αγορά. Θεωρείτε ότι είναι απειλή για τις τράπεζες ο έντονος ανταγωνισμός που υπάρχει σε αυτόν τον τομέα;

Α: Το τοπίο των συναλλαγών πληρωμών έχει αλλάξει ριζικά τα τελευταία χρόνια. Οι τεχνολογικές εξελίξεις αφενός και η εξοικείωση των καταναλωτών με ψηφιακά εργαλεία μέσα από έξυπνες συσκευές αλλά και εξωγενείς συνθήκες αφετέρου, όπως αυτή της πανδημίας, οδήγησαν σε κατακόρυφη άνοδο των ηλεκτρονικών πληρωμών σε αντικατάσταση του φυσικού χρήματος. Το σύνολο των παρόχων υπηρεσιών πληρωμών, ήτοι οι τράπεζες, τα ιδρύματα πληρωμών και τα ιδρύματα ηλεκτρονικού χρήματος, προσαρμόζουν συνεχώς τα προϊόντα και τις υπηρεσίες τους με στόχο να ανταποκριθούν στη νέα πραγματικότητα και να κερδίσουν μερίδιο στον αυξανόμενο ανταγωνισμό.

Παράλληλα, οι ελληνικές σημαντικές τράπεζες επέλεξαν πρόσφατα να πωλήσουν τον κλάδο της αποδοχής καρτών πληρωμών (merchant acquiring) σε ιδρύματα πληρωμών, γεγονός που άλλαξε άρδην το τοπίο του ανταγωνισμού στις συναλλαγές πληρωμών.

Το χαμηλότερο λειτουργικό κόστος που επιτρέπει φθηνότερες υπηρεσίες, οι πιο ευέλικτες διοικητικές δομές και η ευκολότερη και ταχύτερη ενσωμάτωση καινοτόμων λύσεων τεχνολογίας (fintech), καθιστούν τα ιδρύματα πληρωμών και τα ιδρύματα ηλεκτρονικού χρήματος σημαντικό ανταγωνιστή κυρίως των παραδοσιακών τραπεζών αλλά και, σε κάποιες περιπτώσεις, ακόμα και των ψηφιακών τραπεζών που εισέρχονται και αυτές δυναμικά στη διαρκώς αυξανόμενη αγορά των πληρωμών.

Αυτή η νέα πραγματικότητα αποτελεί πρόκληση και όχι απειλή για τις παραδοσιακές τράπεζες, που ενώ στηρίζουν λειτουργικά τις υποδομές των συστημάτων πληρωμών, βλέπουν τους καταναλωτές να στρέφονται, όλο και περισσότερο, σε υπηρεσίες και προϊόντα των ανταγωνιστών τους. Στην κατεύθυνση αυτή, οι τράπεζες, προκειμένου να διατηρήσουν μερίδια αγοράς, καλούνται να ανταποκριθούν στις εξελίξεις που διαμορφώνονται στον χώρο των πληρωμών, προσαρμόζοντας τις παρεχόμενες υπηρεσίες και τα προϊόντα τους και προβαίνοντας στις απαραίτητες επενδύσεις.

Ε: Έχετε επισημάνει σε πρόσφατες δηλώσεις σας ότι απέχουμε ακόμη από την κορύφωση της πολιτικής ανόδου των επιτοκίων. Προεξοφλώντας την περαιτέρω άνοδο των επιτοκίων από την ΕΚΤ και το 2023, ποιο θεωρείτε ότι είναι το κρίσιμο σημείο ώστε να αποτραπεί το ενδεχόμενο η νομισματική πολιτική να ενισχύσει τη διαφαινόμενη ύφεση στην Ευρωζώνη;

Α: Στο Διοικητικό Συμβούλιο της ΕΚΤ έχουμε ήδη δράσει αποφασιστικά, προχωρώντας σε αύξηση των βασικών επιτοκίων κατά 200 μονάδες βάσης σωρευτικά από το καλοκαίρι και μετά. Είναι ξεκάθαρο ότι θα ακολουθήσουν περαιτέρω αυξήσεις στο μέλλον.

Ο προορισμός για εμάς είναι σαφής. Θα πρέπει να φτάσουμε στο επιτόκιο εκείνο που θα διασφαλίσει την έγκαιρη επαναφορά του πληθωρισμού στον στόχο του 2% μεσοπρόθεσμα. Δεδομένης όμως της υψηλής αβεβαιότητας, των συνεχιζόμενων γεωπολιτικών και μακροοικονομικών διαταραχών, και της μεταβλητότητας στις αγορές, είναι πολύ δύσκολο να προβλέψουμε με ακρίβεια το επίπεδο στο οποίο χρειάζεται να διαμορφωθούν τα επιτόκια.

Οι αυξήσεις των επιτοκίων καθορίζονται με βάση την εξέλιξη των προοπτικών για τον πληθωρισμό και την οικονομία, από συνάντηση σε συνάντηση. Κατά τη γνώμη μου, η προσαρμογή των επιτοκίων χρειάζεται να γίνει πιο σταδιακή, λαμβάνοντας υπόψη την επιβράδυνση της ανάπτυξης της οικονομίας στη ζώνη του ευρώ, και με γνώμονα την ομαλή μετάδοση της νομισματικής πολιτικής σε κάθε χώρα της ζώνης του ευρώ.

Ε: Είναι αποτελεσματική και εντέλει βιώσιμη η επεκτατική δημοσιονομική πολιτική που ακολουθείται στην Ευρωζώνη για να αναχαιτίσει τις πληθωριστικές πιέσεις που είναι εξωγενείς; Δεν συνιστά αντίφαση σε σχέση με την νομισματική πολιτική; Υπάρχουν ανισορροπίες μεταξύ των δύο πολιτικών;

Α: Τόσο σε επίπεδο Ευρωζώνης, όσο και στην Ελλάδα, η κατεύθυνση της δημοσιονομικής πολιτικής το 2022 (η οποία ορίζεται ως η μεταβολή του πρωτογενούς δημοσιονομικού αποτελέσματος, εξαιρουμένης της επίδρασης του οικονομικού κύκλου) εκτιμάται ότι ήταν περιοριστική, μετά τη δημοσιονομική επέκταση που εφαρμόστηκε το 2020-2021 για τον περιορισμό των επιπτώσεων της πανδημίας.

Το 2023, η δημοσιονομική προσαρμογή στην Ευρωζώνη εκτιμάται ότι θα είναι ηπιότερη, και η δημοσιονομική της θέση θα είναι σχετικά ουδέτερη, λαμβάνοντας υπόψη την επιβράδυνση της οικονομικής δραστηριότητας και τη διατήρηση ορισμένων μέτρων, που έχουν ως στόχο να στηριχθεί το διαθέσιμο εισόδημα των νοικοκυριών και η λειτουργία των επιχειρήσεων, ώστε να περιοριστεί η επίπτωση της ενεργειακής κρίσης στην οικονομία.

Επομένως, μέχρι στιγμής δεν υπάρχει αντίφαση στο μείγμα της ακολουθούμενης νομισματικής και δημοσιονομικής πολιτικής, χωρίς αυτό να σημαίνει ότι πρέπει να υπάρχει εφησυχασμός ή ότι δεν υπάρχει χώρος για βελτιώσεις. Η παρούσα συγκυρία πολλαπλών κρίσεων απαιτεί νομισματικές και δημοσιονομικές πολιτικές που είναι συμβατές (συμπληρωματικές) μεταξύ τους, και στοχεύουν από κοινού σε μια σαφή πορεία τόσο για το επιθυμητό επίπεδο πληθωρισμού όσο και για τη βιωσιμότητα του χρέους. Η περιοριστική κατεύθυνση της δημοσιονομικής πολιτικής κρίνεται συνεπώς ως η πλέον ενδεδειγμένη στις τρέχουσες συνθήκες σταδιακής ομαλοποίησης της νομισματικής πολιτικής.

Ε: Η Ελλάδα, όπως επισημαίνουν οι αναλύσεις, βρίσκεται σε διαφορετική φάση του οικονομικού κύκλου. Εντούτοις η άνοδος των επιτοκίων, εφόσον ενταθεί θα επηρεάσει την οικονομική μεγέθυνση. Σε τι βαθμό μπορεί να την ανακόψει;

Α: Η Ελλάδα βρίσκεται σε ανοδική φάση του οικονομικού της κύκλου, με προβλεπόμενους υψηλούς ρυθμούς οικονομικής μεγέθυνσης και θετικό παραγωγικό κενό για τα επόμενα χρόνια. Είναι αξιοσημείωτο ότι η ελληνική οικονομία κατέγραψε ρυθμό ανάπτυξης 8,4% το 2021, αρκετά υψηλότερο από εκείνον της Ευρωζώνης που κατέγραψε 5,3%. Επίσης, το 2022 σύμφωνα με το βασικό σενάριο προβολών της Τράπεζας της Ελλάδος, η ανάπτυξη στην Ελλάδα αναμένεται ότι θα ξεπεράσει το 6%, ενώ στην Ευρωζώνη εκτιμάται ότι θα κυμανθεί γύρω στο 3%.

Για την περίοδο 2023-2024, οι προβολές για τον ρυθμό ανάπτυξης της ελληνικής οικονομίας έχουν αναθεωρηθεί καθοδικά σε σχέση με ό,τι προβλεπόταν τον Σεπτέμβριο, αλλά για λόγους που δεν συνδέονται άμεσα με την άνοδο των επιτοκίων.

Πιο συγκεκριμένα, το βασικό σενάριο της Τράπεζας της Ελλάδος προβλέπει αισθητά βραδύτερη ανάπτυξη το 2023, αλλά όχι ύφεση. Οι βασικοί παράγοντες της επιβράδυνσης της ανάπτυξης στην Ελλάδα συνδέονται με την αναμενόμενη μεγάλη επιβράδυνση της οικονομικής δραστηριότητας στην υπόλοιπη Ευρωζώνη και την ομαλοποίηση της ιδιωτικής κατανάλωσης στο εσωτερικό, καθώς η δημοσιονομική στήριξη στα νοικοκυριά στον απόηχο της πανδημίας και της ενεργειακής κρίσης αναμένεται σταδιακά να αμβλυνθεί σε μεγάλο βαθμό.

Είναι εύστοχη η επισήμανση ότι η άνοδος των επιτοκίων επηρεάζει αρνητικά την ανάπτυξη της οικονομίας σε όποια φάση και να βρίσκεται. Επισημαίνεται ότι, μεταξύ των καθοδικών κίνδυνων που περιβάλλουν τις προβλέψεις της Τράπεζας της Ελλάδος για την ανάπτυξη, είναι και αυτός που συνδέεται με επιβολή μεγάλων αυξήσεων επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα.
Εντούτοις, η ελληνική οικονομία προστατεύεται σε κάποιο βαθμό από την πιθανή αύξηση των επιτοκίων, αφού μεγάλο μέρος των επενδύσεών της χρηματοδοτείται από τους πόρους του Ταμείου Ανάκαμψης και Ανθεκτικότητας. Σημειώνεται πως η Ελλάδα είναι η χώρα που έλαβε το υψηλότερο ποσό ως ποσοστό του ΑΕΠ ανάμεσα στις χώρες της Ευρωζώνης.

Ε: Είναι εφικτή η επενδυτική βαθμίδα το 2023 και κάτω από ποιες προϋποθέσεις, με δεδομένο ότι οι εξωτερικοί κίνδυνοι που απειλούν την ευρωπαϊκή οικονομία δεν έχουν εκτονωθεί;

Α: Οι αβεβαιότητες που προκαλεί ο υψηλός πληθωρισμός και η επιδείνωση της οικονομικής δραστηριότητας στην παγκόσμια οικονομία λαμβάνονται υπόψη από τους οίκους πιστοληπτικής αξιολόγησης. Λόγω των αβεβαιοτήτων αυτών παρατηρείται επιδείνωση των χρηματοπιστωτικών συνθηκών διεθνώς, με συνέπεια, μεταξύ άλλων, να αναμένονται διεθνώς περισσότερες υποβαθμίσεις από ό,τι αναβαθμίσεις για το 2023. Άρα η αναβάθμιση στην επενδυτική κατηγορία δεν θα πρέπει να αναμένεται να έρθει αυτόματα.
Όμως, η ελληνική οικονομία έχει ήδη επιδείξει σημαντική αντοχή, στις προαναφερθείσες εξελίξεις.

Συγκεκριμένα, όπως ανέφερα παραπάνω, το 2022 η ανάπτυξη της ελληνικής οικονομίας αναμένεται να ξεπεράσει τις αρχικές προσδοκίες και να είναι από τις ισχυρότερες μεταξύ των οικονομιών της ζώνης του ευρώ. Η εξέλιξη αυτή βελτιώνει μία σειρά από παραμέτρους που λαμβάνονται υπόψη από τους οίκους πιστοληπτικής αξιολόγησης, γεγονός που αναμένεται να φανεί το 2023, λόγω της χρονικής υστέρησης με την οποία ενσωματώνονται οι ποσοτικές παράμετροι στα υποδείγματα των εν λόγω οίκων.

Αντίστοιχα, το 2023, ο ρυθμός ανάπτυξης της ελληνικής οικονομίας αναμένεται να είναι υψηλότερος του μέσου όρου των οικονομιών της ζώνης του ευρώ. Επίσης, το χρέος, ως ποσοστό του ΑΕΠ, αναμένεται να μειωθεί σημαντικά, φτάνοντας στο 169% το 2022 και στο 159% το 2023. Ταυτόχρονα, η σημαντική βελτίωση της ποιότητας των χαρτοφυλακίων των τραπεζών συμβάλλει θετικά, καθώς αναμένεται ότι το 2023 η χρηματοδότηση από τις τράπεζες θα ενισχύσει περαιτέρω την ευρωστία της ελληνικής οικονομίας.

Σύμφωνα με τις αναλύσεις της Τράπεζας της Ελλάδος αλλά και με βάση τα υποδείγματα των οίκων αξιολόγησης, αυτές οι εξελίξεις, δηλαδή η μεγέθυνση του ΑΕΠ και η μείωση του χρέους, δικαιολογούν την αναβάθμιση της ελληνικής οικονομίας κατά μία βαθμίδα εντός του 2023. Εδώ πρέπει να σημειωθεί ότι, με βάση τις εκθέσεις των οίκων, η επιστροφή σε πρωτογενή πλεονάσματα το 2023, όπως είναι ο στόχος στο προσχέδιο του Προϋπολογισμού, θεωρείται πολύ σημαντική, καθώς θα εκληφθεί ως απόδειξη συνέπειας στην άσκηση συνετής οικονομικής πολιτικής. Συνολικά, εφόσον συνεχιστεί η συνετή οικονομική πολιτική το 2023, η αναβάθμιση στην επενδυτική κατηγορία είναι απολύτως εφικτή, παρά τις αυξανόμενες αβεβαιότητες του διεθνούς περιβάλλοντος.
Με σημαντική άνοδο μια «ανάσα» από τις 1.000 μονάδες έκλεισε το Χρηματιστήριο

0

O Γενικός Δείκτης Τιμών έκλεισε στις 997,81 μονάδες, σημειώνοντας κέρδη 1,92%

Ισχυρές ανοδικές τάσεις κατέγραψαν οι τιμές των μετοχών στη σημερινή συνεδρίαση του Χρηματιστηρίου, με την αγορά να κλείνει λίγο χαμηλότερα από το ψυχολογικό φράγμα των 1.000 μονάδων, σημειώνοντας νέα υψηλά 8 ετών.

O Γενικός Δείκτης Τιμών έκλεισε στις 997,81 μονάδες, σημειώνοντας άνοδο 1,92%. Ενδοσυνεδριακά η αγορά βρέθηκε λίγο πριν το ψυχολογικό φράγμα των 1.000 μονάδων, στις 999,67 μονάδες (+2,11%). Να σημειωθεί ότι τελευταία φορά που ο βασικός χρηματιστηριακός δείκτης έκλεισε πάνω από τις 1.000 μονάδες, ήταν στη συνεδρίαση της 8ης Δεκεμβρίου 2014 (1,035,08 μονάδες).

Η αξία των συναλλαγών ανήλθε στα 129,44 εκατ. ευρώ, ενώ διακινήθηκαν 47.429.719 μετοχές.

Ο δείκτης υψηλής κεφαλαιοποίησης σημείωσε άνοδο σε ποσοστό 1,87%, ενώ ο δείκτης της μεσαίας κεφαλαιοποίησης ενισχύθηκε σε ποσοστό 2,01%.

Από τις μετοχές της υψηλής κεφαλαιοποίησης, τη μεγαλύτερη άνοδο κατέγραψαν οι μετοχές της Σαράντης (+5,70%), της ΔΕΗ (+4,93%), της Πειραιώς (+4,79%) και της Εθνικής (+3,63%).

Αντιθέτως, τη μεγαλύτερη πτώση σημείωσαν οι μετοχές της Jumbo (-1,20%) και της Ελλάκτωρ (-0,43%).

Από τους επιμέρους δείκτες, τη μεγαλύτερη άνοδο σημείωσαν οι δείκτες των Χρηματοοικονομικών Υπηρεσιών (+7,95%) και των Τραπεζών (+3,15%), ενώ τις μεγαλύτερες απώλειες σημείωσαν οι δείκτες της Υγείας (-1,89%) και των Προσωπικών Προϊόντων (-1,01%).

Τον μεγαλύτερο όγκο συναλλαγών παρουσίασαν η Alpha Bank και η Πειραιώς διακινώντας 9.377.907 και 6.542.048 μετοχές, αντιστοίχως.

Τη μεγαλύτερη αξία συναλλαγών σημείωσε η Πειραιώς με 11,77 εκατ. ευρώ.

Ανοδικά κινήθηκαν 87 μετοχές, 19 πτωτικά και 25 παρέμειναν σταθερές.

Τη μεγαλύτερη άνοδο σημείωσαν οι μετοχές: Attica Bank +29,92% και Μαθιός Πυρίμαχα +20%.

Τη μεγαλύτερη πτώση κατέγραψαν οι μετοχές: Ξυλεμπορία (π) -17,69% και ΒΙΣ -9,52%.

Απευθείας μετάδοση της συνεδρίασης του Περιφερειακού Συμβουλίου Δυτικής Μακεδονίας (23-1-2023)

0

Απευθείας μετάδοση της συνεδρίασης του Περιφερειακού Συμβουλίου Δυτικής Μακεδονίας (23-1-2023)

Απευθείας μετάδοση της συνεδρίασης του Περιφερειακού Συμβουλίου Δυτικής Μακεδονίας (23-1-2023)

https://www.youtube.com/watch?v=live_stream

@ Δ/νση Διαφάνειας και Ηλεκτρονικής Διακυβέρνησης

Για να κάνετε εγγραφή στο κανάλι της Περιφέρειας Δυτικής Μακεδονίας και να ενημερώνεστε άμεσα για νέα βίντεο πατήστε εδώ.

Για να δείτε όλες τις προηγούμενες συνεδριάσεις του Περιφερειακού Συμβουλίου Δυτικής Μακεδονίας κάντε κλικ εδώ.

Να θυμίσουμε ότι τα θέματα στην απευθείας μετάδοση της συνεδρίασης του Περιφερειακού Συμβουλίου Δυτικής Μακεδονίας (23-1-2023) είναι τα:

1: Ονομασία του Προγράμματος Απινίδωσης Δημόσιας Πρόσβασης Περιφέρειας Δυτικής Μακεδονίας στη μνήμη του Θωμά Γάκη.

Εισηγητής: ο Περιφερειάρχης Δυτικής Μακεδονίας, κ.Γεώργιος Κασαπίδης.

2: Έκδοση ψηφίσματος κατά της αναγνώρισης του σωματείου με την επωνυμία “ΚΕΝΤΡΟ ΜΑΚΕΔΟΝΙΚΗΣ ΓΛΩΣΣΑΣ ΣΤΗΝ ΕΛΛΑΔΑ” και στήριξης της Ανακοπής της Εισαγγελέως Πρωτοδικών Φλώρινας κατά της Διαταγής Αναγνώρισης του σωματείου αυτού, του Ειρηνοδικείου Φλώρινας.

Εισηγητής: ο Περιφερειάρχης Δυτικής Μακεδονίας, κ.Γεώργιος Κασαπίδης

3: Συζήτηση – Ενημέρωση για την Διατροφική Επισήμανση στις ετικέτες των τροφίμων. Πρόταση Σχεδίου Ψηφίσματος.

Εισηγητής: ο Αντιπεριφερειάρχης Αγροτικής Ανάπτυξης κ. Λάμπρος Χατζηζήσης.

4: Λήψη απόφασης σχετικά με τις βελτιωτικές προτάσεις επί της ισχύουσας νομοθεσίας για σταθμούς ΑΠΕ.

Εισηγήτρια: η Αντιπεριφερειάρχης Μεταποίησης, Επιχειρηματικότητας και Ισότητας, κ. Ευφροσύνη Ντιό.

5: 1η Τροποποίηση Προϋπολογισμού ΠΔΜ (1η/2023).

Εισηγητής: ο Αντιπεριφερειάρχης Διοίκησης και Οικονομικού, κ. Μενέλαος Μακρυγιάννης.

6: 2η Τροποποίηση Προϋπολογισμού ΠΔΜ (2η/2023).

Εισηγητής: ο Αντιπεριφερειάρχης Διοίκησης και Οικονομικού, κ. Μενέλαος Μακρυγιάννης.

7: Ορισμός τακτικού και αναπληρωματικού εκπροσώπου στην Επιτροπή Διαχείρισης του Νέου Προγράμματος LEADER (ΣΣ ΚΑΠ) της Αναπτυξιακής Καστοριάς (ΑΝΚΑΣ ΑΕ ΟΤΑ).

Εισηγητής: ο Περιφερειάρχης Δυτικής Μακεδονίας, κ.Γεώργιος Κασαπίδης.

8: Έγκριση εξειδίκευσης δράσεων ετήσιου προγράμματος Τουριστικής Προβολής της Περιφέρειας Δυτικής Μακεδονίας για το έτος 2023 και παρουσίαση απολογισμού δράσεων τουριστικής προβολής έτους 2022.

Εισηγητής: ο Περιφερειάρχης Δυτικής Μακεδονίας  κ. Γεώργιος Κασαπίδης.