Αρχική Blog Σελίδα 11881

Εκκρεμείς επικουρικές συντάξεις: «Αποζημίωση» 100 ευρώ για κάθε μήνα καθυστέρησης

0

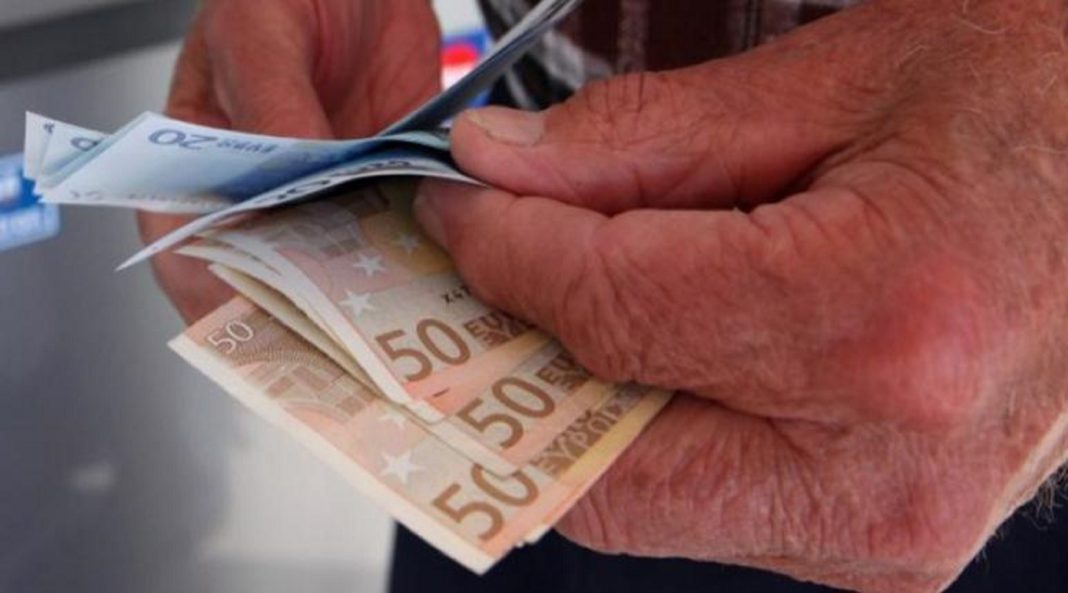
Εκατό ευρώ για κάθε μήνα καθυστέρησης στην έκδοση επικουρικής σύνταξης, θα πληρώνει το Κράτος στον συνταξιούχο που περιμένει την απονομή της σύνταξης του.

Συγκεκριμένα, όπως γνωστοποίησε ο υπουργός, Κωστής Χατζηδάκης, στο πλαίσιο συνέντευξής του στον τηλεοπτικό σταθμό ΣΚΑΙ, η τροπολογία που θα κατατεθεί άμεσα στη Βουλή από το υπουργείο Εργασίας και Κοινωνικών Υποθέσεων περιλαμβάνει δύο σημαντικές παρεμβάσεις για τις επικουρικές συντάξεις.

Όπως είπε, η πρώτη – και σημαντικότερη – παρέμβαση αφορά στη χορήγηση προκαταβολής για τις εκκρεμείς επικουρικές συντάξεις, λόγω γήρατος, αναπηρίας ή θανάτου. Το μέτρο αφορά σε ασφαλισμένους που έχουν υποβάλει αίτηση, πριν από την 1η Ιουλίου 2022 και για τους οποίους έχει εκδοθεί απόφαση κύριας σύνταξης ίδιας κατηγορίας με την αιτούμενη επικουρική. Ειδικά, για τις επικουρικές συντάξεις, λόγω γήρατος, ο αιτών θα πρέπει να έχει συμπληρώσει κατ΄ ελάχιστον 15 έτη επικουρικής ασφάλισης (ή 4.500 ημέρες επικουρικής ασφάλισης).

Η προκαταβολή χορηγείται έως τις 15 Μαρτίου 2023, χωρίς να απαιτείται οποιαδήποτε ενέργεια από πλευράς του δικαιούχου και ισούται με 100 ευρώ για κάθε μήνα καθυστέρησης της έκδοσης της επικουρικής σύνταξης, για επικουρικές συντάξεις γήρατος. Η προκαταβολή ορίζεται στα 50 ευρώ για επικουρικές συντάξεις, λόγω αναπηρίας, καθώς και για τον επιζώντα σύζυγο που ζητά να του χορηγηθεί επικουρική σύνταξη, λόγω θανάτου. Με άλλα λόγια, εάν κάποιος που πληροί τις προϋποθέσεις, περιμένει έναν χρόνο να πάρει την επικουρική σύνταξη, λόγω γήρατος, θα εισπράξει έως τα μέσα Μαρτίου εφάπαξ ποσό 1.200 ευρώ (100 ευρώ επί 12 μήνες αναμονής), εάν περιμένει δύο χρόνια 2.400 ευρώ, κ.ο.κ.

Επικουρικές συντάξεις: Πόσους ασφαλισμένους αφορά η προκαταβολή

Ερωτώμενος για το πόσοι είναι οι δυνητικά ωφελούμενοι από το μέτρο αυτό, ο κ. Χατζηδάκης σημείωσε ότι οι ληξιπρόθεσμες επικουρικές συντάξεις, για τις οποίες έχει εκδοθεί ήδη απόφαση κύριας σύνταξης, είναι περίπου 80.000. Από αυτές, περί τις 40.000 αναμένεται να έχουν εκδοθεί έως το τέλος Φεβρουαρίου.

Και τούτο, διότι, όπως εξήγησε, λόγω των πρωτοβουλιών που έχουν αναληφθεί από τη διοίκηση του e-ΕΦΚΑ, (εισαγωγή αυτοματοποιημένων διαδικασιών και ψηφιακών εργαλείων, μαζική ανάληψη φακέλων ληξιπρόθεσμων επικουρικών συντάξεων από τους εισηγητές που, μέχρι πρότινος, εξέδιδαν κύριες συντάξεις, θέση σε λειτουργία ειδικού Πύργου Ελέγχου και για τις επικουρικές συντάξεις), αναμένεται μεγάλη επιτάχυνση του ρυθμού απονομής επικουρικών συντάξεων από 9-10.000 τον μήνα πέρυσι, σε 20.000 τον μήνα για το δίμηνο Ιανουαρίου-Φεβρουαρίου 2023.

Επομένως, η προκαταβολή εκτιμάται ότι θα αφορά 40.000 περίπου ασφαλισμένους. Το ποσό θα είναι εφάπαξ, διότι και σε αυτές τις περιπτώσεις η απόφαση για την απονομή της επικουρικής σύνταξης αναμένεται να εκδοθεί έως το καλοκαίρι.

Η δεύτερη παρέμβαση αφορά στην αποτελεσματικότερη λειτουργία του μηχανισμού έκδοσης επικουρικών συντάξεων με διαδικασία fast track, που έχει ήδη θεσπιστεί με το άρθρο 48 του Ν. 4921/2022. Προβλέπει δε ότι οι επικουρικές συντάξεις θα εκδίδονται από τον τελευταίο πρώην φορέα, στον οποίο υπαγόταν ο συνταξιούχος, όταν πρόκειται για συνταξιούχους που έχουν 15 έτη επικουρικής ασφάλισης (4.500 ημέρες), εφόσον έχουν ηλικία 67 ετών ή το σύνολο ή μέρος της επικουρικής ασφάλισής τους έχει διανυθεί στο πρώην ΕΤΕΑΜ (Ενιαίο Ταμείο Επικουρικής Ασφάλισης Μισθωτών) ή σε φορείς επικουρικής ασφάλισης που είχαν ενταχθεί σε αυτό. Το μέτρο αυτό απλουστεύει και επιταχύνει τη διαδικασία έκδοσης σύνταξης.

Ο υπουργός Εργασίας και Κοινωνικών Υποθέσεων, Κωστής Χατζηδάκης, δήλωσε: «Αφού δώσαμε λύση στη ντροπή των εκκρεμών κύριων συντάξεων, προχωρούμε τώρα με τις επικουρικές! Με τροπολογία, που καταθέτουμε, προβλέπουμε ότι όσοι έχουν υποβάλει αίτηση για επικουρική σύνταξη, μέχρι τον Ιούνιο 2022 και έχει εκδοθεί η κύρια σύνταξή τους, θα λάβουν 100 ευρώ για κάθε μήνα καθυστέρησης, μέχρι τις 15 Μαρτίου.

Παράλληλα, ανεβάζουμε ταχύτητες με σειρά μέτρων, για να εξαλείψουμε το “στοκ” των ληξιπρόθεσμων επικουρικών συντάξεων έως το καλοκαίρι. Για να το πετύχουμε αυτό, θα προχωρήσουμε με την ίδια ομάδα και τις ίδιες επιτυχημένες μεθόδους και ψηφιακά εργαλεία που εφαρμόσαμε και για τις κύριες συντάξεις. Υπάρχουν συμπολίτες μας που περιμένουν κάποιους μήνες ή και χρόνια να πάρουν την επικουρική σύνταξή τους. Το να δώσουμε λύση και σε αυτό το ζήτημα είναι για εμάς θέμα τιμής!».


ΕΕ: Ελλιπής η εποπτεία της αγοράς ηλεκτρικής ενέργειας, λέει το ΕΕΣ

0

Την αργή πρόοδο της ΕΕ προς την ολοκλήρωση της εσωτερικής αγοράς ηλεκτρικής ενέργειας διαπιστώνει το Ευρωπαϊκό Ελεγκτικό Συνέδριο (ΕΕΣ), με έκθεσή του που δόθηκε την Τρίτη στη δημοσιότητα.

«Παρά τις φιλόδοξες προβλέψεις και τις όποιες προσπάθειες, η πρόοδος που καταγράφει η ΕΕ, ως προς τον στόχο της σύνδεσης των αγορών ηλεκτρικής ενέργειας, και τον απώτερο σκοπό της εξασφάλισης φθηνής ενέργειας για τα νοικοκυριά και τις επιχειρήσεις, είναι αργή», αναφέρει στην ανακοίνωσή του το ΕΕΣ.

Η σωρεία καθυστερήσεων στη σύζευξη των εθνικών αγορών ηλεκτρικής ενέργειας οφείλεται σε αδυναμίες στη διακυβέρνηση της ΕΕ και σε ένα περίπλοκο σύστημα ρυθμιστικών εργαλείων για το διασυνοριακό εμπόριο, που έδρασε ανασταλτικά όσον αφορά την εφαρμογή των κανόνων της αγοράς, τονίζει το ΕΕΣ.

«Ούτε η Κομισιόν τα κατάφερε»

Η παρακολούθηση της αγοράς από την Ευρωπαϊκή Επιτροπή και τον ACER, τον οργανισμό της ΕΕ για την ενέργεια, δεν στάθηκε ικανή, ούτε αυτή, σύμφωνα με το ΕΕΣ, για να φέρει τις αναγκαίες βελτιώσεις.

Επισημαίνεται, ακόμη, ότι τα εποπτικά μέτρα που εφαρμόστηκαν για τον περιορισμό των καταχρήσεων και της χειραγώγησης της αγοράς δεν έφθασαν μακριά, με την έννοια ότι το κυρίως βάρος του κινδύνου, στον οποίο είναι εκτεθειμένη η αγορά ηλεκτρικής ενέργειας της ΕΕ, μετακυλίστηκε στους τελικούς καταναλωτές.

Υπενθυμίζεται ότι το 1996 ήταν η χρονιά που σήμανε για την ΕΕ την έναρξη ενός πολύπλοκου έργου, αυτού της πλήρους ολοκλήρωσης των εθνικών αγορών ηλεκτρικής ενέργειας.

Στόχος ήταν η προσφορά των φθηνότερων δυνατών τιμών ηλεκτρικής ενέργειας στους καταναλωτές και η εξασφάλιση του ενεργειακού εφοδιασμού της ΕΕ.

«Έχουμε 27 διαφορετικά ρυθμιστικά πλαίσια»

Ωστόσο, σχεδόν μία δεκαετία μετά τον προβλεπόμενο χρόνο ολοκλήρωσης του έργου το 2014, στην πράξη, η αγορά εξακολουθεί να διέπεται από 27 εθνικά ρυθμιστικά πλαίσια, επισημαίνει η έκθεση του ΕΕΣ.

Όπως κατέστη σαφές από την τρέχουσα ενεργειακή κρίση, οι τιμές χονδρικής διαφέρουν σημαντικά μεταξύ κρατών μελών, ενώ οι τιμές λιανικής εξακολουθούν να επηρεάζονται σε πολύ μεγάλο βαθμό από τους εθνικούς φόρους και τα τέλη πρόσβασης στα διάφορα δίκτυα και δεν είναι ανοικτές στον ανταγωνισμό.

Κατά την άποψη του ΕΕΣ, οι καθυστερήσεις οφείλονται στο γεγονός ότι η Επιτροπή επέλεξε οι κατευθυντήριες γραμμές δικτύου να εφαρμοστούν μέσω «όρων, προϋποθέσεων και μεθοδολογιών», μετατοπίζοντας την ευθύνη για την έγκρισή τους στις εθνικές ρυθμιστικές αρχές (ΕΡΑ) και στον ACER.

Η επιλογή αυτή περιέπλεξε και καθυστέρησε υπερβολικά την εναρμόνιση των κανόνων για το διασυνοριακό εμπόριο.

Το ΕΕΣ τονίζει ότι η Επιτροπή, στη σχετική εκτίμηση επιπτώσεων, δεν ανέλυσε επαρκώς τον αντίκτυπο των αποφάσεών της που αφορούσαν τον σχεδιασμό και τη διακυβέρνηση της αγοράς.

«Ελλιπής η εποπτεία της αγοράς»

Η παρακολούθηση της συνεπούς εφαρμογής των κανόνων από μέρους των κρατών μελών ανατέθηκε κυρίως στον ACER. Ωστόσο, με τον έλεγχο διαπιστώθηκε ότι η παρακολούθηση και η αναφορά σχετικών στοιχείων από τον Οργανισμό ήταν ελλιπείς, ιδίως λόγω της ανεπάρκειας των δεδομένων, της έλλειψης πόρων και της απουσίας συντονισμού με την Επιτροπή.

Ελλιπής ήταν εξάλλου και η εποπτεία της αγοράς, η οποία απέβλεπε στον εντοπισμό και στην αποτροπή φαινομένων κατάχρησης και χειραγώγησής της.

Το ΕΕΣ καταλήγει ότι η προσέγγιση που υιοθέτησε ο ACER για τη συλλογή στοιχείων δεν ήταν ολοκληρωμένη, καθώς και ότι η αξιολόγηση των δεδομένων που συγκέντρωνε, τελικά, κάλυπτε εξαιρετικά μικρό φάσμα καταχρηστικών συμπεριφορών.

Επίσης, ο Οργανισμός δεν διέθετε επαρκείς πόρους για την ανάλυση των δεδομένων, ούτε ήταν σε θέση να υποστηρίξει τις έρευνες που έπρεπε να γίνουν, καθώς αυξανόταν διαρκώς το πλήθος των εικαζόμενων περιπτώσεων κατάχρησης της αγοράς κατά τις διασυνοριακές συναλλαγές.

Το ΕΕΣ προειδοποιεί ότι οι παραγωγοί, προμηθευτές και μεσίτες ηλεκτρικής ενέργειας μπορούν, όλοι τους, να εκμεταλλευθούν τις αδυναμίες του συστήματος ή, ακόμη χειρότερα, ότι τα κράτη μέλη μπορούν να ανταγωνιστούν μεταξύ τους για το ποιο θα προσφέρει το πλέον ανεκτικό περιβάλλον από άποψη κυρώσεων και επιβολής.

Την ίδια στιγμή, ο ACER δεν έχει την εξουσία που χρειάζεται, προκειμένου να εξασφαλίσει τη συνεπή επιβολή των κανόνων από τα κράτη μέλη, καταλήγει η έκθεση του ΕΕΣ.

Πηγή: ΑΠΕ-ΜΠΕ

Τράπεζες: Ανοίγει αύριο η πλατφόρμα για την στήριξη ευάλωτων δανειοληπτών

0

Ανοίγει από αύριο 1η Φεβρουαρίου 2023 η ειδική πλατφόρμα που δημιούργησαν οι τράπεζες στο πλαίσιο της στήριξης των ενήμερων ευάλωτων δανειοληπτών που συμφωνήθηκε στον κύκλο συναντήσεων με τον υπουργό Οικονομικών, κ. Χρήστο Σταϊκούρα, για την επιδότηση της δόσης στεγαστικών δανείων ή και δανείων μικρών επιχειρήσεων, με εμπράγματη ασφάλεια στην πρώτη κατοικία.

Ειδικότερα, σύμφωνα με κοινή ανακοίνωση των τεσσάρων συστημικών τραπεζών, από αύριο οι δανειολήπτες θα μπορούν να υποβάλλουν τις αιτήσεις τους στη πλατφόρμα, προκειμένου να τύχουν της σχετικής στήριξης, με πρώτο βήμα την έκδοση σχετικής βεβαίωσης ευαλώτου δανειολήπτη μέσω του πληροφοριακού συστήματος της Ειδικής Γραμματείας Ιδιωτικού Χρέους.

Υπενθυμίζεται πως το σχέδιο προβλέπει την επιδότηση ποσοστού 50% της αύξησης του επιτοκίου (με ημερομηνία αναφοράς για τον υπολογισμό της αύξησης την 30.6.2022) για διάστημα 12 μηνών, ενώ τα αναλογούντα ποσά εκτιμάται πως θα ξεκινήσουν να πιστώνονται στους λογαριασμούς των δικαιούχων τον Απρίλιο. Το σύνολο της δαπάνης για την υποστήριξη των ευάλωτων δανειοληπτών θα καλυφθεί, στο πλαίσιο των διακριτών δράσεων εταιρικής κοινωνικής υπευθυνότητας των χρηματοπιστωτικών ιδρυμάτων, με ισόποσες εισφορές των τεσσάρων συστημικών τραπεζών.

ΙΝΕ – ΓΣΕΕ: Τι δείχνει η μελέτη για την άνιση κατανομή του φορολογικού βάρους στα νοικοκυριά στην Ελλάδα

0

Tη μελέτη, με τίτλο: «Η άνιση κατανομή του φορολογικού βάρους στα νοικοκυριά στην Ελλάδα», έδωσε σήμερα στη δημοσιότητα το Ινστιτούτο Εργασίας της Γενικής Συνομοσπονδίας Εργατών Ελλάδας (ΙΝΕ/ΓΣΕΕ), τα ευρήματα της οποίας παρουσιάστηκαν κατά τη διάρκεια εκδήλωσης, που πραγματοποιήθηκε στο Αμφιθέατρο του Ιδρύματος Εικ. Τεχνών & Μουσικής Β. & Μ. Θεοχαράκη.

Πάνω από το 75% των κρατικών εσόδων

Η μελέτη, η οποία εκπονήθηκε από την καθηγήτρια του τμήματος Οικονομικών Επιστημών του ΕΚΠΑ, κ. Γεωργία Καπλάνογλου, εξετάζει τη μεταβολή του φορολογικού βάρους των νοικοκυριών από το 2008 μέχρι το 2019, εστιάζοντας στον φόρο εισοδήματος φυσικών προσώπων και στους έμμεσους φόρους και αξιοποιώντας βάσεις μικροδεδομένων από έρευνες οικογενειακών προϋπολογισμών της ΕΛΣΤΑΤ και δεδομένα της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (ΑΑΔΕ) για το εισόδημα και τη φορολογία εισοδήματος φυσικών προσώπων. Συνδυαστικά, οι δύο αυτές κατηγορίες φόρων αποφέρουν πλέον πάνω από το 75% των συνολικών φορολογικών εσόδων του κράτους.

Η μελέτη επιχείρησε ακριβώς να διαφωτίσει πλευρές της κατανομής του φορολογικού βάρους στην Ελλάδα. Όπως αναφέρθηκε, το ζήτημα είναι κρίσιμο ειδικά τα τελευταία χρόνια, κατά τα οποία η χώρα μας βίωσε μια βαθιά οικονομική κρίση, με τη φορολογική επιβάρυνση να αυξάνεται σε μεγάλο βαθμό, καθώς σημαντικές αυξήσεις των φορολογικών συντελεστών συμβάδισαν με μειώσεις των εισοδημάτων.

Αυξήθηκε υπέρμετρα

Σύμφωνα με τα ευρήματα της μελέτης, «κατά τη διάρκεια της περιόδου, που εξετάστηκε και στο πλαίσιο των τριών μνημονίων λιτότητας, υιοθετήθηκε μεγάλο πλήθος φορολογικών μεταβολών, με τις οποίες αναπροσαρμόστηκαν ανοδικά οι σχετικοί φορολογικοί συντελεστές και αυξήθηκε, σε πολλές περιπτώσεις υπέρμετρα, το φορολογικό βάρος που σηκώνουν τα νοικοκυριά.

Στην περίπτωση των έμμεσων φόρων, οι εκτεταμένες και αλλεπάλληλες αυξήσεις των σχετικών συντελεστών τόσο του ΦΠΑ όσο και των ειδικών φόρων κατανάλωσης εκτόξευσαν τη φορολογική επιβάρυνση από 11,4% της καταναλωτικής δαπάνης των νοικοκυριών, το 2008, σε 15,7%, το 2019. Στη συντριπτική τους πλειονότητα, οι αυξήσεις αυτές πραγματοποιήθηκαν την περίοδο 2010-2014, στο πλαίσιο των δύο πρώτων μνημονίων. Την περίοδο 2014-2019, οι φορολογικοί συντελεστές εξακολούθησαν να μεταβάλλονται, αλλά κατά πολύ μικρότερο βαθμό και όχι προς ενιαία κατεύθυνση. Συνολικά, από το 2008 έως το 2019, η αντίστροφη προοδευτικότητα των έμμεσων φόρων ενισχύθηκε, λιγότερο, όμως, από όσο θα αναμέναμε.

Δραματική συρρίκνωση

Η δραματική συρρίκνωση των οικογενειακών προϋπολογισμών και η συνακόλουθη αναδιάρθρωση των οικογενειακών δαπανών εξηγούν αυτήν την εξέλιξη.

Από τη μια πλευρά, μεγάλα μερίδια των δαπανών αυτών απορροφώνται πλέον από δαπάνες σε απολύτως αναγκαία αγαθά και υπηρεσίες, όπως τα τρόφιμα και η στέγαση, των οποίων οι φόροι είναι καθαρά αντίστροφα προοδευτικοί. Παράλληλα, η συμβολή στα διανεμητικά χαρακτηριστικά της έμμεσης φορολογίας ορισμένων προοδευτικών φόρων μειώθηκε, επειδή η οικονομική κρίση προκάλεσε μεγάλη μείωση στην κατανάλωση των αγαθών, στα οποία οι φόροι αυτοί επιβάλλονται. Τέτοια είναι η περίπτωση των φόρων στην ένδυση και την υπόδηση, όπως και στα αγαθά οικιακής χρήσης (διαρκή ή μη).

Από την άλλη πλευρά, τα στοιχεία δείχνουν ότι τα φτωχά νοικοκυριά μείωσαν αισθητά τις δαπάνες τους και για απαραίτητα αγαθά, όπως τα φάρμακα ή το πετρέλαιο θέρμανσης, αφήνοντας βασικές ανάγκες τους ακάλυπτες. Με δεδομένο ότι οι φόροι στα συγκεκριμένα αγαθά ήταν, πριν από την κρίση, οι πιο έντονα αντίστροφα προοδευτικοί φόροι, γίνεται αντιληπτό ότι η έμμεση φορολογία εμφανίζεται μέσα στην κρίση λιγότερο αντίστροφα προοδευτική, εν μέρει επειδή πολλά φτωχά νοικοκυριά στερούνται βασικών αγαθών και, επομένως, δεν πληρώνουν τους αντίστοιχους φόρους».

Μεσαία τάξη

Παράλληλα, στη μελέτη επισημαίνεται ότι η συρρίκνωση της καταναλωτικής δαπάνης των νοικοκυριών κατά 1/4 περίπου, κατά μέσο όρο, δεν ήταν ενιαία για όλα τα νοικοκυριά.

Όπως προκύπτει από τα ευρήματα της μελέτης, «ο κύριος χαμένος της οικονομικής κρίσης ήταν η μεσαία τάξη, καθώς το μερίδιό της στη δραματικά συρρικνούμενη συνολική κατανάλωση μειώθηκε. Την περίοδο 2008-2014, ενώ η κατανάλωση μειώθηκε για τα νοικοκυριά σε όλο το μήκος της κατανομής, η μεσαία τάξη έχασε και σε σχετικούς όρους, καθώς μερίδιο της κατανάλωσής της μετακινήθηκε στο πλουσιότερο 10%. Η περίοδος 2014-2019 αντέστρεψε τις τάσεις της προηγούμενης περιόδου, καθώς σηματοδότησε μια οριακή ανάκαμψη της συνολικής καταναλωτικής δαπάνης των νοικοκυριών, αλλά και μια μεταβολή στην κατανομή της προς όφελος τόσο των φτωχότερων ομάδων όσο και της μεσαίας τάξης.

Αυτή η αλλαγή τάσης δεν αρκεί, για να ανατρέψει τις εξελίξεις της περιόδου 2008-2014, οι οποίες κυριαρχούν στο σύνολο της περιόδου 2008-2019.

Διανεμητικές επιπτώσεις του πληθωρισμού

Τα στοιχεία οικογενειακών προϋπολογισμών του 2019 έχουν, επίσης, αξιοποιηθεί, για να εκτιμηθούν οι διανεμητικές επιπτώσεις της τρέχουσας πληθωριστικής κρίσης και, συγκεκριμένα, να απαντηθεί το ερώτημα:

«Πόσο θα αυξανόταν το κόστος διαβίωσης των νοικοκυριών σήμερα, αν αυτά επιδίωκαν να διατηρήσουν σταθερή την κατανάλωση τροφίμων και ενέργειας στα επίπεδα του 2019, δηλαδή του έτους πριν την εκδήλωση της κρίσης του κορονοϊού;». Όπως είναι ίσως αναμενόμενο, η ποσοστιαία αύξηση του κόστους ζωής είναι μεγαλύτερη όσο φτωχότερο είναι το νοικοκυριό. Αυτό, όμως, συμβαίνει σε πολύ μεγαλύτερο βαθμό από ό,τι σε άλλες χώρες, για τις οποίες έχουν γίνει παρόμοιες μελέτες, ενώ εξίσου ανησυχητικό είναι το γεγονός ότι η επιβάρυνση του οικογενειακού προϋπολογισμού των νοικοκυριών, ιδιαίτερα των φτωχότερων, τείνει να αποκτήσει μια δυναμική που καθορίζεται πρωτίστως από τις συνεχείς ανατιμήσεις στα τρόφιμα.

Οι τιμές στα τρόφιμα και την ενέργεια

Για πρώτη φορά, τον μήνα Σεπτέμβριο, για το φτωχότερο 20% των νοικοκυριών, οι αυξήσεις στις τιμές των τροφίμων επέφεραν μεγαλύτερη ποσοστιαία επιβάρυνση στις οικογενειακές δαπάνες συγκριτικά με την οικιακή ενέργεια.

Η προστασία της αγοραστικής δύναμης των νοικοκυριών, ιδιαίτερα των ευάλωτων, αποκτά επομένως υψηλή προτεραιότητα. Το ζήτημα αυτό έχει ήδη τεθεί με έμφαση στον δημόσιο διάλογο από τη ΓΣΕΕ, η οποία έχει επισημάνει την επίπτωση του πληθωρισμού στην αγοραστική δύναμη των μισθών».

Κλιμακούμενη διαφοροποίηση εις βάρος των φτωχότερων στρωμάτων

Σύμφωνα με τη μελέτη, «τα φτωχότερα νοικοκυριά αντιμετωπίζουν αρκετά υψηλότερες ποσοστιαίες αυξήσεις στο κόστος ζωής τους. Τον Ιούνιο, για παράδειγμα, όταν καταγράφηκε ο υψηλότερος πληθωρισμός μέσα στο 2022, το φτωχότερο 10% των νοικοκυριών θα έπρεπε να αυξήσει τις συνολικές του δαπάνες κατά 15,5%, προκειμένου να διατηρήσει σταθερή την κατανάλωση τροφίμων και ενέργειας, ενώ το αντίστοιχο ποσοστό για το πλουσιότερο 10% των νοικοκυριών είναι μόλις 6,4%.

Επιπρόσθετα, τα φτωχότερα νοικοκυριά έχουν μικρότερη ευχέρεια να μειώσουν άλλες κατηγορίες δαπανών, καθώς οι ανελαστικές δαπάνες (σε τρόφιμα, ενέργεια και υγεία) καλύπτουν πάνω από τα δύο τρίτα των συνολικών δαπανών τους.

Τα εμπειρικά δεδομένα, επομένως, δείχνουν μια σαφή κλιμακούμενη διαφοροποίηση της επίπτωσης του πληθωρισμού εις βάρος των φτωχότερων στρωμάτων, η οποία επιδεινώνεται από τις αρχές του χρόνου μέχρι τον Ιούνιο του 2022. Μικρή αποκλιμάκωση παρατηρείται τον Ιούλιο και τον Αύγουστο, η οποία αντιστρέφεται εκ νέου τον Σεπτέμβριο».

Τι παρατηρείται στην Ελλάδα

Με βάση την έρευνα, «στην Ελλάδα, παρόλο που η φορολογική κλίμακα έχει όντως σχεδιαστεί με προοδευτικό τρόπο, στην πράξη η προοδευτικότητά της υπονομεύεται από το γεγονός ότι δεν υπάγονται σε αυτήν όλα τα εισοδήματα, επειδή είτε αυτά δεν δηλώνονται στις φορολογικές αρχές είτε ο ίδιος ο νόμος προβλέπει τη φορολόγησή τους σε ξεχωριστή κλίμακα (π.χ. τα ενοίκια) ή με ενιαίο αυτοτελή συντελεστή (π.χ. τα μερίσματα). Αν εντοπίζονταν τα πραγματικά εισοδήματα και υπήρχε συνεκτικός ορισμός του εισοδήματος, θα μπορούσε να εξορθολογιστεί και η δομή του συστήματος με πολύ πιο σταδιακά ανερχόμενους οριακούς φορολογικούς συντελεστές.

Ο εντοπισμός της φορολογητέας ύλης από τις αρχές και η αντιμετώπιση της φοροδιαφυγής ήταν πάντα στις διακηρυγμένες προτεραιότητες των κυβερνήσεων, οι ενδείξεις, όμως, που προκύπτουν και από τη συγκεκριμένη μελέτη συντείνουν στο ότι το περιθώριο βελτίωσης του επιπέδου φορολογικής συμμόρφωσης στη χώρα μας είναι μεγάλο.

Φορολογική συμμόρφωση

Η κατανόηση των παραγόντων που επηρεάζουν τη φορολογική συμμόρφωση γίνεται ένα όλο και πιο διεπιστημονικό πεδίο έρευνας σε παγκόσμιο επίπεδο. Τα τελευταία χρόνια, οι φορολογικές αρχές στην Ελλάδα δίνουν έμφαση στην επέκταση των ηλεκτρονικών πληρωμών και στον ψηφιακό μετασχηματισμό των φορολογικών ελέγχων. Γενικότερα, το μέλλον της φοροδιαφυγής σε συνθήκες μεταβαλλόμενων τεχνολογικών δυνατοτήτων αποτελεί πρόκληση για τις φορολογικές αρχές».

Όπως αναφέρεται χαρακτηριστικά, «οι ενισχυμένες δυνατότητες διασταύρωσης πληροφοριών εκ μέρους των φορολογικών αρχών πιθανότατα θα μειώσουν σημαντικά το περιθώριο απόκρυψης εισοδημάτων για τους περισσότερους φορολογούμενους, όμως δεν θα συμβεί το ίδιο με έναν μικρό αριθμό φορολογουμένων πολύ υψηλού εισοδήματος, οι οποίοι θα μπορούν να εκμεταλλευτούν προς όφελός τους τις δυνατότητες που θα τους δίνει η τεχνολογία».

Διαφορετικές κατηγορίες εισοδημάτων και χαμηλή αυτοτελής φορολόγηση μερισμάτων

Αναφορικά με τις επιλογές πολιτικής, στη μελέτη σημειώνονται τα εξής: «η υπαγωγή διαφορετικών κατηγοριών εισοδημάτων σε διαφορετικές κλίμακες ή η προκλητικά χαμηλή αυτοτελής φορολόγηση των μερισμάτων είναι παραδείγματα επιλογών που δεν προάγουν ούτε την κοινωνική δικαιοσύνη, αλλά ούτε και την ενίσχυση των φορολογικών εσόδων. Παράλληλα, οι μεταρρυθμίσεις που υιοθετήθηκαν στη διάρκεια της οικονομικής κρίσης σήμαναν την ουσιαστική εγκατάλειψη της πολιτικής φορολογικών ελαφρύνσεων για τις οικογένειες με παιδιά.

Η απλοποίηση των φορολογικών διατάξεων και η διεύρυνση της φορολογικής βάσης θα μπορούσαν ενδεχομένως να δικαιολογήσουν τέτοιες μεταρρυθμίσεις εις βάρος των οικογενειών, αν, παράλληλα, ενισχύονταν με αποφασιστικό τρόπο οι πολιτικές ουσιαστικής υποστήριξης των οικογενειών με παιδιά με άλλους τρόπους.

Η δραματική επιδείνωση των δεικτών παιδικής φτώχειας, που διαπιστώνεται σε πλήθος ερευνών, αποδεικνύει, όμως, τη βαθιά ελλειμματική αντιμετώπιση των οικογενειών από τις κρατικές πολιτικές» τονίζεται στη μελέτη.

Κυρίαρχο το αίτημα για προοδευτική φορολογία

Τέλος, «το αίτημα για προοδευτική φορολογία έχει πλέον αναδειχθεί κυρίαρχο σε παγκόσμιο επίπεδο, επειδή η αποδυνάμωση των αναδιανεμητικών χαρακτηριστικών των φορολογικών συστημάτων τις τελευταίες δεκαετίες θεωρείται ότι έχει συμβάλει αποφασιστικά στην αύξηση των οικονομικών και κοινωνικών ανισοτήτων σε πρωτοφανή και πλέον απειλητικά επίπεδα. Ταυτόχρονα, οι δημόσιοι προϋπολογισμοί καλούνται να στηρίξουν τις εθνικές οικονομίες, οι οποίες έρχονται αντιμέτωπες με απανωτές κρίσεις.

Ποιος θα σηκώσει το βάρος

Ένα κύριο ερώτημα, επομένως, είναι ποιος θα σηκώσει το φορολογικό βάρος, που απαιτείται, για να χρηματοδοτηθούν οι σχετικές δημόσιες δαπάνες. Με τις ανισότητες στη χώρα μας να αυξάνονται εκ νέου από το 2019 και τις ανάγκες για στήριξη της κοινωνίας να προβάλουν επιτακτικές, οι παραπάνω προβληματισμοί είναι ιδιαίτερα επίκαιροι» επισημαίνεται στη μελέτη, στην οποία αναφέρεται ότι ένα φορολογικό σύστημα που μοιράζει τα φορολογικά βάρη δίκαια, ενισχύει την εμπιστοσύνη των πολιτών στο κράτος, ενθαρρύνει την εθελοντική συμμόρφωση των φορολογουμένων με το σύστημα αυτό και, εν τέλει, δυναμώνει την κοινωνική συνοχή και το αίσθημα αλληλεγγύης μέσα στην κοινωνία.

Μετά την παρουσίαση της μελέτης, ακολούθησε συζήτηση επί των ευρημάτων της, την οποία συντόνισε ο κ. Γιώργος Αργείτης, επιστημονικός διευθυντής του ΙΝΕ της ΓΣΕΕ και καθηγητής στο τμήμα Οικονομικών Επιστημών του ΕΚΠΑ και σε αυτήν συμμετείχαν ο κ. Βασίλης Ράπανος, ομότιμος καθηγητής στο τμήμα Οικονομικών Επιστημών του ΕΚΠΑ και τακτικό μέλος της Ακαδημίας Αθηνών, ο κ. Παναγιώτης Λιαργκόβας, πρόεδρος του ΚΕΠΕ και καθηγητής στο τμήμα Οικονομικών Επιστημών του Πανεπιστημίου Πελοποννήσου και ο κ. Φραγκίσκος Κουτεντάκης, συντονιστής του Γραφείου Προϋπολογισμού του Κράτους στη Βουλή και επίκουρος καθηγητής στο τμήμα Οικονομικών Επιστημών του Πανεπιστημίου Κρήτης.

Πηγή ΑΠΕ-ΜΠΕ
Παγκόσμια Οικονομία: Η αιτία της επόμενης κρίσης

0

Το επόμενο μεγάλο πρόβλημα στην παγκόσμια οικονομία μετά τον πληθωρισμό θα είναι οι τράπεζες. Ο κώδωνας του κινδύνου έχει χτυπήσει κυρίως για τις λεγόμενες «σκιώδεις» τράπεζες ή δομές όπως τα επενδυτικά ταμεία, τις ασφαλιστικές, τα ιδιωτικά επενδυτικά κεφάλαια, τα συνταξιοδοτικά ταμεία και τα hedge funds. O λόγος είναι ότι όχι μόνο δεν εφάρμοσαν τους κανόνες που επιβλήθηκαν κατά την τελευταία κρίση, αλλά  επωφελήθηκαν αναλαμβάνοντας πολλούς κινδύνους από τον απλό τραπεζικό τομέα.

Όμως, οι στιγμές αυτές ανήκουν πλέον στο παρελθόν. Με την αύξηση του πληθωρισμού, οι κεντρικές τράπεζες ξεκίνησαν να αυξάνουν τα επιτόκια με αποτέλεσμα η εποχή του φθηνού χρήματος να έχει πλέον τελειώσει. Και οι ρυθμιστικές αρχές φοβούνται ότι τα τρωτά σημεία που έχουν δημιουργηθεί τα τελευταία χρόνια είναι έτοιμα να εκραγούν και να παρασύρουν ξανά όλο το διεθνές χρηματοπιστωτικό σύστημα.

Πώς τα προβλήματα της «σκιώδους» τραπεζικής εξαπλώνονται σε όλες τις τράπεζες

Σύμφωνα με το Politico, πολλές φορές οι κρίσεις των τραπεζών έχουν ξεκινήσει από μικρές και αυτοτελείς κρίσεις που αναπτύσσονται στη σκιώδη τραπεζική. Υπάρχουν πολλά παραδείγματα για το πώς ξεκινά ένα πρόβλημα από την σκιώδη τραπεζική και στη συνέχεια εξαπλώνεται:

— Το χαρακτηριστικό παράδειγμα είναι η αναταραχή που έπληξε τα βρετανικά συνταξιοδοτικά ταμεία το φθινόπωρο, με την Τράπεζα της Αγγλίας να πρέπει να παρέμβει για να αγοράσει ομόλογα προκειμένου να ηρεμήσει τις αγορές.

— Ομοίως, οι ασταθείς διακυμάνσεις των τιμών στις αγορές μελλοντικής εκπλήρωσης που πυροδοτήθηκαν από την εισβολή της Ρωσίας στην Ουκρανία δημιούργησαν μια κρίση μετρητών στις ευρωπαϊκές εταιρείες ενέργειας.

— Στην αρχή της πανδημίας, δημιουργήθηκαν προβλήματα στις αγορές βραχυπρόθεσμου χρέους — απαιτώντας και πάλι την παρέμβαση μίας κεντρικής τράπεζας.

— Και το 2021, η κατάρρευση του hedge fund Archegos προκάλεσε ζημιές στις τράπεζες. Παγκόσμια Οικονομία: Η αιτία της επόμενης κρίσης

Domino Effect

«Μια αλλαγή στις συνθήκες της χρηματοπιστωτικής αγοράς θα μπορούσε να οδηγήσει σε βραχυπρόθεσμη πίεση σε μετρητά και λόγω αυτού να προκληθούν αναγκαστικές πωλήσεις», δήλωσε ο Jérôme Reboul, διευθυντής της διεύθυνσης ρυθμιστικής πολιτικής και διεθνών υποθέσεων στη γαλλική Autorité des Marchés Financiers (AMF).

Αυτό θα μπορούσε να δημιουργήσει έναν «αυτοενισχυόμενο μηχανισμό», όπου οι πωλήσεις οδηγούν τις τιμές περαιτέρω προς τα κάτω, δημιουργώντας μεγαλύτερη πίεση στους επενδυτές – ή περισσότερες απαιτήσεις σε μετρητά μέσω των απαιτήσεων περιθωρίου σε θέσεις παραγώγων. «Αυτό είναι το σενάριο που όλοι έχουν στο μυαλό τους», είπε.

Όμως, ενώ σχεδόν όλοι συμφωνούν ότι ο σκιώδης τραπεζικός τομέας μπορεί να είναι ένα ατύχημα που περιμένει να συμβεί, δεν υπάρχει ένα σαφές ή συμφωνημένο σχέδιο για το πώς να αντιμετωπιστεί.

Τι θα πρέπει να γίνει

Οι παγκόσμιες αρχές θα πρέπει να κάνουν τις σκιώδεις τράπεζες πιο ανθεκτικές για να αποτρέψουν μια κρίση μετρητών που μεταλλάσσεται σε πλήρη κρίση. Οι κεντρικοί τραπεζίτες πιέζουν για δράση γιατί διαφορετικά μπορεί να χρειαστεί να αντλήσουν δημόσιο χρήμα για να ηρεμήσουν τα πράγματα – τη στιγμή που θέλουν να κάνουν το αντίθετο: να αποχωρήσουν από τις αγορές.

Υπάρχει διχασμός για το πόσο μακριά πρέπει να φτάσουμε. Ενώ οι κεντρικές τράπεζες θέλουν να μεταφέρουν παρόμοιες διασφαλίσεις που υπάρχουν ήδη στο τραπεζικό σύστημα – όπως τα cash buffers – στον σκιώδη τραπεζικό τομέα, οι ρυθμιστικές αρχές των αγορών προτιμούν πιο εξατομικευμένες επιλογές.

«Κατά τη γνώμη μου δεν είναι απαραίτητα η σωστή προσέγγιση να πούμε απλώς επειδή έχουμε το μέτρο Χ στον τραπεζικό τομέα ή το μέτρο Υ στον ασφαλιστικό τομέα, θα πρέπει να έχετε το ίδιο απαραίτητα σε έναν άλλο τομέα», ανέφερε αναλυτής. Και συνέχισε: «Πρέπει να κοιτάξετε σε αυτό που πραγματικά έχει νόημα στον επιμέρους τομέα και στον τομέα με τον οποίο ασχολείστε».

Ωστόσο, υπάρχει κοινό έδαφος σχετικά με την ανάγκη να επιβεβαιωθούν ποια εργαλεία θα είναι διαθέσιμα σε μια κρίση – όπως η επιβολή μέτρων κατά των επενδυτών που σπεύδουν να πάρουν γρήγορα τα μετρητά τους πίσω – και κατά προτίμηση πριν εμφανιστεί κάτι άλλο. Παγκόσμια Οικονομία: Η αιτία της επόμενης κρίσης

«Δεν είμαστε τράπεζες»

Από την πλευρά του, ο κλάδος των αμοιβαίων κεφαλαίων αντιστέκεται σθεναρά σε οποιεσδήποτε μεταρρυθμίσεις που θα τους ανάγκαζαν να διατηρούν αποθέματα ασφαλείας όπως οι τράπεζες, και είναι επιφυλακτικός μήπως συγκεντρωθεί μαζί με άλλα τμήματα του κλάδου των σκιωδών τραπεζών.

«Υπάρχει κίνδυνος ατυχημάτων στον μη τραπεζικό τομέα γενικά; Θα έλεγα, ναι. Κάθε φορά που έχετε μια τόσο μακρά περίοδο τόνωσης επιτοκίων και ενθαρρυντικής δημοσιονομικής πολιτικής, και μετά βγείτε από αυτήν, θα το δείτε», δήλωσε ο Michael Pedroni, επικεφαλής διεθνών υποθέσεων της ICI, που εκπροσωπεί τον τομέα της βιομηχανίας.

Στην ΕΕ, βρίσκεται σε εξέλιξη μια συζήτηση σχετικά με το πόσο δεσμευτικά πρέπει να είναι τα εργαλεία που είναι διαθέσιμα σε μια βασική νομοθεσία για τα ταμεία και να βελτιωθούν τα δεδομένα και η υποβολή εκθέσεων στις αρχές. «Πρέπει να βάλουμε σε τάξη το σπίτι μας στην ΕΕ», είπε ο Ρος. Και συνέχισε: «Από την άλλη πλευρά, πρέπει να έχουμε συνείδηση ότι ζούμε σε ένα παγκόσμιο χρηματοπιστωτικό σύστημα».

Τράπεζες: Ανοίγει αύριο, 1η Φεβρουαρίου, η πλατφόρμα για τους ευάλωτους δανειολήπτες

0

Από αύριο, 1η Φεβρουαρίου 2023, οι δανειολήπτες θα μπορούν να υποβάλουν τις αιτήσεις τους στην ειδική πλατφόρμα (στο link https://www.gov.gr/ipiresies/periousia-kai-phorologia/diakheirise-opheilon/bebaiose-eualotou-opheilete), προκειμένου να τύχουν της σχετικής στήριξης, με πρώτο βήμα την έκδοση σχετικής βεβαίωσης ευάλωτου δανειολήπτη μέσω του πληροφοριακού συστήματος της Ειδικής Γραμματείας Ιδιωτικού Χρέους, αναφέρεται σε κοινή ανακοίνωση των τεσσάρων συστημικών τραπεζών (Alpha Bank, Εθνική Τράπεζα, Eurobank και Τράπεζα Πειραιώς).

Η ανακοίνωση των τραπεζών για την πλατφόρμα:

ΤΟ ΤΡΑΠΕΖΙΚΟ ΣΥΣΤΗΜΑ ΣΤΗΡΙΖΕΙ ΤΗΝ ΟΙΚΟΝΟΜΙΑ

ΠΙΣΤΩΤΙΚΗ ΕΠΕΚΤΑΣΗ €8,5 ΔΙΣ. ΤΟ 2022

ΕΝΑΡΞΗ ΛΕΙΤΟΥΡΓΙΑΣ ΤΗΣ ΠΛΑΤΦΟΡΜΑΣ ΓΙΑ ΕΥΑΛΩΤΟΥΣ ΔΑΝΕΙΟΛΗΠΤΕΣ

Το ελληνικό τραπεζικό σύστημα υποστηρίζει ενεργά την αναπτυξιακή πορεία και το μετασχηματισμό της ελληνικής οικονομίας και, παράλληλα, στέκεται αρωγός των ελληνικών επιχειρήσεων και των νοικοκυριών, τόσο για την υλοποίηση των σχεδίων τους όσο και για την αντιμετώπιση έκτακτων δυσκολιών.

Ανάπτυξη επιχειρηματικότητας, μεγέθυνση της εθνικής οικονομίας

Κατά τη διάρκεια του 2022, οι νέες χρηματοδοτήσεις (καθαρή πιστωτική επέκταση) προς τις επιχειρήσεις προσέγγισαν, για το σύνολο του τραπεζικού συστήματος, τα €8,5 δισ., αυξημένες κατά 12,3% έναντι του προηγούμενου έτους, την ίδια στιγμή που οι τράπεζες συμμετέχουν ενεργά στην αξιοποίηση του Ταμείου Ανάκαμψης και Ανθεκτικότητας (ΤΑΑ), έχοντας αξιολογήσει και υποβάλει για λογαριασμό των πελατών τους επενδυτικές προτάσεις ύψους €10,5 δισ., οι οποίες, σε ποσοστό περί το 40%, χρηματοδοτούνται από τα πιστωτικά ιδρύματα. Παράλληλα, το ελληνικό τραπεζικό σύστημα δραστηριοποιείται εντατικά στην προσπάθεια προσέλκυσης άμεσων ξένων επενδύσεων, το ύψος των οποίων αναμένεται να υπερβεί σημαντικά την περυσινή ιστορικά υψηλή επίδοση των €5,4 δισ. ή 2,9% του ΑΕΠ, συμβάλλοντας έτσι στον εκσυγχρονισμό της ελληνικής οικονομίας, την αύξηση του ΑΕΠ και τη δημιουργία περισσότερων και καλύτερων θέσεων εργασίας.

Θεμέλιο για τη δυνατότητα των τραπεζών να στηρίξουν χρηματοδοτικά την ελληνική επιχειρηματικότητα και τα σχέδια των Ελλήνων πολιτών, αποτέλεσε η μείωση των μη εξυπηρετούμενων δανείων, μέσω της αξιοποίησης του «προγράμματος Ηρακλής» της ελληνικής Πολιτείας αλλά και της περαιτέρω ενίσχυσης των κεφαλαίων των τραπεζών, τόσο οργανικά όσο και μέσω αυξήσεων μετοχικού κεφαλαίου με τη συμμετοχή του ιδιωτικού τομέα. Η διαφύλαξη του αποτελέσματος αυτού είναι κρίσιμη τόσο για τις προοπτικές του ελληνικού τραπεζικού συστήματος όσο και συνολικά για την εθνική μας οικονομία, καθώς ανοίγει το δρόμο για την επίτευξη του στόχου της επενδυτικής βαθμίδας, εντός του έτους.

Ενεργή στήριξη δανειοληπτών

Την ίδια στιγμή, στο πλαίσιο των διακριτών στρατηγικών πλάνων ανάπτυξής τους, αλλά και σε συνέχεια του διαλόγου με την ηγεσία του Υπουργείου Οικονομικών, οι τέσσερις συστημικές Τράπεζες προωθούν σειρά δράσεων για την ενεργή διαχείριση των χαρτοφυλακίων τους, με στόχο την υποστήριξη δανειοληπτών που αντιμετωπίζουν δυσχέρειες.

Ως προς το σχέδιο στήριξης των ενήμερων ευάλωτων δανειοληπτών που συμφωνήθηκε στον κύκλο συναντήσεων με τον υπουργό Οικονομικών, κ. Χρήστο Σταϊκούρα, για την επιδότηση της δόσης στεγαστικών δανείων ή και δανείων μικρών επιχειρήσεων, με εμπράγματη ασφάλεια στην πρώτη κατοικία, οι Τράπεζες προχωρούν, με ίδιες δαπάνες στην ταχεία υλοποίηση της πλατφόρμας που θα υποδεχθεί τα αιτήματα των δικαιούχων. Από αύριο, 1η Φεβρουαρίου 2023, οι δανειολήπτες θα μπορούν να υποβάλλουν τις αιτήσεις τους στην πλατφόρμα (στο link https://www.gov.gr/ipiresies/periousia-kai-phorologia/diakheirise-opheilon/bebaiose-eualotou-opheilete), προκειμένου να τύχουν της σχετικής στήριξης, με πρώτο βήμα την έκδοση σχετικής βεβαίωσης ευαλώτου δανειολήπτη μέσω του πληροφοριακού συστήματος της Ειδικής Γραμματείας Ιδιωτικού Χρέους. Υπενθυμίζεται πως το σχέδιο προβλέπει την επιδότηση ποσοστού 50% της αύξησης του επιτοκίου (με ημερομηνία αναφοράς για τον υπολογισμό της αύξησης την 30.6.2022) για διάστημα 12 μηνών, ενώ τα αναλογούντα ποσά εκτιμάται πως θα ξεκινήσουν να πιστώνονται στους λογαριασμούς των δικαιούχων τον Απρίλιο. Το σύνολο της δαπάνης για την υποστήριξη των ευάλωτων δανειοληπτών θα καλυφθεί, στο πλαίσιο των διακριτών δράσεων εταιρικής κοινωνικής υπευθυνότητας των χρηματοπιστωτικών ιδρυμάτων, με ισόποσες εισφορές των τεσσάρων (4) συστημικών τραπεζών.

Παράλληλα, το ελληνικό τραπεζικό σύστημα αξιοποιεί τον εξωδικαστικό μηχανισμό ρύθμισης οφειλών ιδιωτών, ένα σημαντικό εργαλείο για τη διαχείριση του ιδιωτικού χρέους, και προβαίνει σε σειρά διμερών ρυθμίσεων στηρίζοντας δανειολήπτες που αντιμετωπίζουν παροδικές δυσκολίες στην εξυπηρέτηση των δανειακών τους υποχρεώσεων.

Σε ό,τι αφορά τον εξωδικαστικό συμβιβασμό, έχει αυξηθεί σημαντικά η εγκρισιμότητα από πλευράς τραπεζών για τα δάνεια που διατηρούν στα χαρτοφυλάκιά τους. Πλέον το ποσοστό εγκρίσεων διαμορφώνεται, για το σύνολο του τραπεζικού συστήματος, στο 55%, υψηλότερο κατά 10 ποσοστιαίες μονάδες σε σχέση με τον Σεπτέμβριο του 2022, επιβεβαιώνοντας τη συνεχώς αυξανόμενη τάση στις εγκρισιμότητες. Από την έναρξη λειτουργίας της πλατφόρμας, έχουν εγκριθεί από τις συστημικές Τράπεζες περί τις 2.800 αιτήσεις δανειοληπτών για συνολικές οφειλές που υπερβαίνουν τα Ευρώ 116 εκατ..

Επιπρόσθετα, με βάση τη διακριτή πολιτική κάθε τράπεζας επί του θέματος, οι Τράπεζες έχουν προβεί κατά το παρελθόν, και συνεχίζουν να υλοποιούν, διμερείς ρυθμίσεις δανείων, διασφαλίζοντας την ποιότητα των χαρτοφυλακίων τους και, κυρίως, προσφέροντας βιώσιμες λύσεις στους πελάτες τους. Μόνον κατά τη διάρκεια του 2022, ανταποκρινόμενες στην ανάγκη στήριξης νοικοκυριών και επιχειρήσεων, οι συστημικές τράπεζες της χώρας προχώρησαν σε διμερείς συμφωνίες με 86.350 δανειολήπτες για δάνεια ύψους άνω των €5 δισ., εκ των οποίων τα €2,5 δισ. αφορούν στεγαστικά δάνεια, εξασφαλισμένα με ακίνητα.

Επιτόκια και προμήθειες τραπεζικών εργασιών

Ως προς το ζήτημα της επιτοκιακής και εμπορικής πολιτικής, οι Τράπεζες, διακριτά και ανεξάρτητα με βάση την πολιτική κάθε μίας, αναπροσαρμόζουν συνεχώς τα επιτόκια καταθέσεων και χορηγήσεων, όπως αυτά καθορίζονται από την ΕΚΤ, και προχωρούν σε τακτική βάση στην επανεξέταση ή και μείωση προμηθειών που προβλέπονται για την παροχή τραπεζικών υπηρεσιών, σύμφωνα με την κείμενη ευρωπαϊκή νομοθεσία και τις συνθήκες ανταγωνισμού στην αγορά.

Ήδη, στους Έλληνες καταθέτες προσφέρεται σειρά επιλογών που συνδυάζουν ασφάλεια και αξιόλογες αποδόσεις, λαμβάνοντας υπόψη τις σχετικές αποφάσεις της ΕΚΤ και τις εσωτερικές πολιτικές κάθε τράπεζας. Για παράδειγμα, οι αποδόσεις των προθεσμιακών καταθέσεων διαρκείας ίσης ή μεγαλύτερης των 6 μηνών έχουν αυξητική τάση κατά τη διάρκεια των τελευταίων μηνών, με τις αποδόσεις για περίοδο 12 μηνών και άνω να διαμορφώνονται σε επίπεδα άνω του 1%, ανάλογα με την τράπεζα και το ποσό της προθεσμιακής κατάθεσης.

Παράλληλα, οι ελληνικές τράπεζες προσφέρουν στο ευρύ κοινό, τηρώντας τους κανόνες MiFID, επενδυτικά προγράμματα ομολόγων με σημαντικά υψηλότερες αποδόσεις, που ενσωματώνουν την τάση των επιτοκίων στις διεθνείς αγορές.

Την ίδια στιγμή, το κόστος δανεισμού στην Ελλάδα αυξάνεται με χαμηλότερους ρυθμούς σε σχέση με την Ευρωζώνη, τόσο για τα νοικοκυριά όσο και για τις επιχειρήσεις, κι αυτό παρά το συγκριτικά υψηλότερο κόστος δανεισμού των ελληνικών τραπεζών και του ελληνικού Δημοσίου. Είναι χαρακτηριστικό πως από τον Οκτώβριο έως τον Νοέμβριο του 2022, σε αντίθεση με τις τάσεις στην Ευρωζώνη, στην Ελλάδα καταγράφηκε καθαρή μείωση στο κόστος των νέων δανείων για τα νοικοκυριά.

Σε ό,τι αφορά, τέλος, τις προμήθειες των τραπεζικών εργασιών και προϊόντων, κάθε τράπεζα ξεχωριστά και με βάση την εμπορική της πολιτική, επανεξετάζει τακτικά την τιμολογιακή της πολιτικής, με στόχο τη διασφάλιση της ανταποδοτικότητας και τον περιορισμό των χρονικών και οικονομικών επιβαρύνσεων για επιχειρήσεις και ιδιώτες. Στη χώρα μας, οι ιδιώτες μπορούν πλέον να πραγματοποιούν – χωρίς κόστος – εμβάσματα ύψους έως €500 ημερησίως, μέσω του κινητού τους τηλεφώνου και της υπηρεσίας IRIS.

Συγχρόνως, η κάθε τράπεζα, διακριτά και αυτόνομα από τις υπόλοιπες, έχει μειώσει ορισμένες επιπλέον προμήθειες τραπεζικών εργασιών. Τέτοιες αναπροσαρμογές είναι διαφορετικές ανά τράπεζα, ανάλογα με την εμπορική πολιτική της καθεμίας, αλλά ενδεικτικά αφορούν αγορά χρεογράφων του Ελληνικού Δημοσίου, αξιολόγηση αιτημάτων στεγαστικών δανείων, πληρωμή λογαριασμών, συνδρομή πιστωτικής κάρτας, κ.λπ.

Οι ελληνικές τράπεζες επενδύουν ετησίως εκατοντάδες εκατομμύρια ευρώ στην ενίσχυση της ασφάλειας και της λειτουργικότητας των τεχνολογικών τους υποδομών, ώστε να παρέχουν στους πελάτες τους τη δυνατότητα άμεσης πραγματοποίησης ενός αυξανόμενου αριθμού ψηφιακών τραπεζικών συναλλαγών με χαμηλότερο κόστος. Συμβάλλουν έτσι στην ενίσχυση των ηλεκτρονικών συναλλαγών και στην εμπέδωση μίας σύγχρονης συναλλακτικής συνείδησης.

Τέλος, η κάθε τράπεζα, ανάλογα με την εμπορική πολιτική της, διενεργεί καθ’ όλη τη διάρκεια του έτους στοχευμένες εμπορικές ενέργειες (προγράμματα επιβράβευσης των πελατών της για συναλλαγές μέσω χρεωστικών και πιστωτικών καρτών), σε συνεργασία με το λιανεμπόριο. Ειδικά, για την περίοδο του Πάσχα, όπως και την πρόσφατη περίοδο των Χριστουγέννων, η κάθε τράπεζα ξεχωριστά σχεδιάζει ενέργειες με σημαντική αύξηση της επιβράβευσης και ανταποδοτικά οφέλη σε κατηγορίες που καλύπτουν βασικές ανάγκες των Πελατών όπως super market, καύσιμα, είδη ένδυσης κ.ά..


Στεγαστικά δάνεια: Ανοίγει η πλατφόρμα για την επιδότηση

0

Ανοίγει αύριο η πλατφόρμα των αιτήσεων για την επιδότηση στεγαστικών δανείων και δανείων μικρών επιχειρήσεων, με εμπράγματη ασφάλεια στην πρώτη κατοικία, ευάλωτων πολιτών.

Το σχέδιο προβλέπει την επιδότηση ποσοστού 50% της αύξησης του επιτοκίου (με ημερομηνία αναφοράς για τον υπολογισμό της αύξησης την 30.6.2022) για διάστημα 12 μηνών, ενώ τα αναλογούντα ποσά εκτιμάται πως θα ξεκινήσουν να πιστώνονται στους λογαριασμούς των δικαιούχων τον Απρίλιο.

Το σύνολο της δαπάνης για την υποστήριξη των ευάλωτων δανειοληπτών θα καλυφθεί, στο πλαίσιο των διακριτών δράσεων εταιρικής κοινωνικής υπευθυνότητας των χρηματοπιστωτικών ιδρυμάτων, με ισόποσες εισφορές των 4 συστημικών τραπεζών.

Η αίτηση για τα στεγαστικά δάνεια

Οι δανειολήπτες θα μπορούν να υποβάλλουν τις αιτήσεις τους στην πλατφόρμα στο link ΕΔΩ προκειμένου να τύχουν της σχετικής στήριξης, με πρώτο βήμα την έκδοση σχετικής βεβαίωσης ευαλώτου δανειολήπτη μέσω του πληροφοριακού συστήματος της Ειδικής Γραμματείας Ιδιωτικού Χρέους.

Στεγαστικά δάνεια: Ανοίγει η πλατφόρμα για την επιδότηση

Ρυθμίσεις εξωδικαστικού

Παράλληλα, το ελληνικό τραπεζικό σύστημα αξιοποιεί τον εξωδικαστικό μηχανισμό ρύθμισης οφειλών ιδιωτών και προβαίνει σε σειρά διμερών ρυθμίσεων στηρίζοντας δανειολήπτες που αντιμετωπίζουν παροδικές δυσκολίες στην εξυπηρέτηση των δανειακών τους υποχρεώσεων.

Όπως αναφέρεται σε κοινή ανακοίνωση των τραπεζών έχει αυξηθεί σημαντικά η εγκρισιμότητα από πλευράς τραπεζών για τα δάνεια που διατηρούν στα χαρτοφυλάκιά τους.

Πλέον το ποσοστό εγκρίσεων διαμορφώνεται, για το σύνολο του τραπεζικού συστήματος, στο 55%, υψηλότερο κατά 10 ποσοστιαίες μονάδες σε σχέση με τον Σεπτέμβριο του 2022, επιβεβαιώνοντας τη συνεχώς αυξανόμενη τάση στις εγκρισιμότητες. Από την έναρξη λειτουργίας της πλατφόρμας, έχουν εγκριθεί από τις συστημικές Τράπεζες περί τις 2.800 αιτήσεις δανειοληπτών για συνολικές οφειλές που υπερβαίνουν τα 116 εκατ. ευρώ.

Επιπρόσθετα, με βάση τη διακριτή πολιτική κάθε τράπεζας επί του θέματος, οι Τράπεζες έχουν προβεί κατά το παρελθόν, και συνεχίζουν να υλοποιούν, διμερείς ρυθμίσεις δανείων, διασφαλίζοντας την ποιότητα των χαρτοφυλακίων τους και, κυρίως, προσφέροντας βιώσιμες λύσεις στους πελάτες τους.

Μόνον κατά τη διάρκεια του 2022, ανταποκρινόμενες στην ανάγκη στήριξης νοικοκυριών και επιχειρήσεων, οι συστημικές τράπεζες της χώρας προχώρησαν σε διμερείς συμφωνίες με 86.350 δανειολήπτες για δάνεια ύψους άνω των 5 δισ. ευρώ, εκ των οποίων τα 2,5 δισ. ευρώ αφορούν στεγαστικά δάνεια, εξασφαλισμένα με ακίνητα.

MrBeast: Ο διάσημος YouTuber πλήρωσε τη θεραπεία 1.000 τυφλών

0

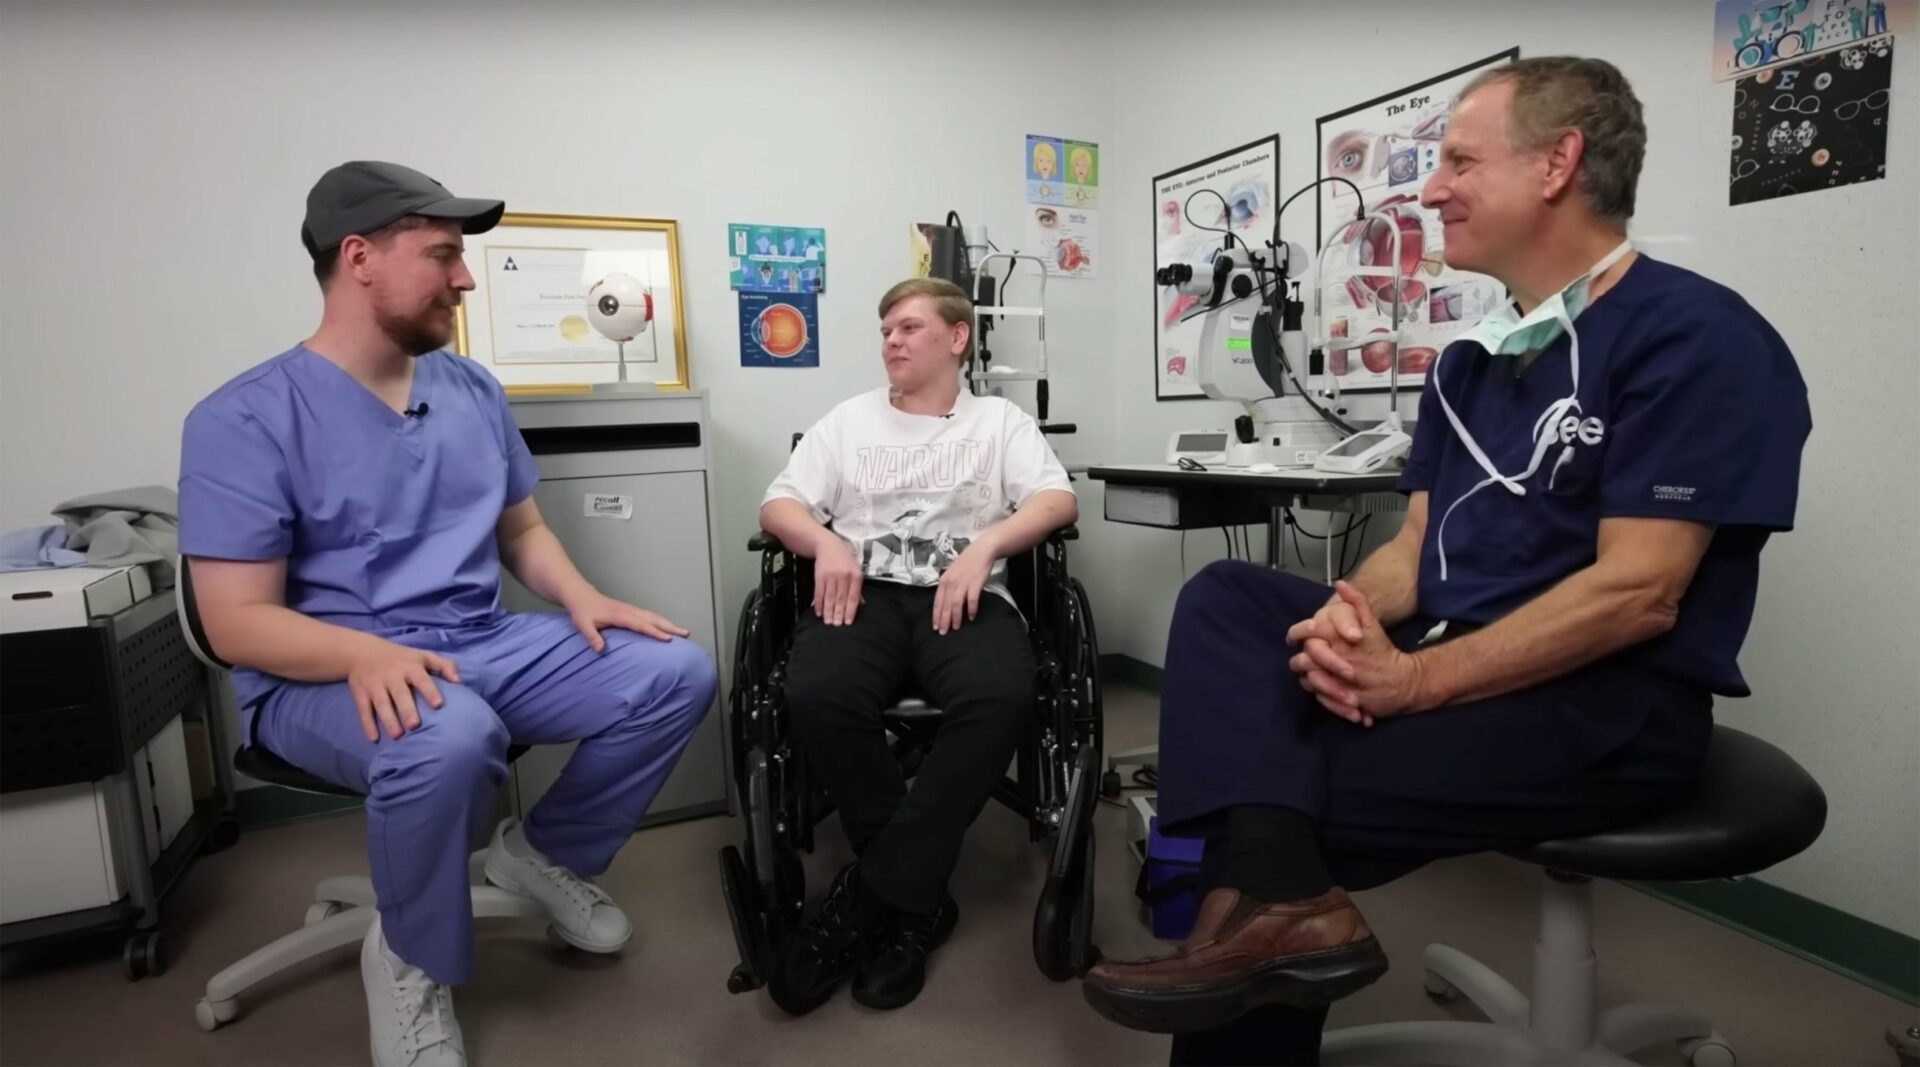
Ο κορυφαίος YouTuber, MrBeast βοήθησε 1.000 τυφλούς ή σχεδόν τυφλούς ανθρώπους να θεραπευτούν πληρώνοντας το χειρουργείο της αφαίρεσης καταρράκτη. 

«Θεραπεύουμε την τύφλωση 1.000 ανθρώπων», λέει ο MrBeast σε βίντεο που αποτυπώνει το πρότζεκτ και έχει ήδη ξεπεράσει τις 40 εκατομμύρια προβολές μέσα σε λίγες ημέρες.

Ο Τζεφ Λέβενσον, οφθαλμίατρος και χειρουργός, συνεργάστηκε με τον YouTuber για να πραγματοποιήσει τον πρώτο γύρο χειρουργικών επεμβάσεων στο Τζάκσονβιλ της Φλόριντα. Ο Λέβενσον συντονίζει το πρόγραμμα «Gift of Sight» για πάνω από 20 χρόνια, το οποίο παρέχει δωρεάν χειρουργική επέμβαση καταρράκτη σε ανασφάλιστους ασθενείς που είναι τυφλοί λόγω καταρράκτη.

«Οι μισοί τυφλοί στον κόσμο είναι άνθρωποι που χρειάζονται μια επέμβαση 10 λεπτών», λέει ο Λέβενσον στο βίντεο, αναφερόμενος στην επέμβαση αφαίρεσης καταρράκτη. Μάλιστα, ο ίδιος ο γιατρός έχει υποβληθεί σε επέμβαση καταρράκτη, πράγμα το οποίο τον ευαισθητοποίησε.

«Τις ημέρες και τις εβδομάδες μετά τη δική μου επέμβαση καταρράκτη, έμεινα έκπληκτος από το πόσο φωτεινός και όμορφος και ζωντανός ήταν ο κόσμος», είπε. «Όμως σοκαρίστηκα από την ιδέα ότι υπάρχουν εκατοντάδες εκατομμύρια, πιθανώς 200 εκατομμύρια άνθρωποι σε όλο τον κόσμο, που είναι τυφλοί ή σχεδόν τυφλοί από καταρράκτη και δεν έχουν πρόσβαση σε αυτή τη χειρουργική επέμβαση».

Ο Λέβενσον έλαβε ένα τηλεφώνημα από ένα μέλος της ομάδας του YouTuber τον Σεπτέμβριο. «Δεν είχα ακούσει ποτέ για τον MrBeast. Οπότε παραλίγο να το κλείσω. Αλλά ευτυχώς δεν το έκλεισα», είπε.

Δείτε το βίντεο που ανέβασε στο κανάλι του:

ΔΥΠΑ: Ξεκινούν δύο νέα προγράμματα επαγγελματικής κατάρτισης

0

Ξεκίνησε η ταυτόχρονη υλοποίηση εξειδικευμένων προγραμμάτων επαγγελματικής κατάρτισης 30 κρατουμένων με θεματικό αντικείμενο «Συντηρητής Κτιρίων» συνολικής διάρκειας 250 ωρών, στα Καταστήματα Κράτησης Ιωαννίνων και Κέρκυρας, υπό την εποπτεία του Κέντρου Επαγγελματικής Κατάρτισης Ιωαννίνων.

Τα προγράμματα υλοποιούνται στο πλαίσιο της συνεργασίας της ΔΥΠΑ με τη Γενική Διεύθυνση Αντεγκληματικής και Σωφρονιστικής Πολιτικής του Υπουργείου Προστασίας του Πολίτη και συμμετέχουν 15 κρατούμενοι από κάθε Κατάστημα Κράτησης.

Στόχος είναι η απόκτηση δεξιοτήτων και η ενίσχυση της απασχολησιμότητας των κρατουμένων, ώστε να επανενταχτούν στην κοινωνία και στην αγορά εργασίας μετά την αποφυλάκισή τους.Με την ολοκλήρωση των προγραμμάτων, οι ωφελούμενοι θα είναι σε θέση να αναγνωρίζουν την τεχνολογία υλικών των κτιρίων, να εκτελούν επεμβάσεις διορθωτικής συντήρησης – επισκευής, να εφαρμόζουν τις κατάλληλες τεχνικές αποκατάστασης βλαβών στις υδραυλικές και ηλεκτρομηχανολογικές εγκαταστάσεις και να πραγματοποιούν απλές ξυλουργικές και οικοδομικές εργασίες χρησιμοποιώντας τα κατάλληλα υλικά και εργαλεία.

Η ΔΥΠΑ θέτει ως προτεραιότητα τον σχεδιασμό και την υλοποίηση καινοτόμων προγραμμάτων επαγγελματικής κατάρτισης που απευθύνονται σε κρατούμενους, με στόχο την ενίσχυση των γνώσεων και δεξιοτήτων σε επαγγελματικά πεδία που έχουν ζήτηση στην αγορά εργασίας και την ουσιαστική υποστήριξή τους στο νέο τους ξεκίνημα.

Τα τελευταία 3 χρόνια η ΔΥΠΑ έχει υλοποιήσει 9 προγράμματα στα Καταστήματα Κράτησης Ιωαννίνων, Μαλανδρίνου, Ελαιώνα Θήβας και Τρικάλων με τη συμμετοχή 220 κρατουμένων και σε διάφορες ειδικότητες, όπως Γυψοσανίδες – Τεχνοτροπίες – Ελαιοχρωματισμοί, Φροντίδα Υγιεινής Προσώπου και Σώματος, Συντηρητής Κτιρίων, Εκμάθηση Κομμωτικής Τέχνης και Μαγειρική Τέχνη – Ζαχαροπλαστική.

Ρωσία: Οι χρήσιμοι φίλοι που της επιτρέπουν να παρακάμπτει τις κυρώσεις

0

Πώς επιβιώνει η Ρωσία παρά τις σκληρές δυτικές κυρώσεις; Αυτό το ερώτημα επιχειρεί να απαντήσει σε ρεπορτάζ της η Άνα Σουάνσον, οικονομική ρεπόρτερ των Times της Νέας Υόρκης. Σύμφωνα με τα στοιχεία που παραθέτει, πέραν της δυσκολίας πολλών κρατών να απεξαρτηθούν από τη ρωσική ενέργεια, κρίσιμο ρόλο στην οικονομική σωτηρία του Κρεμλίνου έχουν διαδραματίσει φίλιες χώρες – με προεξάρχουσες την Κίνα, αλλά και τη νατοϊκή Τουρκία.

Εισαγωγές δι’ αντιπροσώπου

Όπως επισημαίνει στο άρθρο της η δημοσιογράφος των Times, από την επιβολή των κυρώσεων και έπειτα, οι εισαγωγές προϊόντων όπως smartphones, πλυντήρια και ημιαγωγοί από χώρες της Δύσης έχουν εκτιναχθεί σε χώρες όπως η Αρμενία, η Τουρκία, η Κίνα, η Λευκορωσία, το Καζακστάν και το Κιργιστάν. Φυσικά, το γεγονός αυτό δεν οφείλεται σε κάποια συνταρακτική αύξηση των αναγκών τους, αλλά στο γεγονός ότι τα κράτη αυτά στη συνέχεια εξάγουν τα συγκεκριμένα προϊόντα στη Ρωσία.

Έτσι, παρά το γεγονός ότι οι δυτικές τιμωρίες για την εισβολή στην Ουκρανία που περιλαμβάνουν περιορισμούς στις μεγαλύτερες ρωσικές τράπεζες και όρια στις πωλήσεις προϊόντων τεχνολογίας που θα μπορούσαν να χρησιμοποιηθούν για στρατιωτικούς λόγους, έχουν οδηγήσει σε σημαντικές αυξήσεις των τιμών σε ένα πλήθος προϊόντων στη ρωσική αγορά, το εμπόριο της χώρας φαίνεται πως σε μεγάλο βαθμό έχει ανακάμψει στα προ της εισβολής επίπεδα. Σύμφωνα με αναλυτές που επικαλούνται οι Times, οι ρωσικές εισαγωγές ενδέχεται να έχουν ήδη φτάσει σε προπολεμικά επίπεδα – και αν όχι, αυτό θα συμβεί σύντομα.

Ταυτόχρονα, παρά τις αλλεπάλληλες ανακοινώσεις στην αρχή του πολέμου για απόσυρση δυτικών εταιρειών από τη χώρα, πρόσφατη έρευνα έδειξε ότι μόλις το 9% των επιχειρήσεων με έδρα την ΕΕ και τα κράτη των G7 έχουν αποσυρθεί από μια εκ των ρωσικών θυγατρικών τους. Και οι ναυτιλιακές εταιρείες έχουν αυξήσει τις δραστηριότητές τους στην περιοχή, με τους στόλους τους να φέρονται να βοηθούν τη Ρωσία να εξάγει τους ενεργειακούς πόρους της κατά τρόπο που να παρακάμπτει τους περιορισμούς που της έχει επιβάλει η Δύση.

Το πλαφόν

Ένα από τα μέτρα που αναμενόταν να διαδραματίσει κρίσιμο ρόλο για τη ρωσική οικονομία ήταν η επιβολή πλαφόν στην τιμή του ρωσικού πετρελαίου, αλλά και η περιορισμένη πρόσβαση της χώρας σε ημιαγωγούς και άλλα προϊόντα τεχνολογίας με κομβική σημασία. Όμως ακόμη και αυτές οι κυρώσεις δεν είναι βέβαιο ότι θα καταφέρουν να κάμψουν την οικονομία της χώρας που αποδείχθηκε αναπάντεχα ανθεκτική, όπως υπογραμμίζουν οι Times.

Είναι χαρακτηριστικό ότι η ρωσική κεντρική τράπεζα κατόρθωσε να ενισχύσει την αξία του ρουβλίου και να διατηρήσει τη σταθερότητα στις χρηματοπιστωτικές αγορές, ενώ τη Δευτέρα 30/1 το Διεθνές Νομισματικό Ταμείο επικαιροποίησε την εκτίμησή του για την εξέλιξη της ρωσικής οικονομίας, προβλέποντας πλέον ανάπτυξη της τάξης του 0,3% για το 2023 αντί της αρχικά αναμενόμενης ύφεσης της τάξης του 2,3%.

Επιπλέον, το ΔΝΤ επεσήμανε ότι ο όγκος εξαγωγών ρωσικού πετρελαίου αναμένεται να διατηρήσει σε γενικές γραμμές τη δυναμική του παρά το πλαφόν και το ρωσικό εμπόριο θα συνεχίσει να ανακατευθύνεται προς τις χώρες που τηρούν στάση αποχής από τις κυρώσεις.

Νέα δρομολόγια

Τα περισσότερα εμπορικά πλοία δεν μεταφέρουν πλέον κινητά, πλυντήρια και εξαρτήματα αυτοκινήτων στο λιμάνι της Αγίας Πετρούπολης. Όμως τα φορτηγά και τα τρένα από τη Λευκορωσία, την Κίνα και το Καζακστάν αναλαμβάνουν να καλύψουν τις ανάγκες των Ρώσων σε προϊόντα. Επιπλέον, η ρωσική εταιρεία μεταφορών Fesco πρόσθεσε νέα πλοία και διαδρομές για να μεταφέρει βιομηχανικά αγαθά και ξένες συσκευές από την Κωνσταντινούπολη στο Νοβοροσίσκ.

Φυσικά, ορισμένοι τομείς της ρωσικής οικονομίας αντιμετωπίζουν σοβαρά προβλήματα, με κυριότερη την αυτοκινητοβιομηχανία που έχει ανάγκη από εξαρτήματα που προέρχεται από τη Γερμανία, τη Γαλλία, την Ιαπωνία και τη Νότια Κορέα. Όμως σε γενικές γραμμές, η στρατιωτική βιομηχανία και οι υψηλές τιμές της ενέργειας κατάφεραν να αντισταθμίσουν αυτά τα ζητήματα. Έτσι, μπορεί η ρωσική οικονομία να μην είναι στην καλύτερη στιγμή της, όμως δεν βρίσκεται σε καμία περίπτωση και ένα βήμα πριν την καταστροφή, ενώ το Κρεμλίνο μπορεί να αντλήσει τους αναγκαίους πόρους για να συνεχίσει την πολεμική του προσπάθεια.

Ένα κενό στο σχήμα της Ρωσίας

Μετά την εισβολή στην Ουκρανία, η Ρωσία σταμάτησε να δημοσιεύει στοιχεία για το διεθνές εμπόριο. Όμως αναλυτές και οικονομολόγοι αντλούν τα συμπεράσματά τους για την εμπορική της συμπεριφορά, αθροίζοντας τα στοιχεία που δημοσιεύουν άλλες χώρες για το εμπόριό τους με τη Ρωσία.

Ο Μάθιου Κλάιν, ένας εκ των συγγραφέων του βιβλίου «Οι Εμπορικοί Πόλεμοι Είναι Ταξικοί Πόλεμοι» έχει υπολογίσει ότι το Νοέμβριο οι εισαγωγές της Ρωσίας ήταν μόλις 15% λιγότερες σε σχέση με τον μηνιαίο μέσο όρο πριν την εισβολή.

Οι διεθνείς εξαγωγές προς τη Ρωσία πιθανότατα ανέκαμψαν πλήρως στη διάρκεια του Δεκεμβρίου, αν και πολλά κράτη εξακολουθούν να μην έχουν δημοσιεύσει εμπορικά στοιχεία για το μήνα, σύμφωνα με τον οικονομικό συγγραφέα που μίλησε σχετικά στους Times της Νέας Υόρκης. Όπως επεσήμανε, «το μεγαλύτερο μέρος της ανάκαμψης οφείλεται συγκεκριμένα στην Κίνα και την Τουρκία».

Δεν είναι ξεκάθαρο τι ποσοστό αυτού του εμπορίου παραβιάζει τις δυτικές κυρώσεις, όμως τα μοτίβα είναι «ύποπτα», σύμφωνα τόσο με τον Κλάιν όσο και με την Silverado Policy Accelerator, μια ΜΚΟ με έδρα την Ουάσιγκτον που εκτιμά ότι η αξία των ρωσικών εισαγωγών στην πραγματικότητα έχει ξεπεράσει τα προπολεμικά επίπεδα ήδη από τον Σεπτέμβριο. Μόνο το ζήτημα των ημιαγωγών φαίνεται πως παραμένει αγκάθι για τη Ρωσία.

Τα όρια του πλαφόν

Όσο για το πλαφόν στην τιμή του πετρελαίου; Είναι επίσης αμφίβολο αν θα προκαλέσει προβλήματα στο Κρεμλίνο.

Βάσει του πλαφόν, η Ρωσία μπορεί να προχωρήσει σε πωλήσεις πετρελαίου σε όλο τον κόσμο με τη χρήση δυτικών ναυτιλιακών ασφαλίσεων και χρηματοδότησης μόνο στο βαθμό που η τιμή του δεν ξεπερνά τα $60 ανά βαρέλι. Αυτό το όριο έχει σχεδιαστεί προκειμένου και ο μαύρος χρυσός να συνεχίσει να κυλά στις διεθνείς αγορές και τα κέρδη της ρωσικής κυβέρνησης από αυτόν να περιορίζονται.

Ορισμένοι αναλυτές, ωστόσο, υποστηρίζουν εδώ και καιρό ότι η Ρωσία αναζητά τρόπους να παρακάμψει αυτά τα μέτρα, χρησιμοποιώντας πλοία που δεν στηρίζονται σε δυτικά ασφαλιστικά ή χρηματοπιστωτικά ιδρύματα.

Σύμφωνα με τον Αμί Ντάνιελ, επικεφαλής της Windward, έχουν υπάρξει εκατοντάδες περιπτώσεις ανθρώπων από χώρες όπως τα Ηνωμένα Αραβικά Εμιράτα, η Ινδία, η Κίνα, το Πακιστάν, η Ινδονησία και η Μαλαισία που αγόρασαν πλοία με στόχο να δημιουργήσουν έναν μη-δυτικό πλαίσιο εμπορίου για τη Ρωσία.

Επιπλέον, εξήγησε στους Times ότι η εταιρεία του έχει διαπιστώσει τεράστια αύξηση ναυτιλιακών πρακτικών που μοιάζουν σχεδιασμένες για την παραβίαση των κυρώσεων. Περιλαμβάνουν τη μεταφορά ρωσικού πετρελαίου μεταξύ πλοίων που βρίσκονται στα ανοιχτά, σε διεθνή ύδατα που δεν υπάγονται στη δικαιοδοσία του ναυτικού καμιάς χώρας, αλλά και απόπειρες πλοίων να αποκρύψουν τις δραστηριότητές τους απενεργοποιώντας τις συσκευές δορυφορικού εντοπισμού που καταγράφουν την τοποθεσία τους – ή και μεταδίδοντας ψεύτικες συντεταγμένες.

Μεγάλο μέρος αυτών των δραστηριοτήτων συνέβαινε στη μέση του Ατλαντικού, όμως μετά τα δημοσιεύματα για ύποπτες πρακτικές, ο κόμβος ύποπτων δραστηριοτήτων μεταφέρθηκε στο νότο, ανοιχτά της Νότιας Αφρικής, σύμφωνα με τον Ντάνιελ.

Μέχρι στιγμής, το πλαφόν φαίνεται να πετυχαίνει τον στόχο της μείωσης της τιμής του ρωσικού πετρελαίου, όμως μένει να φανεί αν αυτά τα σκιώδη πλοία θα επιτρέψουν στη Ρωσία να δράσει εκτός πλαισίου, κερδοφορώντας.