Αρχική Blog Σελίδα 11746

Βουλή: Κατατέθηκε το νομοσχέδιο για τον ΕΛΓΟ – Δήμητρα

0

Νομοσχέδιο για το «ενιαίο ρυθμιστικό πλαίσιο για την οργάνωση και λειτουργία του Ελληνικού Γεωργικού Οργανισμού – ΔΗΜΗΤΡΑ, σύσταση και λειτουργία φορέα διαχείρισης Παραδοσιακού Ελαιώνα Άμφισσας και άλλες διατάξεις για την ενίσχυση της αγροτικής ανάπτυξης», κατατέθηκε σήμερα στη Βουλή, στην Επιτροπή Παραγωγής και Εμπορίου.

Δείτε αναλυτικά το νομοσχέδιο ΕΔΩ

Με το νομοσχέδιο αυτό, το οποίο απαρτίζεται από τρία μέρη, καθορίζεται το ενιαίο ρυθμιστικό πλαίσιο για την οργάνωση και λειτουργία του ΕΛΓΟ – ΔΗΜΗΤΡΑ, συστήνεται φορέας διαχείρισης Παραδοσιακού Ελαιώνα Άμφισσας, καθώς προβλέπονται διατάξεις για την ενίσχυση της αγροτικής ανάπτυξης

Ειδικότερα, σύμφωνα με την αιτιολογική έκθεση του νομοσχεδίου, με το πρώτο μέρος, μέσω της θεσμικής θωράκισης του Οργανισμού, επιδιώκεται η λειτουργική ενοποίηση όλων των δραστηριοτήτων του στους τομείς: α) της συμβουλευτικής υποστήριξης του εποπτεύοντος υπουργείου Αγροτικής Ανάπτυξης και Τροφίμων, στη χάραξη αγροτικής πολιτικής, καθώς και της συμβουλευτικής υποστήριξης των γεωργικών εκμεταλλεύσεων, β) της εκπαίδευσης και επαγγελματικής κατάρτισης των αγροτών, γ) της αγροτικής έρευνας, δ) της διασφάλισης της ποιότητας των αγροτικών προϊόντων, ε) των ελέγχων της παραγωγής, ποιότητας και της διακίνησης των αγροτικών προϊόντων, και στ) της καταγραφής, διατήρησης και αξιοποίησης των εθνικών φυτικών και ζωικών πόρων.

Ελαιώνας Άμφισσας και ενισχύσεις

Με το προτεινόμενο δεύτερο μέρος’ αντιμετωπίζεται το ζήτημα της αποκατάστασης, προστασίας, ανάδειξης, και βιώσιμης ανάπτυξης, καθώς και της ολοκληρωμένης διοίκησης και διαχείρισης του Παραδοσιακού Ελαιώνα Άμφισσας, ως ενιαίου συνόλου, από άποψη γεωργικής οικονομίας, ανάπτυξης και περιβαλλοντικής προστασίας, μέσω της σύστασης και λειτουργίας ειδικού Φορέα Διαχείρισης του Παραδοσιακού Ελαιώνα Άμφισσας (εφεξής Φορέας), ως νομικού προσώπου ιδιωτικού δικαίου που λειτουργεί για την εξυπηρέτηση του δημοσίου συμφέροντος και εποπτεύεται από τον Υπουργό Αγροτικής Ανάπτυξης και Τροφίμων.

Στο προτεινόμενο τρίτο μέρος θεσπίζονται επιμέρους παρεμβάσεις, ιδίως για την παραχώρηση της χρήσης αγροτικών ακινήτων, τις ενισχύσεις που χορηγούνται και τις δηλώσεις στοιχείων για τον ελαιοκομικό τομέα.

«Ημέρες Καριέρας στον Τουρισμό» με 7.000 θέσεις εργασίας

0

Δωρεάν είσοδος και εργαστήρια συμβουλευτικής

Πάνω από 7.000 θέσεις εργασίας θα προσφέρουν 120 επιχειρήσεις στις «Ημέρες Καριέρας στον Τουρισμό» που διοργανώνει η ΔΥΠΑ, το Σάββατο και την Κυριακή στην Αθήνα.

Η Δημόσια Υπηρεσία Απασχόλησης (ΔΥΠΑ) διοργανώνει την εκδήλωση «Ημέρες Καριέρας στον Τουρισμό» στην Αθήνα, το Σάββατο και την Κυριακή 18-19 Μαρτίου 2023, στο εκθεσιακό κέντρο Helexpo (Λεωφ. Κηφισίας 39, Μαρούσι), από τις 10:00 έως τις 18:00.

Ο αριθμός των επιχειρήσεων του τουριστικού κλάδου που θα συμμετάσχουν έφτασε τις 120, με περισσότερες από 7.000 θέσεις εργασίας διαφόρων ειδικοτήτων και επιπέδων εξειδίκευσης.

Οι «Ημέρες Καριέρας στον Τουρισμό» εντάσσονται πλέον στον σχεδιασμό των δράσεων της ΔΥΠΑ για την αποτελεσματική σύζευξη προσφοράς και ζήτησης στην αγορά εργασίας, με στόχο την κάλυψη των προσφερόμενων θέσεων στον συγκεκριμένο κλάδο, που έχει καταγράψει αυξημένες ανάγκες καθώς ανακάμπτει δυναμικά μετά την περίοδο της πανδημίας.

Στο πλαίσιο της διήμερης εκδήλωσης, η ΔΥΠΑ παρέχει τη δυνατότητα σε όσους αναζητούν εργασία να έρθουν σε απευθείας επαφή και να συνομιλήσουν, χωρίς προκαθορισμένο ραντεβού, με τους εκπροσώπους των επιχειρήσεων που αναζητούν προσωπικό.

Λογότυπο της ΔΥΠΑ σε λάπτοπ

ΔΥΠΑ: Δωρεάν είσοδος και εργαστήρια συμβουλευτικής

Η είσοδος στην εκδήλωση είναι δωρεάν για όλους και η δήλωση ενδιαφέροντος συμμετοχής βρίσκεται στην ηλεκτρονική διεύθυνση: https://www.eventora.com/el/Events/imera-karieras-dypa-athina-tourismos-2023

Στις επιχειρήσεις που θα συμμετέχουν περιλαμβάνονται ξενοδοχειακές μονάδες, ταξιδιωτικά γραφεία, επιχειρήσεις ενοικίασης αυτοκινήτων, επιχειρήσεις εστίασης, επιχειρήσεις εξυπηρέτησης αεροδρομίων κ. ά.

Κατά τη διάρκεια της εκδήλωσης εξειδικευμένοι εργασιακοί σύμβουλοι της ΔΥΠΑ θα πραγματοποιήσουν εργαστήρια (workshops) συμβουλευτικής για τη δημιουργία αποτελεσματικού βιογραφικού, την προετοιμασία επαγγελματικής συνέντευξης και τα μέσα επαγγελματικής κοινωνικής δικτύωσης.

Η συμμετοχή στα εργαστήρια είναι ελεύθερη κατόπιν επιτόπιας εγγραφής και θα τηρηθεί σειρά προτεραιότητας.

Το Σάββατο διοργανώνεται, επίσης, παρουσίαση με θέμα «Ευκαιρίες Σταδιοδρομίας στον Τουρισμό» με τη συμμετοχή στελεχών ανθρώπινου δυναμικού (HR) και εκπροσώπων μεγάλων επιχειρήσεων. Θα ακολουθήσει συζήτηση με το κοινό.

Σε ειδικό χώρο (info corner), στελέχη της Μονάδας Εξυπηρέτησης Μεσαίων και Μεγάλων Επιχειρήσεων (ΜΕΜΜΕ) θα παρέχουν συμβουλές σχετικά με το βιογραφικό σημείωμα και πληροφορίες για τις συμμετέχουσες επιχειρήσεις, όπως επίσης για τις δράσεις και τα προγράμματα της ΔΥΠΑ.

Για περισσότερες πληροφορίες σχετικά με τις δράσεις της ΔΥΠΑ επισκεφτείτε τον ιστότοπο www.dypa.gov.gr και για τη ΜΕΜΜΕ επισκεφτείτε τη διεύθυνση https://www.dypa.gov.gr/memme

ΟΠΕΚΕΠΕ: Κατάθεση παραστατικών συμμόρφωσης για τη βιολογική γεωργία

0

Ηλεκτρονικά στην διαδικτυακή εφαρμογή του Μέτρου καταθέτουν οι δικαιούχοι του προγράμματος βιολογικής γεωργίας τα παραστατικά συμμόρφωσης ειδικών διατάξεων.

Σύμφωνα με εγκύκλιο του ΟΠΕΚΕΠΕ, τα παραστατικά αυτά, σύμφωνα με τα Ελληνικά Λογιστικά Πρότυπα είναι για το κόστος των εργαστηριακών αναλύσεων στην περίπτωση που προβλέπεται για τις δράσεις 11.1.1. και 11.2.1 συνοδευόμενα από παραστατικά εξόφλησης, καθώς και για το κόστος πιστοποίησης για τις δράσεις 11.2.1. και 11.2.2 συνοδευόμενα από παραστατικά εξόφλησης.

Επισημαίνεται, ότι για κάθε πρόσκληση και δράση απαιτούνται διακριτά παραστατικά ή εφόσον το παραστατικό είναι κοινό θα πρέπει να υπάρχει ανάλυση της δαπάνης ανά πρόσκληση και δράση είτε στο σώμα του παραστατικού ή σε σχετική βεβαίωση του εκδότη.

Η ανάρτηση των παραστατικών στην διαδικτυακή εφαρμογή πραγματοποιείται ξεχωριστά για κάθε πρόσκληση δράση, και εντός του έτους εφαρμογής από την 1η Φεβρουαρίου έως τις 26 Μαρτίου εκάστου έτους εφαρμογής. Κατ’ εξαίρεση για τους δικαιούχους της 5ης πρόσκλησης και για το έτος 2022 η προθεσμία είναι έως και 26.04.2023. Εφόσον το παραστατικό είναι κοινό για περισσότερες από μια προσκλήσεις/δράσεις, θα πρέπει να αναρτάται σε κάθε επιμέρους πρόσκληση/δράση με προσδιορισμό του επιλέξιμου για τη συγκεκριμένη πρόσκληση/δράση ποσού και το υπόλοιπο ποσό  του παραστατικού να καταχωρίζεται με Περιγραφή Είδους «Μη επιλέξιμο Δράσης…» και Τύπο «Μη επιλέξιμο προς ενίσχυση». ΟΠΕΚΕΠΕ: Κατάθεση παραστατικών συμμόρφωσης για τη βιολογική γεωργία

Εξόφληση παραστατικών

Το σύνολο των παραστατικών θα πρέπει να έχουν εκδοθεί και εξοφληθεί στο διάστημα από την ημερομηνία έναρξης του έτους εφαρμογής έως την ημερομηνία κατάθεσης στο Πληροφοριακό Σύστημα που υποστηρίζει το Μέτρο και σε κάθε περίπτωση πριν τη λήξη του έτους εφαρμογής. Σημειώνεται ότι, το παραστατικό θα πρέπει να αναφέρει την περιγραφή: «Για την ενταγμένη εκμετάλλευση στη Δράση …… του Μέτρου 11 του Π.Α.Α. 2014-2020. Έτος Εφαρμογής 2022».

Το σύνολο των παραστατικών θα πρέπει να είναι εξοφλημένα προκειμένου να ληφθούν υπόψη για την επιλεξιμότητα της δαπάνης. Διευκρινίζεται ότι, η δαπάνη που θα ληφθεί υπόψη για την επιλεξιμότητα αφορά στην Καθαρή Αξία του παραστατικού (χωρίς ΦΠΑ). Σε περίπτωση που το ποσό του εκδιδόμενου παραστατικού είναι μεγαλύτερο του εκάστοτε ισχύοντος ορίου εγχρήματης συναλλαγής, σύμφωνα με τα Ελληνικά Λογιστικά Πρότυπα, θα πρέπει επιπλέον να επισυναφθεί και αποδεικτικό/α πληρωμής με τη χρήση κάρτας ή άλλου ηλεκτρονικού μέσου πληρωμής.

Επισημαίνεται πως κατά τη διαδικασία ενδικοφανών προσφυγών πληρωμής οι δικαιούχοι θα μπορούν να διορθώνουν προφανή σφάλματα στα υποβαλλόμενα παραστατικά με την διαδικασία αναθεώρησης των παραστατικών στην οθόνη «Υποβολή Παραστατικών» όπου και έχουν αρχικά υποβληθεί για κάθε δράση/πρόσκληση ξεχωριστά.

Ελιά: Προληπτικά μέτρα φυτοπροστασίας για την καρκίνωση

0

Συστάσεις από το Περιφερειακό Κέντρο Προστασίας Φυτών, Ποιοτικού και Φυτοϋγειονομικού Ελέγχου Καβάλας

Σημαντικά προβλήματα στους ελαιώνες, προκαλεί η ενδεχόμενη προσβολή από την καρκίνωση της ελιάς, η οποία για να αντιμετωπιστεί απαιτεί επίμονες και πολυετείς προσπάθειες για την απαλλαγή από το βακτήριο και την ασθένεια που συνεπάγεται.

Πρόκειται για σοβαρή βακτηριακή φυτοπαθολογική ασθένεια, η οποία προκαλείται από βακτήριο, το οποίο εισέρχεται στα ελαιόδενδρα μέσω των, πάσης φύσεως, πληγών και των σχισμών του φλοιού των κλάδων και των κλαδίσκων της ελιάς. Προκειμένου για την είσοδο του βακτηρίου και για την εκδήλωση της ασθένειας, στην συνέχεια, ευνοϊκότερες συνθήκες υφίστανται περισσότερο μετά το ετήσιο κλάδεμα, εξαιτίας των υψηλών τιμών σχετικής υγρασίας που επικρατούν.

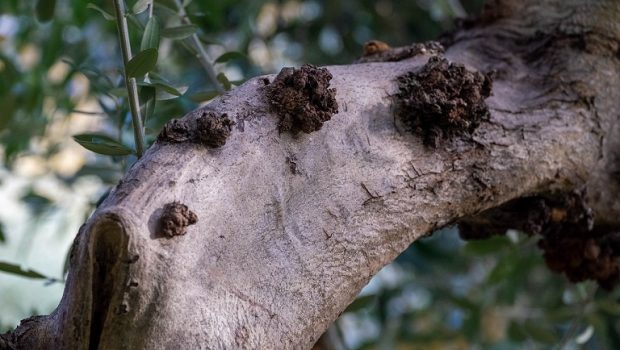
Επίσης ο παγετός ο οποίος προκαλεί κι αυτός πληθώρα χαρακτηριστικών πληγών στον φλοιό της ελιάς («σκασίματα») συμβάλει στην διάδοση της βακτηριακής καρκίνωσης της ελιάς. Στην ίδια κατεύθυνση αλλά λιγότερο συμβάλλουν και οι οπές που προκαλούνται από το χαλάζι ή την συγκομιδή του ελαιόκαρπου με ραβδισμό. Το χαρακτηριστικό σύμπτωμα της καρκίνωσης είναι οι όγκοι που δημιουργούνται στους βραχίονες και στους βλαστούς των ελαιοδέντρων.

Ελιά: Προληπτικά μέτρα φυτοπροστασίας για την καρκίνωση

Η αντιμετώπιση

Η αντιμετώπιση της καρκίνωσης περιλαμβάνει:

  • την αφαίρεση και κάψιμο των κλαδίσκων και κλάδων που έχουν εμφανίσει τους χαρακτηριστικούς όγκους. Στους μεγάλους βραχίονες συνιστάται να γίνεται αφαίρεση των όγκων και απολύμανση των πληγών με ένα πυκνό διάλυμα χαλκούχου σκευάσματος.
  • την αξιοποίηση των ψεκασμών χαλκούχων σκευασμάτων, οι οποίοι ετησίως πραγματοποιούνται για την αντιμετώπιση του κυκλοκόνιου και οι οποίοι επιδρούν ανασχετικά στον πολλαπλασιασμό και στην διάδοση του βακτηρίου.

Οι ανοιξιάτικοι ψεκασμοί κατά του κυκλοκόνιου με ένα χαλκούχο σκεύασμα, αμέσως μετά το κλάδεμα των ελαιόδενδρων και η επανάληψή τους σε περίπου 25 ημέρες (ανάλογα και με τις εξειδικευμένες οδηγίες που παρέχονται κατά την συνταγογράφηση των σκευασμάτων) μπορούν να επιδράσουν κατασταλτικά στην βακτηρίωση. Επίσης, πρέπει να αξιολογείται με βάση τις ειδικότερες συνθήκες σε κάθε ελαιώνα η αναγκαιότητα διενέργειας επιπλέον ψεκασμού με χαλκούχο σκεύασμα μετά από την ενδεχόμενη χαλαζόπτωση, παγετό κ.ο.κ.

Σημαντική παράμετρος είναι και η υιοθέτηση από τους ελαιοπαραγωγούς μίας σειράς προληπτικών μέτρων που μπορούν να προφυλάξουν το φυτικό κεφάλαιο από την προσβολή και κατ’ επέκταση και τις επιπτώσεις στην παραγωγή. Ελιά: Προληπτικά μέτρα φυτοπροστασίας για την καρκίνωση

Προληπτικά μέτρα φυτοπροστασίας

Στα προληπτικά μέτρα φυτοπροστασίας για την καρκίνωση της ελιάς περιλαμβάνεται:

  • Απομάκρυνση και κάψιμο των προσβεβλημένων κλάδων από την καρκίνωση,
  • Εφαρμογή ενδεδειγμένου κλαδέματος ώστε να εξασφαλίζεται ο καλός αερισμός των δένδρων και να αποφεύγεται η πρόκληση υψηλών επιπέδων σχετικής υγρασίας εντός της κόμης των ελαιοδέντρων,
  • Απολύμανση των κλαδευτικών εργαλείων πριν, μετά και κατά το κλάδεμα (π.χ. οινόπνευμα, χλωρίνη 1/9 νερό),
  • Κλάδεμα κατά προτίμηση με ξηρό και ήπιο καιρό χωρίς υγρασία στα δέντρα,
  • Κλάδεμα πρώτα των υγιών ελαιοδέντρων και στο τέλος των προσβεβλημένων δέντρων,
  • Ψεκασμός πάντα με χαλκούχο σκεύασμα μετά το κλάδεμα (σύμφωνα με τα ανωτέρω),
  • Προσοχή κατά την αγορά δενδρυλλίων από τα φυτώρια για την αποφυγή εισαγωγής της καρκίνωσης σε νέες περιοχές μέσω προσβεβλημένων δενδρυλλίων.
  • Παρακολούθηση των παρακείμενων ελαιώνων για την διαπίστωση προσβολής από βακητρίωση
  • Αξιοποίηση των ψεκασμών κατά του κυκλοκονίου με χαλκούχα σκευάσματα, όπως αναφέρθηκε.
Ακολουθήστε το in.grστο Google News και μάθετε πρώτοι όλες τις ειδήσεις
in.gr

Απευθείας μετάδοση της συνεδρίασης της Οικονομικής Επιτροπής της Περιφέρειας Δυτικής Μακεδονίας (14-3-2023)

0


Απευθείας μετάδοση της συνεδρίασης της Οικονομικής Επιτροπής της Περιφέρειας Δυτικής Μακεδονίας (14-3-2023)

Απευθείας μετάδοση της συνεδρίασης της Οικονομικής Επιτροπής της Περιφέρειας Δυτικής Μακεδονίας (14-3-2023)

– https://www.youtube.com/watch?v=live_stream

@ Δ/νση Διαφάνειας και Ηλεκτρονικής Διακυβέρνησης

Για να κάνετε εγγραφή στο κανάλι της Περιφέρειας Δυτικής Μακεδονίας και να ενημερώνεστε άμεσα για νέα βίντεο πατήστε εδώ.

Για να δείτε όλες τις προηγούμενες συνεδριάσεις της Οικονομικής Επιτροπής της Περιφέρειας Δυτικής Μακεδονίας κάντε κλικ εδώ.

Να θυμίσουμε τα θέματα στην απευθείας μετάδοση της Οικονομικής Επιτροπής της 14-3-2023 είναι τα ακόλουθα:

  1. Έγκριση πρακτικού προηγούμενης συνεδρίασης
  2. Έγκριση υποβολής Πρότασης στο ΕΑΠ 2017-2021 για το έργο με τίτλο: «Ολοκλήρωση μελετών βελτίωσης οδικού τμήματος Καισαρειά – Αιανή με κατασκευή γέφυρας στη θέση “Χάνδακας”»Προϋπολογισμού: 34.941,61 συμπεριλαμβανομένου του ΦΠΑ 24%
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Κοζάνης)
  3. Έγκριση υποβολής Πρότασης στο ΕΑΠ 2017-2021 για το έργο με τίτλο «Χρηματοδότηση των τμημάτων Μηχανολόγων Μηχανικών και Χημικών Μηχανικών  του Πανεπιστημίου Δυτικής Μακεδονίας»Προϋπολογισμού:  244.000,00 €
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Κοζάνης)
  4. Έγκριση του 2ου Πρακτικού Ελέγχου Δικαιολογητικών – Κατακύρωσης για την επιλογή αναδόχου κατασκευής του έργου: «Εσωτερικό δίκτυο Λυμάτων Καρυοχωρίου και ΚΑΑ μεταφοράς λυμάτων στην ΕΕΛ Πτολεμαΐδας οικισμών Καρυοχωρίου-Αγίου Χριστοφόρου ΔΕ Αγίας Παρασκευής» Συνολικός Προϋπολογισμού: 2.300.000,00 € (πλέον Φ.Π.Α. 24%)

    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Κοζάνης)

  5. Έγκριση δαπάνης για τη συνδιοργάνωση της Δομής Στήριξης και Εκπαίδευσης Ατόμων με αναπηρία ΚΟΙΝ.Σ.Ε.Π. ΟρίΖΩΝΤΑΣ και της Περιφέρειας Δυτικής Μακεδονίας στην εκδήλωση για την Παγκόσμια Ημέρα Ενημέρωσης και Ευαισθητοποίησης για τον Αυτισμό, την Παρασκευή 31/03/2023
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Κοζάνης)
  6. Έγκριση του πρακτικού Ι της Επιτροπής διεξαγωγής ηλεκτρονικού διαγωνισμού του έργου «Βελτίωση οδικής ασφάλειας Π.Ε. Κοζάνης» Προϋπολογισμού 9.500.000,00  ΕΥΡΩ  (με Φ.Π.Α.)
    (Εισηγητής:Δ/ντης Τεχνικών Υπηρεσιών Π.Δ.Μ.)
  7. Έγκριση του  Πρακτικού Διαπραγμάτευσης, χωρίς δημοσίευση διακήρυξης, ανάθεσης της υπηρεσίας συμμετοχής της Περιφέρειας Δυτικής Μακεδονίας στην 8η Διεθνή Έκθεση Τροφίμων & Ποτών FOODEXPO 2023
    (Εισηγητής: Δ/ντρια της Δ/νσης Οικονομικών Υπηρεσιών Π.Δ.Μ.)
  8. Έγκριση πρακτικού δημοπρασίας ελέγχου δικαιολογητικών συμμετοχής του προσωρινού αναδόχου  του έργου «ΚΑΤΑΣΚΕΥΗ ΚΥΚΛΙΚΩΝ ΚΟΜΒΩΝ ΦΩΤΕΙΝΗΣ – ΜΕΤΑΜΟΡΦΩΣΗΣ ΚΑΙ ΓΚΙΟΛΕ»
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Καστοριάς – Προϊστάμενος της Δ/νσης Τεχνικών  Υπηρεσιών)
  9. Έγκριση 1ης τροποποίησης  του Προγράμματος Κεντρικών Αυτοτελών Πόρων (ΚΑΠ) 2023 της Περιφερειακής Ενότητας Καστοριάς
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Καστοριάς)
  10. Έγκριση συγκρότησης Επιτροπής Παρακολούθησης των παρεχόμενων υπηρεσιών μεταφοράς μαθητών Πρωτοβάθμιας & Δευτεροβάθμιας Εκπαίδευσης χωρικής αρμοδιότητας Π. Ε. Καστοριάς για τα σχολικά έτη 2022-2023 και 2023-2024
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Καστοριάς – Προϊστάμενος Δ/νσης Ανάπτυξης)
  11. Έγκριση 4ης τροποποίησης της 1711/2022 απόφασης της Οικονομικής Επιτροπής της Περιφέρειας Δυτικής Μακεδονίας και νέα ανάγκη έγκρισης χιλιομετρικής αποζημίωσης μαθητικών δρομολογίων στην ΠΕ Καστοριάς για το σχολικό έτος 2022-2023
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Καστοριάς – Προϊστάμενος της Δ/νσης Βιομηχανίας , Εμπορίου, Παιδείας και Απασχόλησης)
  12. Έγκριση πρακτικού διαγωνισμού I  που αφορά στον  Ανοικτό ηλεκτρονικό διαγωνισμό  για την παροχή υπηρεσιών «Καθαρισμός κοίτης ρεμάτων στην Τ.Κ. Γρεβενών» προϋπολογισμού 50.000,00 (συμπ. ΦΠΑ 24%)

    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Γρεβενών – Προϊστάμενος της Δ/νσης Διοικητικών και Οικονομικών  Υπηρεσιών)

  13. Έγκριση πρακτικού διαγωνισμού ΙΙ αξιολόγησης δικαιολογητικών προσωρινού αναδόχου-κατακύρωσης που αφορά στον Ανοικτό Ηλεκτρονικό Διαγωνισμό για την «Προμήθεια και εγκατάσταση συστημάτων αποτροπής συγκρούσεων οχημάτων-ζώων στα πλαίσια του έργου LIFE SAFE – CROSSING»
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Γρεβενών – Προϊστάμενος της Δ/νσης Διοικητικών και Οικονομικών  Υπηρεσιών)
  14. Έγκριση δαπάνης Πολιτικής Προστασίας ποσού 5.000 Ευρώ
    (Εισηγητής:Δ/ντης Πολιτικής Προστασίας Π.Δ.Μ.)
  15. Έκδοση Χρηματικού Εντάλματος Προπληρωμής
    (Εισηγητής: Δ/ντρια της Δ/νσης Οικονομικών  Υπηρεσιών Π.Δ.Μ.)
  16. Έγκριση διάθεσης πίστωσης που αφορά το έργο «ΠΑΡΕΜΒΑΣΕΙΣ ΓΙΑ ΤΗΝ ΑΝΑΒΑΘΜΙΣΗ ΤΗΣ ΟΔΙΚΗΣ ΑΣΦΑΛΕΙΑΣ ΤΗΣ ΕΠΑΡΧΙΑΚΗΣ ΟΔΟΥ ΚΟΡΥΦΗΣ-ΟΡΙΑ Ν.ΓΡΕΒΕΝΩΝ (αρ.30)»
    (Εισηγητής: Δ/ντρια της Δ/νσης Οικονομικών  Υπηρεσιών Π.Δ.Μ.)
  17. Έγκριση δαπάνης που αφορά το έργο «Παρεμβάσεις αναβάθμισης και αναζωογόνησης αστικού και φυσικού περιβάλλοντος στην Περιφερειακή Ενότητα Κοζάνης και Φλώρινας»
    (Εισηγητής: Δ/ντρια της Δ/νσης Οικονομικών  Υπηρεσιών Π.Δ.Μ.)
  18. Έγκριση δαπάνης που αφορά πληρωμή Επικουρικών Γιατρών που στελεχώνουν το Μαμάτσειο Νοσοκομείο Κοζάνης και το Μποδοσάκειο Νοσοκομείο Πτολ/δας
    (Εισηγητής: Δ/ντρια της Δ/νσης Οικονομικών Υπηρεσιών Π.Δ.Μ.)
  19. Έγκριση δαπάνης που αφορά «ΕΝΕΡΓΕΙΑΚΗ ΑΞΙΟΠΟΙΗΣΗ ΥΦΙΣΤΑΜΕΝΩΝ ΦΡΑΓΜΑΤΩΝ ΤΗΣ ΠΕΡΙΦΕΡΕΙΑΣ ΔΥΤΙΚΗΣ ΜΑΚΕΔΟΝΙΑΣ (CPV 71631460-2 ΥΠΗΡΕΣΙΕΣ ΕΠΙΘΕΩΡΗΣΗΣ ΦΡΑΓΜΑΤΩΝ)»
    (Εισηγητής: Δ/ντρια της Δ/νσης Οικονομικών  Υπηρεσιών Π.Δ.Μ.)
  20. Έγκριση δαπάνης Προμήθειας Ηλεκτρονικών υπολογιστών τσέπης που αφορούν στην Υποστήριξης του Έργου ΤΕΒΑ -Πράξη «ΑΠΟΚΕΝΤΡΩΜΕΝΕΣ ΠΡΟΜΗΘΕΙΕΣ ΤΡΟΦΙΜΩΝ ΚΑΙ ΒΑΣΙΚΗΣ ΥΛΙΚΗΣ ΣΥΝΔΡΟΜΗΣ, ΔΙΟΙΚΗΤΙΚΕΣ ΔΑΠΑΝΕΣ ΚΑΙ ΠΑΡΟΧΗ ΣΥΝΟΔΕΥΤΙΚΩΝ ΜΕΤΡΩΝ 2015-2016 Π.Ε ΚΑΣΤΟΡΙΑΣ της ΠΔΜ.

    (Εισηγητής: Δ/ντρια της Δ/νσης Οικονομικών Υπηρεσιών Π.Δ.Μ.)

  21. Έγκριση δαπάνης
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Καστοριάς – Προϊστάμενος της Δ/νσης Οικονομικών και Διοικητικών  Υπηρεσιών)
  22. Έγκριση δαπάνης
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Καστοριάς – Προϊστάμενος της Δ/νσης Οικονομικών και Διοικητικών  Υπηρεσιών)
  23. Έγκριση επιστροφής αχρεωστήτως καταβληθέντος ποσού από λογαριασμό της ΠΕ Καστοριάς
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Καστοριάς – Προϊστάμενος της Δ/νσης Οικονομικών και Διοικητικών  Υπηρεσιών)
  24. Έγκριση δαπάνης και ορισμός δικηγόρου για την νομική εκπροσώπηση της Περιφέρειας Δυτικής Μακεδονίας – Περιφερειακής Ενότητας Γρεβενών ενώπιον του Διοικητικού Πρωτοδικείου Κοζάνης
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Γρεβενών)
  25. Έγκριση δαπάνης και ορισμός δικηγόρου για την νομική εκπροσώπηση της Περιφέρειας Δυτικής Μακεδονίας – Περιφερειακής Ενότητας Γρεβενών ενώπιον του Συμβουλίου της Επικρατείας
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Γρεβενών)
  26. Έγκριση δαπάνης για την διοργάνωση της ημερίδας “Η Οδική Ασφάλεια στην Περιφερειακή Ενότητα Γρεβενών”
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Γρεβενών)
  27. Έγκριση επιστροφής Αχρεωστήτως Καταβληθέντων ποσών Περιφερειακής Ενότητας Φλώρινας (Π.Δ.Μ.)
    (Εισηγητής: Αντιπεριφερειάρχης Περιφερειακής Ενότητας Φλώρινας – Προϊστάμενος της Δ/νσης Διοικητικών και Οικονομικών Υπηρεσιών)
  28. Έγκριση Δαπάνης και διάθεση πίστωσης για την ανανέωση της σύμβασης για ένα (1) έτος με τον Ανάδοχο της εφαρμογής “Ηλεκτρονική διαχείριση και διακίνηση εγγράφων” για την Περιφέρεια Δυτικής Μακεδονίας
    (Εισηγητής: Δ/ντρια της Δ/νσης Οικονομικών  Υπηρεσιών Π.Δ.Μ.)
  29. Έγκριση δαπανών Περιφέρειας  Δυτικής Μακεδονίας
    (Εισηγητής: Δ/ντρια της Δ/νσης Οικονομικών  Υπηρεσιών Π.Δ.Μ.)
  30. Έγκριση μετακίνησης της Αντιπεριφερειάρχη Μεταποίησης, Επιχειρηματικότητας και Ισότητας
    (Εισηγητής : Περιφερειάρχης Π.Δ.Μ. – Αντιπεριφερειάρχης Μεταποίησης, Επιχειρηματικότητας και Ισότητας)
  31. Έγκριση Μετακίνησης του Αντιπεριφερειάρχη Ψηφιακής Μετάβασης, Πράσινου Μετασχηματισμού, Ηλεκτρονικής Διακυβέρνησης & Καινοτομίας
    (Εισηγητής: Περιφερειάρχης Δυτικής Μακεδονίας – Αντιπεριφερειάρχης Ψηφιακής Μετάβασης, Πράσινου Μετασχηματισμού, Ηλεκτρονικής Διακυβέρνησης & Καινοτομίας)


ΗΠΑ: Τρόμος από την κατάρρευση τριών τραπεζών μέσα σε λίγα 24ωρα

0

Η κατάρρευση της Silicon Valley Bank έσκασε την περασμένη Παρασκευή σαν κεραυνός εν αιθρία στις αγορές, αν και κάποιοι εκ των υστέρων έσπευσαν να επισημάνουν ότι τα σύννεφα είχαν αρχίσει να διαφαίνονται νωρίτερα.

Παρά το γεγονός ότι οι αμερικανικές αρχές κινήθηκαν πολύ γρήγορα μέσα στο Σαββατοκύριακο και ανακοίνωσαν μια σειρά έκτακτων μέτρων για να αποφύγουν τα χειρότερα, η υπόθεση όπως εξελίσσεται αναδεικνύει την αχίλλειο πτέρνα του συστήματος.

Δεν έχει περάσει πολύ καιρός από τότε που η Fed διαβεβαίωνε το Κογκρέσο ότι οι τράπεζες της χώρας «είναι ισχυρές και το συνολικό χρηματοπιστωτικό σύστημα σε σταθερή κατάσταση».

Στην Ελλάδα φαίνεται πως δεν προκύπτει πως θα υπάρξει πρόβλημα, ωστόσο μιλώντας για τραπεζική πίστη, όπως επεσήμανε ο δημοσιογράφος του MEGA, Νίκος Φιλιππίδης, εκτιμάται πως θα υπάρχει μία μικρή επίπτωση και στην Ελλάδα.

Έχει καταθέσεις όσο όλη η Ελλάδα

Η εν λόγω «καταιγίδα» που ξέσπασε στις ΗΠΑ οδήγησε να κινητοποιηθεί ο πρόεδρος Μπάιντεν, η υπουργός Οικονομικών αλλά και όλες οι εποπτικές αρχές, οι οποίες έσπευσαν να εγγυηθούν  όλες τις καταθέσεις ανεξαρτήτων ύψους.

Παρόλα αυτά την ίδια στιγμή, εξαϋλώθηκαν μέσα σε 2 συνεδριάσεις σε δύο εργάσιμες μέρες πάνω από 460 δις αξιών από τις αγορές.

Η 16η μεγαλύτερη τράπεζα, η Silicon Valley Bank, έχει καταθέσεις όσες όλες στο ελληνικό τραπεζικό σύστημα, συν δύο μικρότερες. Οι δύο αυτές τράπεζες είχαν πρόβλημα από την αγορά κρυπτονομισμάτων, που επίσης κατέρρευσαν, αλλά και μία ακόμη που αντιμετωπίζει πρόβλημα και υποχωρεί κατά 67% λόγω στόχευσης και αντιμετωπίζει επίσης προβλήματα.

Η Silicon Valley Bank, είχε κατατεθειμένα χρήματα από τις startup εταιρείες τεχνολογίας. Οι εν λόγω επιχειρήσεις που δέχονταν μεγάλες χρηματοδοτήσεις από ιδιωτικά κεφάλαια, είδαν ξαφνικά να τις χάνουν αυτές τις χρηματοδοτήσεις, και επειδή ανέβαιναν τα επιτόκια έγινε μία επιλογή να επενδύσουν αλλού.

Όταν ζήτησαν μαζικά τις καταθέσεις τους, «ανάγκασαν» αυτόματα την τράπεζα να πουλήσει ομόλογα. Η ζημιά ξεπέρασε τα 2 δις ευρώ, ενώ η τράπεζα δεν κατάφερε να καλύψει το ποσό αυτό, καθώς δεν την εμπιστεύθηκαν οι επενδυτές και κατέρρευσε.

H κατάρρευση της Silicon Valley Bank δεν ήταν ένα «μεμονωμένο γεγονός»

0

Η προσπάθεια να παρουσιαστεί ως «μεμονωμένο συμβάν», «χωρίς πιθανό ευρύτερο αντίκτυπο», που ακολούθησε, με όρους «αυτοματισμού» σχεδόν, την ανακοίνωση ότι κατέρρευσε η 16η εμπορική τράπεζα των ΗΠΑ, η Silicon Valley Bank, η οποία είχε στο τέλος του 2022 ενεργητικό 209 δισεκατομμύρια δολάρια, διαψεύστηκε με μάλλον σαφή τρόπο από την αρκετά εντυπωσιακή υποχώρηση των αγορών τη Δευτέρα 13 Μαρτίου.

Ούτε μπορεί εύκολα αυτή αντίδραση των αγορών να θεωρηθεί μια «υπερδιόρθωση», που συχνά βλέπουμε όταν πλήθος επενδυτών επιλέγουν την έξοδο από συγκεκριμένες τοποθετήσεις, συνήθως επειδή εκτιμούν ότι πλήθος άλλοι επενδυτές θα σκεφτούν με αυτόν τον τρόπο, οπότε καλύτερα να πουλήσουν και αυτοί μια ώρα αρχύτερα.

Στην πραγματικότητα, οι εκφράσεις αυτές «ψυχραιμίας» απλώς συγκάλυπταν την ανομολόγητη επίγνωση ότι αυτό που συνέβη ούτε τυχαίο ήταν ούτε ένα μεμονωμένο γεγονός, αλλά σύμπτωμα συνολικότερων αντιφατικών τάσεων και δυναμικών που διαπερνούν την παγκόσμια οικονομία.

Ο σίγουρος τρόπος να καταρρεύσει μια τράπεζα

Τυπικά η συμπεριφορά της SVB έχει όλα τα χαρακτηριστικά της ακολουθίας που μπορεί να οδηγήσει μια τράπεζα σε κατάρρευση.

Η τράπεζα είχε τοποθετήσει ένα σημαντικό μέρος του ενεργητικού της σε μακροπρόθεσμους τίτλους του αμερικανικού δημοσίου, που παραδοσιακά θεωρούνται ένα σίγουρο αποκούμπι. Όμως, τους είχε αγοράσει στην κορύφωση των τιμών τους και άρα με πολύ χαμηλές αποδόσεις. Όμως, οι αλλεπάλληλες αυξήσεις των βασικών επιτοκίων από την FED είχαν ως αποτέλεσμα να αυξηθούν και οι αποδόσεις γενικά των ομολόγων. Όμως, όταν αυξάνεται η απόδοση ενός ομολόγου, μειώνεται η αξία του. Η SVB αναγκάστηκε να πουλήσει αυτά τα ομόλογα ουσιαστικά με ζημιά και ανακοίνωσε ότι θα έκανε αύξηση μετοχικού κεφαλαίου για να καλύψει αυτή τη ζημιά.

Όμως, η είδηση αυτή θεωρήθηκε από τους καταθέτες της τράπεζας ένδειξη ότι η τράπεζα δεν πήγαινε καλά. Αυτό προκάλεσε μια μαζική προσπάθεια ανάληψης καταθέσεων, ένα πραγματικό bank run. Επειδή, όμως, οι τράπεζες ποτέ δεν έχουν πραγματικά διαθέσιμο προς ανάληψη το σύνολο των καταθέσεων που έχουν γίνει σε αυτές, αφού ένα μεγάλο μέρος το δανείζουν ή το επενδύουν, ήταν προφανές ότι έπρεπε να ανακοινώσει ότι σταματούν οι αναλήψεις και αυτό οδήγησε στην κατάρρευση της τράπεζας.

Τα πράγματα έκανε χειρότερα η ίδια η σύνθεση των καταθετών της τράπεζας και του είδους των δανείων που έδινε. H SVB ήταν μια τράπεζα που επικέντρωνε σε σημαντικό βαθμό σε εταιρείες και start-ups της υψηλής τεχνολογίας. Αυτό αφορούσε και τις επιχειρήσεις στις οποίες δάνειζε αλλά και του πελάτες που κατέθεταν σε αυτή, συμπεριλαμβανομένου σημαντικού αριθμού κεφαλαίων επιχειρηματικού κινδύνου (venture capitals) που χρησιμοποιούσαν αυτή την τράπεζα ως όχημα για τις επενδύσεις τους. Αυτό το ιδιαίτερο πελατολόγιο σήμαινε ότι το συντριπτικά μεγαλύτερο ποσοστό των καταθέσεών σε αυτήν ξεπερνούσαν το όριο των 250.000 δολαρίων που είναι εγγυημένες από την FDIC, τον ομοσπονδιακό οργανισμό που εγγυάται τις καταθέσεις. Και γι’ αυτό, όταν φάνηκε ότι η τράπεζα αντιμετώπιζε προβλήματα, αυτό το πελατολόγιο έσπευσε να κάνει αναλήψεις. Ούτως ή άλλως, οι τράπεζες συνολικότερα αντιμετώπιζαν μια δυσπιστία από τους καταθέτες, ακριβώς γιατί την ώρα που αύξαιναν τα επιτόκια δανεισμού δεν έδιναν σχεδόν τίποτα στις καταθέσεις, κάτι που έθετε το ζήτημα εάν έπρεπε να αναζητήσουν πιο συμφέρουσες προτάσεις αλλού. H κατάρρευση της Silicon Valley Bank δεν ήταν ένα «μεμονωμένο γεγονός»

Οι δομικές αντιφάσεις

Η πιο συγκροτημένη προσπάθεια να παρουσιαστεί ως «μεμονωμένο περιστατικό» ήταν να θεωρηθεί ότι ήταν μια μικρότερη τράπεζα, που σε μεγάλο βαθμό λειτουργούσε προσελκύοντας καταθέσεις και δίνοντας δάνεια, σε αντίθεση με τις μεγαλύτερες τράπεζες που έχουν πιο διαφοροποιημένες πηγές χρηματοδότησης. Ωστόσο, δεν παύει να είναι η μεγαλύτερη τραπεζική κατάρρευση στις ΗΠΑ από το 2008.

Στην πραγματικότητα, θα μπορούσε κανείς να πει ότι στην περίπτωση της SVB βλέπουμε τη συμπύκνωση συνολικότερων αντιφάσεων που διαπερνούν την παγκόσμια οικονομία και το τραπεζικό σύστημα.

Καταρχάς έχουμε όλα τα σημάδια μιας αστάθειας συνολικά ως προς τις αναπτυγμένες οικονομίες. Μπορεί να υπάρχει μεγαλύτερη αισιοδοξία για την παγκόσμια οικονομία, όμως στις αναπτυγμένες «δυτικές» οικονομίες, υπάρχουν σύννεφα στον ορίζοντα.

Η υποχώρηση στην κερδοφορία (που εν μέρει μόνο αναπληρώνεται από την αύξηση των τιμών που τροφοδοτεί και τον πληθωρισμό), η απουσία τομών στην παραγωγικότητα, οι επιπτώσεις «εξωγενών» αναταράξεων όπως ο πόλεμος, η σχετική υποχώρηση των προσδοκιών, όλα αυτά ενέχουν το ενδεχόμενο μιας νέας ύφεσης. Κάτι τέτοιο, όμως, θα σήμαινε και αρκετές επενδύσεις που δεν θα ολοκληρώνονταν ή επιχειρήσεις που θα ανέστειλαν και πλευρές της λειτουργίας τους. Αυτό θα αύξαινε τα μη εξυπηρετούμενα δάνεια και άρα θα ασκούσε πίεση στο τραπεζικό σύστημα.

Έπειτα, υπάρχει η αντίφαση που αφορά την ίδια την πολιτική επιτοκίων των κεντρικών τραπεζών και που αφορά το γεγονός ότι αντιμέτωπες με έναν πληθωρισμό που επιμένει σκέφτονται κατά βάση με όρους αύξησης των επιτοκίων, ως του τρόπου με τον οποίο θα επιβραδυνθεί η οικονομία, θα αυξηθεί η ανεργία, θα μειωθεί η ζήτηση και θα υποχωρήσει ο δείκτης τιμών καταναλωτή.

Μόνο που αυτή η πολιτική των υψηλών επιτοκίων έχει διάφορα προβλήματα και κυρίως το γεγονός ότι επιμένει σε ένα σχήμα «πλεονάζουσας ζήτησης» και δεν εξετάζει τα προβλήματα από τη μεριά της προσφοράς όπως είναι η κατάσταση στις εφοδιαστικές αλυσίδες και αυτό που έχει περιγραφεί ως «πληθωρισμός κερδών».

Επιπλέον, η αύξηση των επιτοκίων δημιουργεί νέα συνθήκη στις αγορές ομολόγων. Και αυτό γιατί σημαίνει υψηλότερα επιτόκια στα ομόλογα από εδώ και πέρα αλλά και μεγαλύτερες αποδόσεις στα ομόλογα που ήδη έχουν εκδοθεί και κυκλοφορούν στη δευτερογενή αγορά. Μόνο που για μεγάλο διάστημα αυτά τα ομόλογα είχαν αποτελέσει ένα βασικό στοιχείο του ενεργητικού τραπεζών και ασφαλιστικών οργανισμών και τώρα η αύξηση επιτοκίων/αποδόσεων δημιουργεί σοβαρά προβλήματα και αναταράξεις, όπως φάνηκε και με την αναταραχή στα βρετανικά συνταξιοδοτικά ταμεία που είχαν σημαντική έκθεση σε τέτοια ομόλογα του βρετανικού δημοσίου. Μάλιστα, ειδικά για τις ΗΠΑ υπήρξαν μια πολύ μεγάλη αύξηση στις τοποθετήσεις αμερικανικών τραπεζών σε ομόλογα το αμέσως προηγούμενο διάστημα, ιδίως από τη στιγμή που προς τα εκεί κατευθύνθηκε και μεγάλο μέρος από την πλεονάζουσα ρευστόητα δημιούργησαν οι κάθε λογής ενισχύσεις της περιόδου της πανδημίας.

Θα μπορούσε κανείς να υποθέσει ότι όλα αυτά θα αντιμετωπιστούν με το να συγκρατηθεί η αύξηση των επιτοκίων και αρκετοί πιστεύουν ότι αντιμέτωποι με αυτούς τους κραδασμούς στο τραπεζικό σύστημα η FED είτε δεν θα προχωρήσει τώρα σε νέα αύξηση ή θα προχωρήσει σε αύξηση 0,25%.

Ωστόσο, δεν θα πρέπει να υποτιμήσουμε το πώς διαβάζει η αμερικανική κεντρική τράπεζα τα στοιχεία για την αγορά εργασίας στις ΗΠΑ. Και αυτό γιατί ο τρόπος που η αγορά εργασίας δείχνει να είναι «σφιχτή», με χαμηλό ποσοστό ανεργίας και δημιουργία σημαντικού αριθμού νέων θέσεων εργασίας, σημαίνει ότι ακόμη δεν υπάρχει μια πίεση για μείωση τιμών. Αυτό με τη σειρά του είναι πιθανό να αυξήσει την πίεση για νέες αυξήσεις επιτοκίων μέχρις ότου υπάρξει αντιστροφή ιδίως στον δομικό πληθωρισμό. H κατάρρευση της Silicon Valley Bank δεν ήταν ένα «μεμονωμένο γεγονός»

Ο αβέβαιος ορίζοντας

Σε πείσμα όλων των εξελίξεων που έχουν υπάρξει στη σύγχρονη τραπεζική, όλων των σύνθετων εργαλείων για τη διαχείριση του κινδύνου, όλων των περίπλοκων μορφών τιτλοποίησης που είναι διαθέσιμη, όλων των παραλλαγών αντιστάθμισης που υπάρχουν και βεβαίως των μηχανισμών που υποτίθεται ότι έγκαιρα θα εντοπίσουν ένα πρόβλημα και θα οδηγήσουν στη λήψη μέτρων, υπάρχουν και τα πάγια προβλήματα της τραπεζικής, το εγγενές ρίσκο της, όταν αλλάζει η οικονομική συγκυρία.

Αυτό έχει να κάνει με τη «χρονικότητα» της τραπεζικής. Ουσιαστικά, το τραπεζικό σύστημα, στον πυρήνα του τουλάχιστον, αυτό που κάνει είναι να προεξοφλεί ότι θα υπάρξουν μελλοντικές οικονομικές πρακτικές, αγορές, πωλήσεις και επενδύσεις. Σε αυτή την κατεύθυνση μπορεί ακόμη και να «δημιουργήσει» χρήμα, μοχλεύοντας ουσιαστικά το ενεργητικό του. Όλο αυτό μπορεί να λειτουργεί όσο όντως έρχονται αυτές οι μελλοντικές οικονομικές πρακτικές και συναλλαγές. Ενίοτε, λειτουργεί ακόμη και όταν η αισιοδοξία για το μέλλον είναι το λιγότερο αλαζονική. Όμως, όταν τα πράγματα αλλάζουν, όταν φυσούν υφεσιακοί άνεμοι και όταν δεν είναι δεδομένο ότι θα υπάρξουν αυτές οι μελλοντικές συναλλαγές και επενδύσεις, τότε το τραπεζικό σύστημα εσωτερικεύει τις δυναμικές. Αυτό δεν σημαίνει κατάρρευση· σημαίνει όμως πιθανότητα οι πιο αδύναμοι κρίκοι να καταρρεύσουν, ιδίως εάν έχουν ανοίγματα εξαιτίας επιθετικής πολιτικής χορήγησης δανείων που δεν ταιριάζουν σε περίοδο πριν από υφεσιακή καμπή ή έχουν και άλλα στοιχεία ευαλωτότητας (π.χ. καταθέτες έτοιμους να αποχωρήσουν στο πρώτο αρνητικό σημάδι).

Μόνο που το πρόβλημα είναι πιο συνολικό και πιο βαθύ και δεν αφορά μόνο τους «αδύναμους κρίκους».
«Φρένο» στις μεγάλες αυξήσεις επιτοκίων βάζει η τραπεζική αναταραχή στις ΗΠΑ – Η κόντρα στους κόλπους της ΕΚΤ

0

«Φρένο» στις αλλεπάλληλες αυξήσεις των βασικών επιτοκίων του ευρώ ενδέχεται να βάλει η τραπεζική κρίση που ξέσπασε στην άλλη όχθη του Ατλαντικού, στις ΗΠΑ. Αν και στελέχη της Κεντρικής Τράπεζας διαβεβαιώνουν πως το ευρωπαϊκό χρηματοπιστωτικό σύστημα είναι καλά «θωρακισμένο», εντούτοις δεν είναι λίγοι εκείνοι που συστήνουν να κατεβάσει η ΕΚΤ «ταχύτητα» στις αναπροσαρμογές των επιτοκίων, προκειμένου οι τράπεζες της Γηραιάς Ηπείρου να διευκολυνθούν για όσο διάστημα –έστω- διαρκούν οι αναταράξεις.

Γράφει ο Βαγγέλης Δουράκης

Μια τέτοια εξέλιξη πάντως δεν πρόκειται να φανεί άμεσα καθώς θεωρείται όχι απλά εξαιρετικά δύσκολο, αλλά μάλλον απίθανο να «πάρει πίσω» η Φρανκφούρτη την προαποφασισμένη αύξηση των ευρωεπιτοκίων κατά 0,50% που θα «ενεργοποιηθεί» μεθαύριο Πέμπτη 16 του μήνα, σύμφωνα με το enikonomia.gr.

Σκέψεις για «φρένο» στις αυξήσεις των επιτοκίων

Η θέση των κεντρικών τραπεζιτών, ενόψει της συνεδρίασης της Πέμπτης για τον καθορισμό των επιτοκίων, είναι πλέον αρκετά δύσκολη πλέον γιατί καλούνται να σταθμίσουν από τη μια πλευρά τον επίμονα υψηλό πληθωρισμό και, από την άλλη, την ανάγκη να δοθούν ορισμένες «ανάσες» στο τραπεζικό σύστημα, τουλάχιστον όσο διαρκεί η αναταραχή.

Ήδη η αγορά χρήματος της ευρωζώνης έχει οδηγηθεί στην εκτίμηση ότι η ΕΚΤ, αν και δεν θα αλλάξει στάση σχετικά με την αύξηση επιτοκίων κατά 0,50% την Πέμπτη, την οποία έχει προαναγγείλει, ωστόσο στην επόμενη συνεδρίαση, τον Μάιο, ο ρυθμός της αύξησης θα φρενάρει και θα πέσει στο 0,25%.

Βέβαια υψηλόβαθμη πηγή από τον εποπτικό μηχανισμό της ΕΚΤ φρόντισε να κάνει καθησυχαστικές δηλώσεις με φόντο τις εξελίξεις στις ΗΠΑ λέγοντας ότι οι τράπεζες της ευρωζώνης είναι γενικά καλά χρηματοδοτημένες και έχουν κάνει καλή δουλειά, με τη μεταφορά των ομολόγων τους σε χαρτοφυλάκια που θα κρατήσουν έως την ωρίμανσή τους, κάτι που σημαίνει ότι δεν είναι αναγκασμένες να καταγράφουν ζημιές από τη μείωση των τιμών τους λόγω της αύξησης των επιτοκίων.

Η ίδια πηγή σημείωσε ότι οι τράπεζες της ευρωζώνης έχουν γενικά ένα πιο συντηρητικό μείγμα ενεργητικού σε σχέση με αυτό της Silicon Valley Bank, η οποία έδινε δάνεια κυρίως σε τεχνολογικές startups που έχουν υψηλό ρίσκο. Το συγκεκριμένο υψηλόβαθμο στέλεχος της ΕΚΤ δεν βλέπει κάποια άμεση επίπτωση στις τράπεζες της ευρωζώνης από την κατάρρευση της SVB. Όμως, προειδοποίησε ότι αυτό μπορεί να αλλάξει, αν ο αντίκτυπος στις ΗΠΑ επεκταθεί σε μεγαλύτερες τράπεζες, αυξάνοντας τον κίνδυνο ντόμινο.

Δέχθηκε «πλήγμα» και η ΕΚΤ από την πτώση των τιμών των ομολόγων

Η πίεση που ασκεί στους τραπεζίτες της Ευρωπαϊκής Κεντρικής Τράπεζας η τραπεζική κρίση στην άλλη όχθη του Ατλαντικού, ωθεί τις αγορές στην εκτίμηση ότι και η ΕΚΤ, όπως η Fed, θα υποχρεωθεί τελικά να ανακόψει τον ρυθμό αύξησης των επιτοκίων της, ώστε να διευκολύνει τις τράπεζες να ξεπεράσουν τη νέα αναταραχή.

Οι αγορές στέλνουν σαφές «σήμα» στην ΕΚΤ ότι οι ευρωπαϊκές τράπεζες δεν είναι σε διαφορετικό… σύμπαν από τις αμερικανικές που δοκιμάζονται τις τελευταίες ημέρες. Είναι χαρακτηριστικό ότι ο τραπεζικός δείκτης του ευρωπαϊκού χρηματιστηριακού δείκτη Stoxx 600 έχει χάσει από την Πέμπτη μέχρι σήμερα περισσότερο από 10%, καθώς οι αγορές βλέπουν ότι η αύξηση επιτοκίων σε ΗΠΑ και Ευρώπη αρχίζει να δημιουργεί προβλήματα στα τραπεζικά συστήματα.

Στις Ηνωμένες Πολιτείες η άνοδος των επιτοκίων, που προκάλεσε πτώση των τιμών των ομολόγων, εκτιμάται ότι είχε σωρεύσει στα χαρτοφυλάκια των τραπεζών στο τέλος του 2022 αρνητικές υπεραξίες της τάξεως των 620 δισ. δολ. Όταν η τράπεζα SVB δέχθηκε πίεση από την απόσυρση καταθέσεων υποχρεώθηκε να πουλήσει ομόλογα με ζημιά 9%, με αποτέλεσμα να χάσει μεγάλο μέρος των κεφαλαίων της και να καταρρεύσει.

Στην Ευρώπη, η πτώση των τιμών των ομολόγων είχε ήδη «θύμα» την ίδια την Ευρωπαϊκή Κεντρική Τράπεζα, που είχε ζημιές 1,6 δισ. ευρώ το 2022, τις οποίες κάλυψε από τα αποθεματικά της για έκτακτες ανάγκες.

Η σκληρή «κόντρα» ανάμεσα σε «γεράκια» και «περιστέρια» 

Αν και προς παρόν αυτό δεν αποτελεί πρόβλημα, αφού δεν υπάρχουν πιέσεις για βεβιασμένη ρευστοποίηση ομολόγων, και οι εμπορικές τράπεζες έχουν σωρεύσει από την αύξηση των επιτοκίων μεγάλες αρνητικές υπεραξίες από τα χαρτοφυλάκια των ομολόγων.

Σε κάθε περίπτωση η τραπεζική κρίση στις ΗΠΑ δίνει νέα επιχειρήματα στα «περιστέρια» της ΕΚΤ που πιέζουν να επιβραδυνθεί ο ρυθμός αύξησης των επιτοκίων, κόντρα στα «γεράκια», τα οποία πριν ξεσπάσει η αναταραχή ζητούσαν ακόμη και τέσσερις διαδοχικές αυξήσεις επιτοκίων κατά μισή μονάδα.

Πριν την κατάρρευση της SVB, «περιστέρια» και «γεράκια» βρίσκονταν ήδη σε ανοικτή αντιπαράθεση σχετικά με τη νομισματική πολιτική. Είναι χαρακτηριστικό, ότι ο Αυστριακός κεντρικός τραπεζίτης, Ρόμπερτ Χόλτσμαν, ζήτησε ακόμη τέσσερις μεγάλες αυξήσεις επιτοκίων, ενώ ο επικεφαλής της ιταλικής κεντρικής τράπεζας, Ιγκνάτσιο Βίσκο επέκρινε δημόσια τους συναδέλφους του που υποστηρίζουν μεγάλες αυξήσεις.

Αναλυτές εκτιμούν ότι αυτές οι αντιπαραθέσεις και η αβεβαιότητα που επικρατεί στο πεδίο του πληθωρισμού και στο τραπεζικό σύστημα, είναι πολύ πιθανό να υποχρεώσουν τους τραπεζίτες να αποφύγουν την Πέμπτη μια σαφή προαναγγελία του επόμενου βήματος για τα επιτόκια, αλλά να αφήσουν ανοικτά όλα τα ενδεχόμενα, αφού θα έχουν εξετασθεί πρώτα τα νέα οικονομικά στοιχεία που θα υπάρχουν ως στον Μάιο.

Οι οικονομικοί αναλυτές του Bloomberg προβλέπουν ότι «τα γεράκια πιθανότατα θα πιέσουν για κάποια μορφή καθοδήγησης ότι μια άλλη αύξηση μισής μονάδας θα έρθει τον Μάιο. Αναμένουμε από την πρόεδρο Κριστίν Λαγκάρντ να δείξει ότι είναι πιθανό να χρειαστεί περαιτέρω σημαντική αύξηση των επιτοκίων, αν και όλες οι αποφάσεις θα παραμείνουν εξαρτώμενες από τα δεδομένα».


Silicon Valley Bank: Καθησυχαστικές οι ελληνικές τράπεζες από τη χρεοκοπία

0

Καμία ανησυχία στις διοικήσεις των ελληνικών τραπεζών δεν δημιουργούν οι τελευταίες εξελίξεις στο αμερικανικό χρηματοπιστωτικό σύστημα, μετά την κατάρρευση της Silicon Valley Bank και τη χρεοκοπία της Signature Bank που ακολούθησε.

Όπως υποστηρίζουν τραπεζικές πηγές, ο εγχώριος κλάδος δεν συνδέεται με κανέναν τρόπο με τα προβλήματα που αντιμετωπίζουν τα πιστωτικά ιδρύματα στις ΗΠΑ.

Ανεξάρτητα όμως από αυτό, σημειώνουν, η αμερικανική κυβέρνηση κατέστησε εξ αρχής σαφές πως θα λειτουργήσει πυροσβεστικά, με στόχο την αποτροπή πρόκλησης πανικού στις τάξεις των αποταμιευτών.

Για το λόγο αυτό διέσωσε το σύνολο των καταθέσεων των δύο τραπεζών και δεσμεύτηκε να πράξει αναλόγως σε περίπτωση που βρεθεί στην ίδια θέση άλλο πιστωτικό ίδρυμα.

Όπως λένε οι ίδιοι κύκλοι, αποδεικνύεται για μία ακόμη φορά πως το κόστος πλήρους αποζημίωσης των καταθετών κάποιων τραπεζών που δεν είναι βιώσιμες είναι χαμηλότερο από τη ζημιά που μπορεί να προκαλέσει ένα γενικευμένο bank run.

Κατά τα άλλα, υπογραμμίζουν ότι οι εγχώριοι συστημικοί όμιλοι είναι επαρκώς κεφαλαιοποιημένοι, με δείκτες πάνω από τα ελάχιστα εποπτικά όρια, το δανειακό τους χαρτοφυλάκιο έχει εξυγιανθεί και οι προοπτικές κερδοφορίας για δεύτερη συνεχή χρήση εφέτος είναι ισχυρές.

Οι κινήσεις στην Ευρώπη

Οι ευρωπαϊκές αρχές βρίσκονται σε επιφυλακή για τον κίνδυνο να περάσει στην άλλη πλευρά του Ατλαντικού η εν εξελίξει κρίση στις ΗΠΑ.

Σε συνέντευξή του ο επικεφαλής του Eurogroup, Paschal Donohoe, αναφέρθηκε μεταξύ άλλων στο ισχυρό ρυθμιστικό πλαίσιο και στους κανόνες εξυγίανσης στην Ευρώπη.

Υπογράμμισε πάντως πως η κατάσταση σήμερα αποτελεί μία υπενθύμιση ότι οι κίνδυνοι μπορούν να εμφανιστούν απροσδόκητα.

«Ποτέ δεν έχουμε λόγο να εφησυχάζουμε και γνωρίζουμε πόσο γρήγορα μπορεί να αλλάξουν οι συνθήκες» τόνισε χαρακτηριστικά.

Από την πλευρά του, ο Ευρωπαίος επίτροπος Οικονομικών Υποθέσεων Paolo Gentiloni τόνισε ότι η ΕΕ δεν διατρέχει κίνδυνο μετάδοσης στον τραπεζικό τομέα από την κατάρρευση της SVB.

Το σύστημα εγγυήσεων

Σημειώνεται πάντως πως προς το παρόν τα συστήματα ασφάλισης καταθέσεων στην Ευρώπη είναι οργανωμένα σε εθνικό επίπεδο, αν και εφαρμόζονται ελάχιστα πρότυπα, κατόπιν συμφωνίας, σε επίπεδο ΕΕ.

Σύμφωνα με τους ισχύοντες κανόνες, τέτοια συστήματα εγγυώνται σε κάθε καταθέτη 100.000 ευρώ ανά τράπεζα. Αυτό ισχύει και στην Ελλάδα.

Τα τελευταία χρόνια όμως ποτέ δεν εφαρμόστηκε αυτό το πλαφόν, καθώς επελέγη η διάσωση του συνόλου των καταθέσεων όπου χρειάστηκε. Τόσο στο μεγάλο κύκλο συγκέντρωσης που ακολούθησε τη χρεοκοπία του ελληνικού δημοσίου το 2010, όσο και πρόσφατα με το κλείσιμο συνεταιριστικών τραπεζών.

Οι Ευρωπαίοι ηγέτες αναζητούν ακόμη τον τρόπο με τον οποίο θα μπορούσε να λειτουργήσει σε ευρωπαϊκό επίπεδο μια ισχυρότερη και πιο συνεκτική προστασία των μικροκαταθετών.

Αυτό είναι το τελευταίο κομμάτι της τραπεζικής ένωσης το οποίο εξακολουθεί να λείπει. Εφόσον το εγχείρημα στεφθεί με επιτυχία, οι καταθέτες θα προστατεύονται όπου και αν είναι εγκατεστημένοι.

Η συγκέντρωση πόρων θα διευκολύνει την αντιμετώπιση σημαντικών διαταραχών και συστημικών χρηματοπιστωτικών κρίσεων που υπερβαίνουν τις δυνατότητες της κάθε χώρας, χωρίς να χρειάζεται προσφυγή σε δημόσια κεφάλαια.

Ένα τέτοιο σύστημα θα αποδυναμώσει επίσης τον σύνδεσμο μεταξύ τραπεζών και των αντίστοιχων εθνικών κυβερνήσεων.

Υπενθυμίζεται πως η Επιτροπή έχει προτείνει την εισαγωγή του ευρωπαϊκού συστήματος κατά φάσεις.

Ωστόσο, οι τράπεζες θα χρειαστούν πολλά χρόνια για τη δημιουργία ταμείου ασφάλισης που θα έχει ως στόχο τη συγκέντρωση του 0,8% των καλυμμένων καταθέσεων.

Η έρευνα δείχνει ότι ένα ταμείο αυτού του μεγέθους επαρκεί για να καλύψει τις αποζημιώσεις που θα απαιτούνταν ακόμη και σε κρίσεις πολύ πιο σοβαρές από την παγκόσμια χρηματοπιστωτική κρίση του 2007-2009.

Σύμφωνα με τις υφιστάμενες προτάσεις, οι εισφορές των τραπεζών στο ταμείο ασφάλισης καταθέσεων θα εξαρτώνται από τους κινδύνους που αυτές αναλαμβάνουν σε σχέση με τις άλλες τράπεζες εντός της ένωσης και όχι σε σχέση με τις άλλες τράπεζες στο ίδιο κράτος μέλος.

Πηγή: OT

Ταξίδι εξοικείωσης για την προβολή των χειμερινών προορισμών που διαθέτουν χιονοδρομικά κέντρα στο ταξιδιωτικό κοινό της Ρουμανίας –

0

Αυτός ο ιστότοπος χρησιμοποιεί cookies τρίτων με σκοπό τη συλλογή στοιχείων και στατιστικών δεδομένων σχετικών με την επισκεψιμότητά του.

Η διατήρηση αυτών των cookies, μας βοηθά να βελτιώνουμε τον ιστότοπό μας και να προσπαθούμε πάντα να παρέχουμε μια καλύτερη εμπειρία στον χρήστη.